Mức thâm nhập hưu trí tự nguyện còn thấp mở ra dư địa lớn cho doanh nghiệp xây dựng chính sách đãi ngộ nhân sự dài hạn.
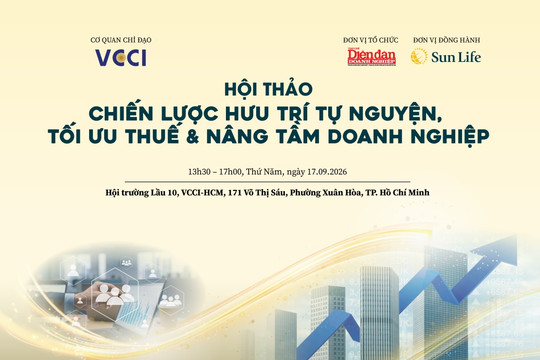
Ngày 17/9, tại TP HCM, dưới sự chỉ đạo của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Tạp chí Diễn đàn Doanh nghiệp tổ chức hội thảo: “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp”.
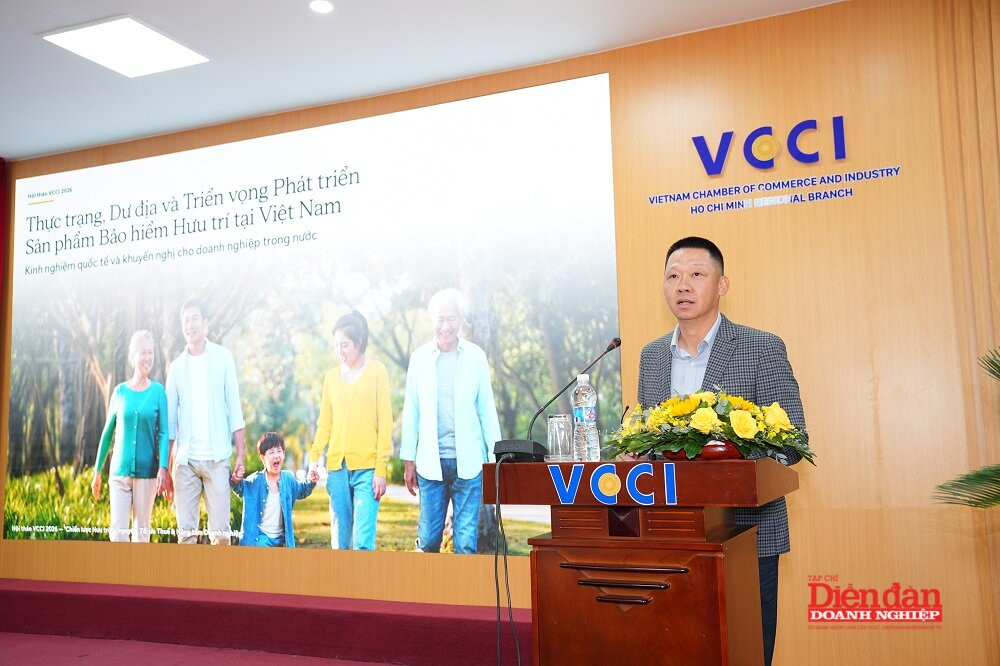
Phát biểu tại Hội thảo, ông Đào Quốc Bảo, Phó Tổng Giám đốc Khách hàng Doanh nghiệp, Sun Life Việt Nam, cho biết cấu trúc dân số đang biến đổi nhanh với tỷ lệ sinh giảm và tuổi thọ trung bình gia tăng lên mức 75 tuổi. Việc sinh sống khoảng 20 đến 30 năm sau khi nghỉ hưu phát sinh nhu cầu chi tiêu lớn cho chăm sóc sức khỏe và sinh hoạt gia đình, trong khi khả năng tự chủ tài chính của nhiều cá nhân chưa bảo đảm.
Sự thiếu hụt nguồn tích lũy hưu trí trở thành thử thách đối với chất lượng cuộc sống của người dân. Nhận thức về hưu trí ở lực lượng lao động trẻ vẫn còn xa vời do thời điểm nghỉ hưu cách xa hàng chục năm. Nhu cầu tiêu dùng ngắn hạn như mua sắm điện thoại, xe hơi, nhà ở thường được ưu tiên trước, khiến kế hoạch tài chính dài hạn liên tục bị hoãn lại.
Tình hình lạm phát cùng chi phí sinh hoạt hàng ngày tạo ra áp lực lớn đối với ngân sách gia đình. Khảo sát chỉ số phục hồi tài chính năm 2016 của Sun Life Châu Á phản ánh 84% người tiêu dùng Việt Nam gặp khó khăn hơn trong việc quản lý các khoản chi tiêu hằng tháng. Sự gia tăng giá cả thực phẩm, điện nước, nhiên liệu và chăm sóc sức khỏe buộc nhiều hộ gia đình cắt giảm ngân sách, làm gián đoạn kế hoạch tiết kiệm dài hạn.
Số liệu khảo sát ghi nhận 53% người tiêu dùng giảm các khoản chi tiêu không thiết yếu, 33% phải rút tiền tiết kiệm để trang trải cuộc sống và 12% tạm dừng hoàn toàn việc tiết kiệm cho hưu trí. Nghiên cứu về chuẩn bị hưu trí tại thị trường châu Á chỉ ra rằng 14% người tham gia chưa từng lập kế hoạch hưu trí, 26% mới bắt đầu chuẩn bị trong vòng hai năm trước khi nghỉ hưu, và chỉ 24% người tiêu dùng tự tin vào kế hoạch tài chính của bản thân.
Theo ông Đào Quốc Bảo, khoảng 70% người lao động được hỏi đồng thuận với phương án tiếp tục tìm kiếm việc làm sau khi nghỉ hưu. Quyết định này vừa giúp duy trì nguồn thu nhập trang trải cuộc sống, vừa đáp ứng nhu cầu kết nối xã hội khi về già. Tuy nhiên, việc trì hoãn tích lũy càng lâu sẽ khiến chi phí bù đắp khoảng trống tài chính sau này càng tăng cao. Sự kỷ luật tài chính dài hạn ngay từ khi còn làm việc là yếu tố quyết định để bảo đảm nguồn tài khoản đủ lớn.
"Trải qua hơn 13 năm triển khai kể từ năm 2013, thị trường bảo hiểm hưu trí tự nguyện thương mại đã hình thành nền móng ban đầu, thu hút hơn 50.000 người lao động tham gia với tổng tài sản quỹ đạt hơn 8.000 tỷ đồng. Riêng Sun Life Việt Nam đã chi trả hơn 400 tỷ đồng quyền lợi hưu trí cho hơn 5.000 người lao động", ông Bảo thông tin.
Bên cạnh khối bảo hiểm, 4 công ty quản lý quỹ đang vận hành các quỹ hưu trí tự nguyện với khoảng 28.000 người tham gia, quản lý nguồn vốn khoảng 2.000 - 3.000 tỷ đồng. Tổng tài sản các quỹ hưu trí tự nguyện trên toàn thị trường đạt hơn 10.000 tỷ đồng.
Ông Đào Quốc Bảo đánh giá quy mô hơn 50.000 người tham gia bảo hiểm hưu trí thương mại là con số rất nhỏ so với hơn 21 triệu người đang tham gia bảo hiểm xã hội. Tỷ lệ thâm nhập thị trường còn thấp phản ánh dư địa mở rộng rất lớn cho các sản phẩm hưu trí tự nguyện trong giai đoạn tới.
Sự kết hợp giữa bảo hiểm xã hội bắt buộc và bảo hiểm hưu trí tự nguyện tạo nên hệ thống an sinh đa tầng. Quyết định 928/QĐ-TTg ngày 25/5/2026 của Thủ tướng Chính phủ xác định bảo hiểm xã hội là nền tảng cốt lõi, còn các quỹ hưu trí thương mại đóng vai trò bổ sung nguồn thu nhập cho người lao động khi về hưu. Sản phẩm hưu trí của các công ty bảo hiểm nhân thọ tích hợp quyền lợi tích lũy và bảo vệ tài chính trước rủi ro tử vong hoặc thương tật toàn bộ vĩnh viễn. Trường hợp người lao động gặp rủi ro sớm, doanh nghiệp bảo hiểm sẽ chi trả khoản hưu trí thay thế để hỗ trợ tài chính cho gia đình.
Trong môi trường kinh doanh hiện đại, bảo hiểm hưu trí tự nguyện đóng vai trò là giải pháp quản trị nhân sự hiệu quả cho các doanh nghiệp. Thay vì xem đây là khoản chi phí phúc lợi ngắn hạn, việc mua bảo hiểm hưu trí thể hiện sự đồng hành dài hạn của chủ sử dụng lao động đối với lực lượng lao động.
Doanh nghiệp có thể thiết kế chương trình đóng góp hưu trí theo lộ trình gắn bó từ 5 đến 10 năm. Khoản tích lũy này tạo ra nguồn tài sản đáng kể bổ sung cho lương hưu sau này. Ví dụ, với mức đóng đều đặn 3 triệu đồng mỗi tháng trong 15 năm và lãi suất đầu tư bình quân đạt hơn 5%/năm, giá trị tài khoản hưu trí khi đến tuổi nghỉ hưu có thể đạt khoảng 1 tỷ đồng. Nguồn tiền này mang lại khoản thu nhập định kỳ khoảng 10 triệu đồng mỗi tháng trong suốt 15 năm sau khi nghỉ hưu.
Giai đoạn từ năm 2013 đến 2026 đã đặt nền tảng pháp lý, tạo đà cho thị trường hưu trí tự nguyện bước vào giai đoạn tăng tốc. Tốc độ già hóa dân số nhanh, hoàn thiện chính sách ưu đãi thuế và nhu cầu giữ chân nhân sự của doanh nghiệp là ba động lực thúc đẩy thị trường phát triển.
Ông Đào Quốc Bảo kiến nghị các cơ quan quản lý Nhà nước xem xét mở rộng danh mục đầu tư linh hoạt cho các quỹ hưu trí nhằm tối ưu hóa lợi nhuận cho người tham gia. Đồng thời, chính sách thuế cần tiếp tục nâng mức trần chi phí được khấu trừ khi tính thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các khoản đóng góp hưu trí.
"Việc cho phép chuyển giao tài khoản hưu trí linh hoạt giữa các doanh nghiệp khi người lao động thay đổi nơi làm việc cũng là yếu tố quan trọng để gia tăng tính hấp dẫn của sản phẩm", ông Đào Quốc Bảo nhấn mạnh.