Cách chính sách để thúc đẩy huy động vốn bổ sung cho hệ thống ngân hàng trên thị trường tiền tệ và qua mọi kênh vốn nợ, vốn cổ phần..., đang được triển khai ráo riết.
Với nhu cầu vốn của chu kỳ đầu tư 2026-2030, trong đó có nhu cầu đầu tư hạ tầng mạnh mẽ đòi hỏi nguồn vốn cho vay trung và dài hạn lớn, ngay từ 2026, các kênh huy động đang có những cải cách.
Trong tháng 9, trên thị trường tiền tệ, các chính sách điều hành tiếp tục được cải cách theo hướng hỗ trợ có mục tiêu. Nghiệp vụ trên thị trường OMO và tiền gửi Kho bạc tiếp tục được điều chỉnh linh hoạt để phục vụ nhu cầu thanh khoản ngắn hạn

Ngân hàng Nhà nước cũng đã ban hành Thông tư 50/2026/TT-NHNN điều chỉnh giới hạn nguồn vốn và thanh khoản của ngân hàng
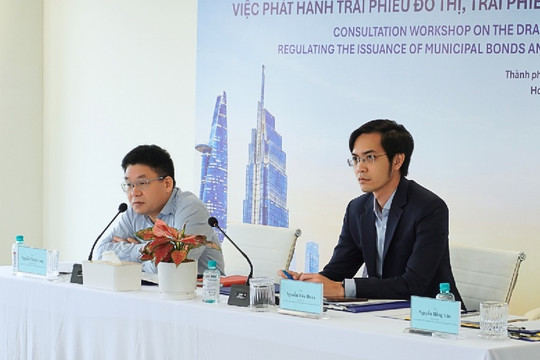
Tại Hội nghị tập huấn Thông tư số 50/2026/TT-NHNN do NHNN tổ chức, ông Nguyễn Đức Long - Cục trưởng Cục An toàn hệ thống các tổ chức tín dụng cho biết, NHNN đã và đang hoàn thiện khuôn khổ pháp lý về quản lý rủi ro, bảo đảm an toàn hoạt động ngân hàng theo chuẩn mực Basel III và thông lệ quốc tế. Trong đó, Thông tư số 50/2026/TT-NHNN góp phần hoàn thiện các quy định về an toàn hoạt động ngân hàng theo hướng đồng bộ, gắn yêu cầu tuân thủ các giới hạn, tỷ lệ an toàn với nâng cao chất lượng quản trị, kiểm soát rủi ro và khả năng chống chịu của các ngân hàng trước những biến động của thị trường.
Phó Thống đốc Thường trực Đoàn Thái Sơn nhấn mạnh Thông tư số 50/2026/TT-NHNN là bước tiến quan trọng trong quá trình hoàn thiện khuôn khổ pháp lý, góp phần đổi mới phương thức quản lý, giám sát và quản trị rủi ro ngân hàng theo hướng hiện đại, phù hợp thông lệ quốc tế và điều kiện thực tiễn Việt Nam.
Phó Thống đốc yêu cầu các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài nghiên cứu, quán triệt đầy đủ các quy định; rà soát thực trạng hoạt động, xây dựng kế hoạch và chuẩn bị nguồn lực triển khai theo đúng lộ trình. Các ngân hàng có đủ điều kiện được khuyến khích chủ động chuẩn bị để sớm áp dụng các quy định của Thông tư.
Đồng thời, Phó Thống đốc nhấn mạnh các tổ chức tín dụng cần chuyển từ tư duy tuân thủ các tỷ lệ an toàn đơn thuần sang chủ động sử dụng các quy định như công cụ quản trị rủi ro thực chất, qua đó nâng cao chất lượng quản trị và bảo đảm hoạt động an toàn, lành mạnh.
Có thể thấy các mục tiêu đang được các chính sách thúc đẩy vừa đồng bộ hóa vừa đan xen các định hướng cải cách để hỗ trợ thanh khoản ngắn hạn cho hệ thống ngân hàng, vừa có tính sẵn sàng nền tảng để hệ thống đáp ứng nhu cầu vốn trong chu kỳ đầu tư giai đoạn mới.
Trong khi đó, ở kênh huy động của chính các tổ chức tín dụng trên thị trường vốn, qua công cụ nợ trái phiếu ngân hàng và qua cổ phần chứng khoán, các kế hoạch phát hành cũng đang vô cùng tích cực triển khai và không ngừng "lăn chốt".
Về việc bổ sung vốn chủ sở hữu, theo ước tính, các ngân hàng dự kiến huy động gần 7 tỷ USD qua chào bán cổ phần đến cuối năm 2027
Các ngân hàng tích cực tăng huy động, chia cổ tức và chào bán cổ phần vốn điều lệ. Đến nay, hệ thống đã ghi nhận MB và VPBank cán mốc vốn điều lệ 100 nghìn tỷ đồng. Nhiều ngân hàng vẫn đang nhắm mốc này như Vietcombank, BIDV; hay VietinBank đang chờ đợi kế hoạch được duyệt; Techcombank đang đẩy mạnh triển khai trong cuộc cạnh tranh quy mô vốn mới.
Nhóm ngân hàng SHB, HDBank, VIB, MSB, ACB..., hay những ngân hàng quy mô nhỏ hơn cũng không bỏ qua kế hoạch chào bán cổ phần với các mục bổ sung vốn, đáp ứng các tiêu chuẩn mới. HDBank mới đây đã thông báo chốt danh sách cổ đông để thực hiện tăng vốn lên 65.000 tỷ đồng. Nhà băng này theo kế hoạch có thể hướng tới 72.000 tỷ đồng trong thời gian tới.
SHB mới đây cũng thông tin đã triển khai các phương án tăng vốn điều lệ theo kế hoạch đã được Đại hội đồng cổ đông thông qua, bảo đảm tuân thủ đầy đủ trình tự, điều kiện và thủ tục pháp lý hiện hành, trong đó có các quy định liên quan tại Thông tư số 50/2025/TT-NHNN quy định về hồ sơ, thủ tục chấp thuận một số nội dung thay đổi của Ngân hàng thương mại, chi nhánh ngân hàng nước ngoài.
Theo đó, phương án tăng vốn điều lệ của SHB lên 53.442 tỷ đồng đã được NHNN chấp thuận trên cơ sở phương án được Đại hội đồng cổ đông thông qua. Tiếp đó, SHB đã hoàn thành các thủ tục chào bán/phát hành cổ phiếu theo quy định và đã được Ủy ban Chứng khoán Nhà nước (UBCKNN) xác nhận kết quả chào bán. Các văn bản này đã được SHB công bố thông tin theo đúng quy định của pháp luật. Số cổ phiếu phát hành thêm đã được đăng ký tại Tổng Công ty lưu ký và bù trừ chứng khoán Việt Nam và ghi nhận vào tài khoản chứng khoán của cổ đông.
Được biết, hiện nay, SHB đã nộp đầy đủ các hồ sơ đề nghị NHNN sửa đổi mức vốn điều lệ ghi tại Giấy phép thành lập và hoạt động của Ngân hàng theo quy định tại Thông tư số 50/2025/TT-NHNN và NHNN đang xem xét hồ sơ để sửa đổi mức vốn điều lệ mới tại Giấy phép. Ngay sau khi được NHNN ghi nhận việc tăng vốn điều lệ, SHB sẽ khẩn trương hoàn tất các thủ tục niêm yết bổ sung và công bố thông tin chính thức về thời điểm cổ phiếu được đưa vào giao dịch theo quy định.
Liên quan đến một số tin đồn không chính xác trên thị trường tuần qua, ngân hàng này cũng cho biết tại ngày 30/6/2026, giá trị sổ sách trên mỗi cổ phiếu (BVPS) của SHB đạt 16.360 đồng/cổ phiếu, cao hơn đáng kể so với thị giá hiện tại. Sự chênh lệch giữa giá trị sổ sách và giá giao dịch trên thị trường là một trong những yếu tố để nhà đầu tư tham khảo khi đánh giá mức định giá của cổ phiếu SHB, cùng với năng lực tài chính, hiệu quả kinh doanh và tiềm năng tăng trưởng dài hạn của Ngân hàng.
Đáng chú ý, trong tháng 10 này, SHB cũng dự kiến triển khai chào bán trái phiếu quốc tế và huy động khoản vay hợp vốn quốc tế. "Thông qua việc phát triển các kênh huy động vốn quốc tế, SHB hướng tới củng cố cơ cấu nguồn vốn trung và dài hạn, nâng cao tính linh hoạt trong quản lý nguồn lực và tăng cường khả năng đáp ứng nhu cầu phát triển kinh doanh. Các phương án được xem xét trên cơ sở nhu cầu sử dụng vốn, điều kiện thị trường, chi phí huy động và yêu cầu bảo đảm an toàn hoạt động, đồng thời tuân thủ quy định pháp luật Việt Nam và các điều kiện liên quan của từng giao dịch", theo SHB.
ACBS dẫn lưu ý của Fitch, rằng tăng trưởng cho vay nhanh có thể hấp thụ phần vốn bổ sung
"Cải cách chính sách có thể giúp duy trì khả năng huy động và cấp tín dụng trong những năm tới