Hệ thống ngân hàng đang đứng trước một giai đoạn đặc biệt khi phải đáp ứng nhu cầu vốn lớn cho tăng trưởng kinh tế.
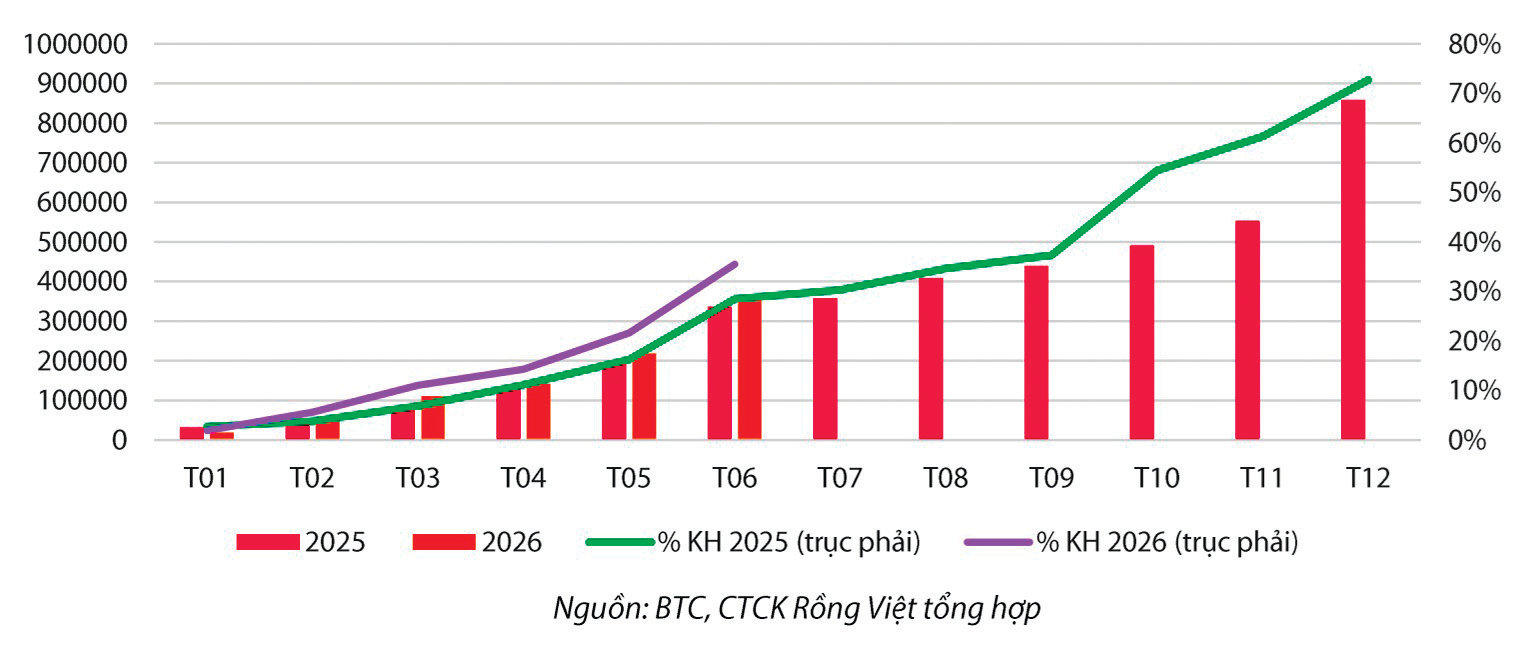
Những biến động lãi suất trên thị trường khiến kỳ vọng ổn định chi phí vốn được đặt lên ưu tiên hàng đầu.
Theo Lãnh đạo NHNN, với nhiều giải pháp đồng bộ, tín dụng toàn hệ thống đã tăng dần từ đầu năm nay. Tính đến ngày 13/7/2026, quy mô dư nợ đạt gần 20,1 triệu tỷ đồng, tăng 7,86% so với cuối năm 2025, bổ sung thêm cho nền kinh tế khoảng 1,46 triệu tỷ đồng so với cuối năm 2025.
“Nền kinh tế Việt Nam còn phụ thuộc lớn vào tín dụng ngân hàng (tín dụng/GDP năm 2025 khoảng 145%), trong khi thị trường vốn chưa phát triển tương xứng. Nhu cầu vốn trung, dài hạn, nhất là đối với các dự án, công trình trọng điểm ngày càng tăng, dẫn tới áp lực cung ứng vốn của tổ chức tín dụng (TCTD) cũng như rủi ro chênh lệch kỳ hạn, rủi ro thanh khoản do nguồn vốn chính để cho vay chủ yếu là tiền gửi có kỳ hạn ngắn. Theo đó, tốc độ tăng huy động vốn đã có sự cải thiện. Tuy nhiên, khoảng cách chênh lệch tín dụng – huy động vẫn khá lớn, gây áp lực cho hệ thống ngân hàng trong việc huy động”, Lãnh đạo NHNN cho biết.
Đại diện NHNN không nêu ra con số cập nhật cụ thể đến ngày 13/7, huy động hệ thống đang đạt quy mô ra sao. Tuy nhiên, một thống kê khác từ NHNN tính đến tháng 5/2026, cho thấy khi lãi suất tăng cao, tiền gửi vào hệ thống ngân hàng cũng đang tăng kỷ lục với tiền gửi dân cư và doanh nghiệp lần lượt đạt 10,826 triệu tỷ đồng và 6,16 triệu tỷ đồng. Nếu không tính các yếu tố khác cấu thành M2, chỉ tính huy động so với dư nợ, khoảng cách chênh lệch thực sự khá rộng.
Ông Phan Quốc Bửu, Giám đốc Trung tâm Nghiên cứu Phân tích Chứng khoán BIDV (BSC), ước tính chênh lệch này vào khoảng trên 2,6 triệu tỷ đồng. Điều này một mặt cho thấy các áp lực ảnh hưởng từ các bất lợi bên ngoài, ảnh hưởng đến sản xuất, kinh doanh của người dân, doanh nghiệp, từ đó tác động đến việc mở rộng tín dụng hiệu quả như chia sẻ của đại diện NHNN; mặt khác cũng cho thấy kỳ vọng rút ngắn khoảng chênh lệch huy động - tín dụng, giảm áp lực thanh hệ thống và lãi suất trong nửa cuối năm nay sẽ phụ thuộc vào việc không chỉ đến từ huy động ở thị trường 1.
Trong giai đoạn vừa qua, NHNN đã ban hành nhiều cơ chế chính sách điều hành tiền tệ linh hoạt có ý nghĩa hỗ trợ tăng trưởng và đặc biệt giảm áp lực cho hệ thống ngân hàng, góp phần giữ ổn định vĩ mô, kiềm chế lạm phát, ổn định tỷ giá và mặt bằng lãi suất. Song sau ngày 10/4 khi các ngân hàng đồng thuận hạ lãi suất đến nay, mặt bằng lãi suất tính đến tháng 6/2026, theo chính thống kê của NHNN, cũng đã nhích tăng.
Ông Phan Quốc Bửu nhận định trong nửa cuối năm nay, cùng với Nghị quyết 168/NQ-CP của Chính phủ được ban hành, bản thân ngành ngân hàng với các chính sách cụ thể như Thông tư 25/TT-NHNN có hiệu lực, sẽ gỡ vướng dần áp lực thanh khoản. Tuy nhiên, đáng kể nhất vẫn là động lực giải ngân đầu tư công vì như tính toán, tiền nằm trong Kho bạc đang rất lớn. “Với quyết tâm tăng trưởng mục tiêu cao, việc đẩy mạnh giải ngân đầu tư công cũng đồng thời sẽ góp phần cải thiện được thanh khoản hệ thống cuối năm nay”, ông khẳng định.
Tuy nhiên, vị chuyên gia này cũng cho rằng khi lãi suất được tạo dư địa để không đẩy lên mặt bằng mới, tín dụng cũng được các ngân hàng kiểm soát chặt về đầu ra, hướng phân bổ vào các lĩnh vực có chọn lọc, tiếp tục dành cho các lĩnh vực ưu tiên hơn như dự án hạ tầng đầu tư công hoặc sản xuất, kinh doanh và một số các ngành tạo động lực tăng trưởng cho nền kinh tế.
Cùng quan điểm cho rằng có sự phụ thuộc ngày càng lớn vào nguồn vốn từ thị trường 2 (ngân hàng cho vay lẫn nhau) làm gia tăng chênh lệch kỳ hạn và chênh lệch thanh khoản trên bảng cân đối khi các khoản cho vay có thời hạn dài lại được tài trợ bởi các nguồn vốn có kỳ hạn ngắn, VDSC cho rằng để giảm rủi ro mất cân đối, các ngân hàng buộc phải tăng cường huy động nguồn vốn ổn định thông qua tiền gửi khách hàng, phát hành giấy tờ có giá hoặc trái phiếu tổ chức tín dụng. Điều đó làm gia tăng chi phí vốn và tạo áp lực duy trì mặt bằng lãi suất ở mức cao. Do đó, nếu tăng trưởng tín dụng tiếp tục duy trì ở mức cao như năm 2025 trong khi huy động không theo kịp, áp lực cạnh tranh nguồn vốn sẽ còn gia tăng và tác động ngược trở lại đến nhu cầu cung cũng như khả năng tiếp cận tín dụng của doanh nghiệp.
Bà Nguyễn Thị Phương Lam, Giám đốc Phân tích VDSC dự báo, trong 6 tháng cuối năm 2026, lãi suất sẽ rất khó hạ nhiệt khi mà hệ thống vẫn thiếu thanh khoản. Việc nới các tỷ lệ an toàn thanh khoản chỉ giải quyết được 1 khía cạnh về mặt cấu trúc của hệ thống. Việc vay nước ngoài (offshore, các ngân hàng và Bộ Tài chính) sau đó được NHNN hoán đổi ra VND cùng với lượng tiền gửi Kho bạc có thể hỗ trợ ổn định thanh khoản ngắn hạn (chủ yếu trên thị trường 2), giúp hạ nhiệt phần nào mặt bằng lãi suất.
Ngoài ra, bà Nguyễn Thị Phương Lam cho rằng trong trường hợp hạ lãi suất, thì mức giảm không quá nhiều vì hệ thống cần thời gian cân đối lại để điều chỉnh dần chi phí vốn cho vay khi chi phí đầu vào đã tăng cao trong giai đoạn 6 tháng đầu năm nhằm thu hẹp chênh lệch kỳ hạn. Đây cũng là những tín hiệu cần lưu ý và theo dõi để doanh nghiệp đánh giá được cơ hội tiếp cận tín dụng, tính toán chi phí vốn, và xây dựng kịch bản nguồn vốn cho hoạt động sản xuất kinh doanh.