Nhờ mức tăng trưởng thu nhập lãi thuần và tiết giảm chi phí dự phòng của nhóm ngân hàng quốc doanh, dự báo mức tăng lợi nhuận của các ngân hàng niêm yết khoảng 19,1% trong quý III/2026.
Lợi nhuận của các ngân hàng trong danh sách theo dõi (14 ngân hàng lớn nhất hệ thống, không bao gồm Agribank), được MBS Reseach dự báo sẽ ghi nhận tăng trưởng 19,1% so với cùng kỳ (svck) trong quý III/2026, chủ yếu được dẫn dắt bởi nhóm ngân hàng quốc doanh (NHTMQD).
Thu nhập lãi thuần của nhóm NHTMQD dự kiến tăng 22,1% svck, cao hơn đáng kể so với mức tăng 14,1% svck của nhóm ngân hàng tư nhân (NHTMCP). Diễn biến này được hỗ trợ bởi tăng trưởng tín dụng (TTTD) duy trì tích cực tại các phân khúc doanh nghiệp, khách hàng FDI, trong khi NIM của nhóm NHTMQD cải thiện rõ hơn so với cùng kỳ nhờ chi phí vốn thấp hơn, lợi thế CASA và tỷ trọng các khoản vay trung dài hạn chuyển sang lãi suất thả nổi gia tăng.
Ông Đinh Công Luyến, Chuyên viên phân tích mảng Ngân hàng - Dịch vụ Tài chính, MBS Research cho rằng bên cạnh đó, chi phí trích lập của nhóm quốc doanh dự kiến giảm đáng kể so với cùng kỳ, cũng hỗ trợ đà tăng của lợi nhuận.
Đối với nhóm NHTMCP, thu nhập lãi thuần tăng trưởng thấp hơn nhóm quốc doanh do áp lực giảm NIM lớn hơn khi phải gia tăng huy động nhằm đảm bảo thanh khoản trong khi các mảng cho vay lợi suất cao như KHCN, SME vẫn chưa phục hồi nhu cầu.
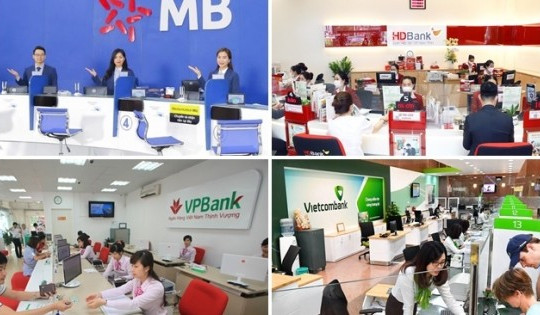
Đáng chú ý, các ngân hàng nhận chuyển giao bắt buộc (Vietcombank, HDBank, VPBank, MB) tiếp tục hưởng lợi từ TTTD cao và không bị hạn chế vào các hoạt động cho vay bất động sản (BĐS), được dự báo chịu ít tác động giảm NIM hơn.
"Nhìn chung, chúng tôi kỳ vọng mặt bằng NIM toàn ngành trong quý III/2026 vẫn chịu áp lực từ chi phí vốn neo cao, đặc biệt tại nhóm NHTMCP có TTTD nhanh hoặc phụ thuộc nhiều hơn vào huy động kỳ hạn. Thu nhập ngoài lãi được kỳ vọng tiếp tục được dẫn dắt chủ yếu đến từ phí dịch vụ, và thu hồi nợ đã xử lý rủi ro", MBS cho biết.
Khảo sát cho thấy trong quý III, nhiều chính sách loại trừ tính dư nợ tín dụng một số loại hình bất động sản như nhà ở xã hội, bất động sản khu công nghiệp, 18 dự án trọng điểm của các nhà đầu tư lớn như Vingroup, Sun Group, Masterise, hay gần đây là quy định cho phép loại trừ tính dư nợ của bất động sản du lịch (nhà hàng, khách sạn, nghỉ dưỡng...) vào dư nợ tăng trưởng tín dụng bất động sản..., được các TCTD cho rằng sẽ hỗ trợ đáng kể vào dư địa mở rộng cho vay chung. Tuy vậy, so với các ngân hàng nhận chuyển giao bắt buộc vừa có lợi thế về room cho vay vừa có lợi thế nguồn vốn khi giảm 50% tỷ lệ dự trữ bắt buộc, thì 4 nhà băng VCB, HDB, VPB và MB vẫn vượt trội hơn.
Ngoài ra, các chính sách như Ngân hàng Nhà nước cho phép khấu trừ 50% tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) khi tính tỷ lệ LDR, hay nâng tỷ lệ tối đa của nguồn vốn ngắn hạn được sử dụng để cho vay trung hạn và dài hạn lên 40%... đều có ý nghĩa mở rộng dư địa để cho vay, đồng thời, là "phép lợi thế" trong tăng nguồn vốn, giảm chi phí vốn, tăng NIM... đặc biệt của một số NHTMQD.
Chất lượng tài sản kỳ vọng không suy giảm thêm so với nửa đầu năm, theo MBS Research.
Cụ thể, các nhà phân tích cho rằng tín dụng toàn ngành vẫn tăng trưởng khả quan trên nền tảng đẩy mạnh cho vay doanh nghiệp lớn và FDI.
Cùng với đó, dự báo áp lực nợ xấu trong quý III/2026 vẫn chủ yếu đến từ nhóm KH SME và cho vay bán lẻ dưới áp lực lãi suất cao, đặc biệt tại nhóm NHTMCP.
Lũy kế 6 tháng 2026, tỷ lệ nợ xấu hình thành/bình quân dư nợ của các ngân hàng MBS Research theo dõi giảm nhẹ 5 điểm cơ bản so với cùng kỳ, cho thấy áp lực nợ xấu chưa gia tăng rõ nét, cùng với đó, các ngân hàng đã gia tăng trích lập dự phòng đáng kể trong 6 tháng 2026 svck giúp củng cố bộ đệm, tạo dư địa để xử lý nợ xấu trong các quý tiếp theo.
Nhóm ngân hàng có xu hướng cho vay thận trọng, kiểm soát chất lượng tài sản và bộ đệm tốt như VCB, CTG, ACB, TCB được kỳ vọng có tỷ lệ nợ xấu cuối quý III/2026 đi ngang so với đầu năm, trong khi đó một số ngân hàng như HDB, LPB, STB, TPB vẫn được dự báo sẽ cóchất lượng tài sảnsuy giảm. Tổng chi phí trích lập của các ngân hàng theo dõi dự kiến tăng 6,7% svck, trong đó nhóm NHTMQD giảm 18,5% svck, trong khi nhóm tư nhân tăng 28,8% svck.
"Diễn biến này cho thấy bộ đệm dự phòng và khả năng kiểm soát chi phí tín dụng của nhóm quốc doanh vẫn tốt hơn, trong khi nhóm tư nhân tiếp tục phải duy trì trích lập ở mức cao hơn nhằm xử lý áp lực từ các khoản vay bán lẻ, SME và bất động sản. Mức chi phí dự phòng này giảm tốc mạnh so với mức tăng 29% của nửa đầu năm", MBS đánh giá.