Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động kỳ hạn từ 6 tháng trở lên, mức giảm tối thiểu 0,5%; đồng thời cho vay các lĩnh vực sản xuất, kinh doanh, ưu tiên từ 1,5-2%/năm.
Việc đồng bộ giảm lãi suất cả huy động và cho vay cho thấy sự chú trọng 2 đầu giá vốn đầu vào và tín dụng vay ra. Đây cũng là "chìa khóa" quan trọng để hệ thống ngân hàng có thể thực sự giảm lãi suất cho vay.
Theo chỉ đạo của Ngân hàng Nhà nước tại văn bản số 9608/NHNN-CSTT ngày 18/10/2026, các tổ chức tín dụng (TCTD) thực hiện nghiêm chỉ đạo về lãi suất; tập trung mọi nguồn lực, tiết giảm chi phí, chia sẻ lợi nhuận và triển khai các giải pháp đồng bộ, quyết liệt để giảm mặt bằng lãi suất. Trước mắt, điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính – tiền tệ; giảm lãi suất cho vay khách hàng, trong đó tập trung giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
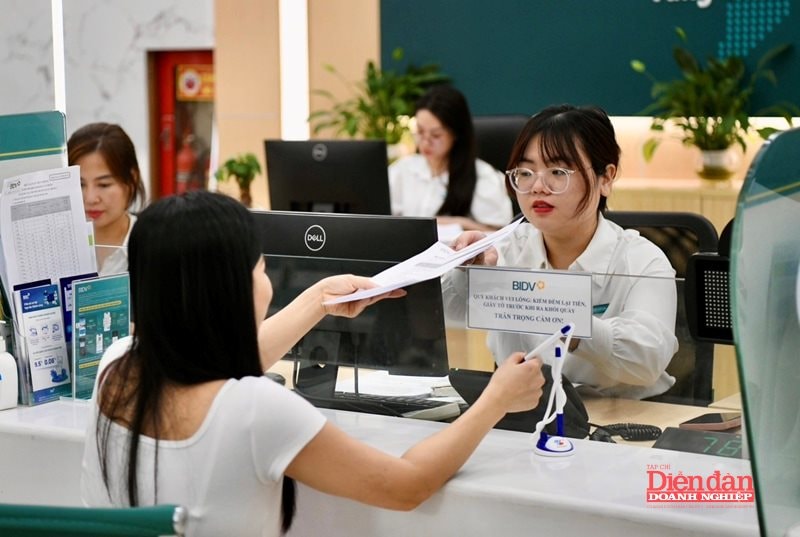
NHNN yêu cầu đảm bảo phát triển hài hòa, cân đối giữa huy động vốn với tín dụng. Thường xuyên rà soát cơ cấu nguồn vốn theo loại tiền, kỳ hạn, đa dạng hóa kênh huy động; kiểm soát rủi ro thanh khoản và mất cân đối kỳ hạn thông qua việc kiểm soát chặt chẽ việc sử dụng nguồn vốn ngắn hạn cho vay trung, dài hạn; đồng thời, tăng cường tỷ trọng nguồn vốn trung, dài hạn để bảo đảm cân đối bền vững giữa nguồn vốn và sử dụng vốn.
Cùng với việc không hạ chuẩn tín dụng để tăng quy mô, phải kiểm soát chặt chẽ dư nợ của các khách hàng lớn, kiểm soát việc định giá lại làm tăng giá trị tài sản bảo đảm và kiểm soát chất lượng tài sản theo hướng giảm tỷ lệ nợ xấu, nâng tỷ lệ bao phủ dự phòng rủi ro nợ xấu. Cùng với đó, kiểm soát lãi dự thu, kiểm soát chia cổ tức và các mối quan hệ tiềm ẩn rủi ro, giao dịch với cổ đông nội bộ.
Các TCTD không tuân thủ, có vi phạm về lãi suất, cạnh tranh không lành mạnh ảnh hưởng hoạt động hệ thống ngân hàng sẽ bị xem xét lại về hạn mức tín dụng năm 2026, cấp hạn mức tín dụng thấp hơn trong 2027 và bị áp một số tỷ lệ an toàn cao hơn quy định.
Hàng loạt quy định cụ thể, chi tiết triển khai các giải pháp của các tổ chức tín dụng cho thấy sự quyết liệt của cơ quan điều hành và định hướng chỉ đạo các ngân hàng trong tiếp tục góp phần tích cực thực hiện mục tiêu giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ thúc đẩy tăng trưởng kinh tế trong những tháng cuối năm, đi cùng đảm bảo an toàn hệ thống các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Thực hiện chỉ đạo của Chính phủ, NHNN, một số các TCTD đã bắt đầu có chương trình giảm lãi suất cho vay như BIDV, kế hoạch của Vietcombank; hay Agribank cũng đã thông báo từ ngày 19/10/2026 triển khai chương trình giảm lãi suất cho vay tối đa 2%/năm so với mức lãi suất thông thường, tập trung vào lĩnh vực ưu tiên và khách hàng sản xuất, kinh doanh. Theo đó, Agribank dự kiến dành khoảng 2.000 tỷ đồng để chia sẻ chi phí vốn với người dân và doanh nghiệp.
Trong tuần này, theo dự báo của giới chuyên môn, nhiều ngân hàng sẽ vào cuộc đua điều chỉnh giảm lãi suất huy động tối thiểu 0,5% với kỳ hạn tử trên 6 tháng, đồng thời hạ lãi suất vay có trọng tâm. Điều này cũng đồng nghĩa các ngân hàng sẽ phải hoặc tăng cường mở rộng bổ sung nguồn vốn từ các nguồn khác ngoài kênh tiền gửi - đặc biệt là vốn vay trung và dài hạn. Nhóm sản phẩm chứng chỉ tiền gửi, công cụ nợ trái phiếu và huy động vốn quốc tế kỳ vọng sẽ góp phần giúp các ngân hàng cân đối bền vững giữa nguồn vốn và sử dụng vốn, đặc biệt tăng cường nguồn vốn trung và dài hạn.
Nhiều ngân hàng hiện đã có sẵn kế hoạch phát hành trái phiếu trong những tháng cuối năm quy mô lớn, đi cùng đã "lên sẵn" điểm đến của dòng vốn huy động.
Với phương án vừa được phê duyệt, VietinBank dự kiến chào bán tổng cộng 160 triệu trái phiếu ra công chúng, với mệnh giá 100.000 đồng/trái phiếu. Tổng giá trị phát hành theo mệnh giá đạt 16.000 tỷ đồng, chia thành 2 đợt. Ngân hàng dự kiến phân bổ 8.000 tỷ đồng cho lĩnh vực bất động sản và 8.000 tỷ đồng cho hoạt động đầu tư theo phương thức đối tác công tư (PPP).
Tương tự, BIDV cũng vừa phê duyệt phương án phát hành tối đa 20.000 tỷ đồng trái phiếu ra công chúng, nhằm bổ sung vốn cấp 2, tăng quy mô vốn hoạt động và tạo nguồn vốn phục vụ hoạt động tín dụng.
Đáng chú ý, theo phương án sử dụng vốn, BIDV dự kiến phân bổ 10.000 tỷ đồng cho lĩnh vực kinh doanh bất động sản, tương đương 50% tổng số tiền huy động. Lĩnh vực vận tải, kho bãi dự kiến nhận 5.000 tỷ đồng. 5.000 tỷ đồng còn lại được phân bổ cho các lĩnh vực khác, gồm bán lẻ, sản xuất, phân phối điện, khí đốt, sản xuất kinh doanh công nghiệp và xây dựng.
Trong những tháng gần đây, Vietcombank vẫn miệt mài huy động trái phiếu trong nước, bổ sung hàng nghìn tỷ đồng cho vốn kinh doanh và vốn cấp 2.
Ở khu vực ngân hàng tư nhân, HDBank vừa công bố Nghị quyết HĐQT thông qua phương án phát hành trái phiếu ra công chúng, phương án sử dụng vốn và phương án trả nợ đối với nguồn tiền thu được. Tổng mệnh giá trái phiếu dự kiến phát hành tối đa 20.000 tỷ đồng. Theo đó, ngân hàng này dự kiến chào bán tối đa 200 triệu trái phiếu, mệnh giá 100.000 đồng/trái phiếu, là loại trái phiếu không chuyển đổi, không kèm chứng quyền và không có tài sản bảo đảm. Đây là nợ thứ cấp, đáp ứng các điều kiện để được tính vào vốn cấp 2 của Ngân hàng. Tổ chức tư vấn và phân phối trái phiếu cho các đợt phát hành này là SHS. Đại lý đăng ký, lưu ký ban đầu là Chứng khoán HD (HDS).
HDBank dự kiến chia kế hoạch huy động thành 3 đợt, kéo dài từ cuối năm 2026 đến năm 2027, với kỳ hạn trái phiếu là 7 hoặc 8 năm.
Ngoài ra, nhà băng này còn có kế hoạch phát hành tối đa 500 triệu USD trái phiếu quốc tế và đặt mục tiêu niêm yết tại sàn London, sau khi huy động thành công hơp vốn 721 triệu USD cuối tháng 7.
VIB đầu tháng 10 cũng cho biết, đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ 9 định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong...
Việc các ngân hàng tận dụng huy động từ thị trường vốn nợ trong và ngoài nước, dù đang chịu lãi suất trái phiếu thả nổi và có thể cao hơn so môi trường lãi suất tiền gửi neo cao, được đánh giá là kênh tái cơ cấu nguồn vốn và hỗ trợ tăng cường tỷ lệ nguồn vốn trung và dài hạn khá hiệu quả.
Tuy nhiên, áp lực đảm bảo thanh khoản và cân đối nguồn vốn - nhu cầu sử dụng, bao gồm liên quan đến khả năng hấp thụ của doanh nghiệp và nền kinh tế, cũng đang cần được theo dõi và linh hoạt trước rủi ro lạm phát.
Dự báo về quý IV/2026, các chuyên gia phân tích của Chứng khoán MBS cho rằng, vẫn còn nhiều áp lực lên lạm phát trong những tháng còn lại của năm, bao gồm: Thứ nhất, giá dầu thế giới neo ở mức cao khi căng thẳng tại Trung Đông vẫn chưa có dấu hiệu hạ nhiệt. Là quốc gia nhập khẩu năng lượng ròng, việc giá dầu thế giới neo ở mức cao sẽ gây áp lực đáng kể lên giá xăng dầu nội địa. Thứ hai, giá vật liệu xây dựng sẽ tăng do nhu cầu triển khai các công trình hạ tầng và bất động sản dân cư tăng mạnh, trong đó giá thép được dự báo tăng 7% svck; Thứ ba, các quy định về thu thuế các hộ kinh doanh phần nào sẽ tác động đến giá cả đến tay người tiêu dùng. Thứ tư, các tác động của yếu tố tỷ giá và tăng trưởng tín dụng tăng mạnh trong năm 2025 sẽ dần phản ánh vào giá cả hàng hóa của năm 2026.
Về lý thuyết, với các áp lực này, mặt bằng lãi suất thường sẽ neo cao lâu hơn kỳ vọng. Tuy nhiên, rủi ro chính không chỉ là lãi suất khó giảm, mà còn là tình trạng chi phí vốn cao trong khi hiệu quả đầu tư suy yếu. Các chính sách theo đó đang và sẽ cần tiếp tục hỗ trợ dòng vốn đi vào các lĩnh vực có nhu cầu thực và khả năng tạo dòng tiền như định hướng.