
Ghi giá chuyển nhượng nhà đất thấp hơn thực tế để giảm nghĩa vụ thuế có thể khiến chính người mua, người bán đối mặt với những hệ quả pháp lý khó lường.
Một mảnh đất được bán với giá thực tế 20 tỷ đồng nhưng trên hợp đồng chỉ ghi 5 tỷ đồng. Khoảng chênh lệch 15 tỷ đồng cuối cùng trở thành một trong những căn cứ dẫn tới việc cơ quan công an khởi tố vụ án trốn thuế.
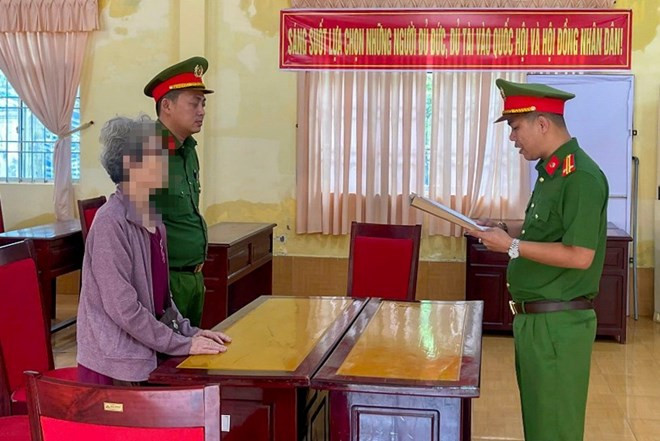
Cuối tháng 9/2026, Công an TP Cần Thơ đã khởi tố vụ án, khởi tố bị can đối với bà Ngô Kim Ngẩu (79 tuổi) để điều tra về hành vi trốn thuế. Theo kết quả điều tra được công bố, năm 2022, bà Ngẩu chuyển nhượng một thửa đất với giá thực tế 20 tỷ đồng nhưng giá kê khai trên hợp đồng chỉ 5 tỷ đồng. Cơ quan điều tra xác định việc kê khai này làm giảm số thuế thu nhập cá nhân 300 triệu đồng và lệ phí trước bạ 75 triệu đồng.
Vụ việc một lần nữa cảnh báo về rủi ro của tình trạng mua bán bất động sản “2 giá” - giá thực tế các bên thỏa thuận một đằng, giá thể hiện trên hợp đồng một nẻo. Đây không phải hiện tượng cá biệt. Qua rà soát các vụ án dân sự liên quan đến tranh chấp quyền sử dụng đất, hợp đồng chuyển nhượng nhà đất và mua bán nhà ở, Phòng 9 Viện KSND TP.HCM phát hiện một số trường hợp giá ghi trên hợp đồng thấp hơn rất xa giá giao dịch thực tế.
Có trường hợp bất động sản được chuyển nhượng thực tế 1,07 tỷ đồng nhưng hợp đồng chỉ ghi 20 triệu đồng, chênh hơn 53 lần. Một trường hợp khác, giá giao dịch thực tế 4,8 tỷ đồng nhưng hợp đồng công chứng chỉ thể hiện 700 triệu đồng.
Đằng sau những con số chênh lệch này thường là câu chuyện về nghĩa vụ tài chính. Thuế thu nhập cá nhân đối với chuyển nhượng bất động sản của cá nhân cư trú được xác định theo mức 2% trên giá chuyển nhượng, với quy định về căn cứ tính thuế trong trường hợp giá trên hợp đồng thấp hơn mức giá được xác định theo pháp luật đất đai.
Vì vậy, việc cố tình ghi giá chuyển nhượng thấp hơn thực tế nhằm giảm số thuế phải nộp không đơn thuần là thỏa thuận riêng giữa người mua và người bán. Khi bị phát hiện, người có hành vi vi phạm có thể bị truy thu, xử phạt; trường hợp đủ yếu tố cấu thành tội phạm còn có thể bị xem xét trách nhiệm hình sự.
Nhưng rủi ro của nhà đất “2 giá” không dừng ở câu chuyện thuế. Khi giao dịch diễn ra thuận lợi, khoảng cách giữa giá ghi trên hợp đồng và số tiền thực tế có thể chưa bộc lộ hậu quả. Vấn đề thường xuất hiện khi một bên không tiếp tục thực hiện cam kết hoặc các bên phát sinh tranh chấp.
Chẳng hạn, bất động sản được mua với giá thực tế 5 tỷ đồng nhưng hợp đồng chỉ ghi 2 tỷ đồng. Nếu xảy ra tranh chấp về số tiền đã thanh toán, bên muốn chứng minh khoản tiền thực tế phải dựa vào chứng từ chuyển tiền, giấy nhận tiền, tin nhắn, thỏa thuận hoặc những chứng cứ khác. Chính việc để hợp đồng không phản ánh đầy đủ số tiền giao nhận đã làm cho việc bảo vệ quyền lợi trở nên phức tạp hơn.
Ở phạm vi rộng hơn, những giao dịch không phản ánh đúng giá thực tế còn ảnh hưởng đến chất lượng dữ liệu về thị trường bất động sản. Khi cơ sở dữ liệu đất đai, thuế, công chứng và giao dịch ngày càng được kết nối, khoảng cách bất thường giữa giá kê khai và các dữ liệu liên quan cũng sẽ ngày càng dễ được nhận diện.

Trao đổi với Diễn đàn Doanh nghiệp, Luật sư Nguyễn Đức Biên – Giám đốc Công ty Luật TNHH Đại La cho rằng, một trong những sai lầm của các bên là coi việc ghi giá thấp trên hợp đồng như một thỏa thuận chỉ liên quan đến người mua và người bán.
“Ở thời điểm ký hợp đồng, hai bên có thể cùng thống nhất một mức giá thấp hơn thực tế và cho rằng điều đó không ảnh hưởng đến quyền lợi của mình. Nhưng khi xảy ra tranh chấp, chính hợp đồng lại là một trong những chứng cứ quan trọng. Nếu số tiền ghi trên hợp đồng khác với số tiền thực tế đã giao nhận, các bên sẽ phải chứng minh phần chênh lệch bằng những chứng cứ khác”, Luật sư Biên phân tích.
Theo Luật sư Nguyễn Đức Biên, trường hợp các bên cố tình thể hiện một mức giá không đúng với thỏa thuận thực tế còn có thể đặt ra vấn đề về giao dịch giả tạo. Bộ luật Dân sự có quy định về giao dịch được xác lập giả tạo nhằm che giấu một giao dịch khác. Tuy nhiên, việc xác định hậu quả pháp lý phải căn cứ vào bản chất thỏa thuận, mục đích của các bên và chứng cứ trong từng vụ việc, không thể chỉ thấy hai mức giá khác nhau mà mặc nhiên kết luận toàn bộ hợp đồng vô hiệu.
Đối với trách nhiệm về thuế, Luật sư Biên lưu ý cũng cần xem xét cụ thể hành vi và vai trò của từng người. Không phải cứ xuất hiện hợp đồng “2 giá” thì tất cả các bên đương nhiên phải chịu trách nhiệm hình sự. Việc xử lý phải dựa trên hành vi thực tế, số tiền thuế bị thiếu, ý thức của người tham gia và các điều kiện pháp luật quy định.
“Điều người mua cũng cần đặc biệt lưu ý là đừng nghĩ ghi giá thấp chỉ là câu chuyện nghĩa vụ thuế của người bán. Nếu biết rõ mục đích của việc kê khai không đúng và cùng tham gia thực hiện, vai trò, hành vi của từng người vẫn có thể được cơ quan có thẩm quyền xem xét khi vụ việc bị phát hiện”, Luật sư Nguyễn Đức Biên lưu ý.
Theo Luật sư Biên, để hạn chế giao dịch “2 giá”, không thể chỉ chờ đến khi phát sinh tranh chấp hoặc có dấu hiệu trốn thuế mới kiểm tra. Việc kết nối dữ liệu công chứng, đất đai, thuế và thanh toán sẽ giúp cơ quan quản lý có thêm cơ sở nhận diện những giao dịch có mức giá bất thường.
Cùng với đó, thanh toán qua ngân hàng đối với các giao dịch giá trị lớn sẽ tạo dấu vết rõ hơn về dòng tiền. Khi dữ liệu về hợp đồng, nghĩa vụ thuế và thanh toán có khả năng đối chiếu, dư địa cho việc kê khai một mức giá nhưng thanh toán một mức giá khác sẽ dần bị thu hẹp.
“Với bất động sản có giá trị lớn, một khoản tiền tưởng như tiết kiệm được trước mắt không đáng để đánh đổi bằng nguy cơ bị truy thu, xử phạt, thậm chí phải đối mặt với trách nhiệm hình sự và những bất lợi khi xảy ra tranh chấp. Hợp đồng phản ánh đúng giao dịch, thanh toán có chứng từ và thực hiện đầy đủ nghĩa vụ tài chính vẫn là cách tốt nhất để bảo vệ chính người mua và người bán”, Luật sư Nguyễn Đức Biên nhấn mạnh.

