
Theo chuyên gia, áp lực phát hành trái phiếu Chính phủ vẫn đang ở ngưỡng lớn, và có thể tập trung nhiều vào các tháng cuối năm. Cùng với đó, lợi suất có thể nhích tăng trong tháng này.
Trong tháng 8/2026, Kho bạc Nhà nước (KBNN) đã tổ chức 20 phiên đấu thầu trái phiếu Chính phủ (TPCP) với tổng giá trị gọi thầu (GTGT) là 60.000 tỷ đồng, tỷ lệ trúng thầu là 46,3%, theo dữ liệu của Hiệp hội Thị trường trái phiếu Việt Nam.
Trong đó, KBNN gọi thầu các kỳ hạn 3, 5, 10, 15 và 30 năm. Trái phiếu kỳ hạn 5 năm chiếm 51,2% giá trị trúng thầu (GTTT), đạt 14.207 tỷ đồng (tỷ lệ trúng thầu/gọi thầu đạt 61,8%). Kỳ hạn 10 năm trúng thầu 12.950 tỷ đồng (tỷ lệ trúng thầu/gọi thầu đạt 44,7%), kỳ hạn 15 năm trúng thầu 550 tỷ đồng (tỷ lệ 13,8%) và kỳ hạn 30 năm trúng thầu 50 tỷ đồng (tỷ lệ 2,5%). Kỳ hạn 3 năm không trúng thầu.
Kỳ hạn phát hành bình quân tháng 8 là 7,58 năm. Lãi suất trúng thầu trung bình đạt 4,32%/năm, tăng so với mức 4,27% trong tháng 7/2026.
Tổng giá trị TPCP phát hành thông qua đấu thầu trong 8 tháng đầu năm 2026 là 228.921 tỷ đồng, đạt 45,8% kế hoạch cả năm (500.000 tỷ đồng). Trong đó, giá trị TPCP phát hành trong Quý III đạt 38,6% kế hoạch quý (120.000 tỷ đồng).
Giá trị giao dịch thông thường (Outright) là 233.808 tỷ đồng (giảm 11,2% so với tháng trước) và giao dịch mua bán lại (Repo) là 109.759 tỷ đồng (giảm 8,9% so với tháng trước). Thanh khoản trung bình/ngày của giao dịch Outright ở mức 11.690 tỷ đồng và của giao dịch Repo là 5.488 tỷ đồng, lần lượt giảm 11,2% và 8,9% so với cùng kỳ tháng trước.
Trái phiếu kỳ hạn 10 năm, 15 năm và 30 năm chiếm phần lớn giá trị giao dịch trên thị trường thứ cấp, lần lượt là 37%, 15% và 36% trên tổng số 233.808 tỷ đồng. Nhà đầu tư nước ngoài mua ròng 395 tỷ đồng TPCP trong tháng 8/2026, đưa lượng bán ròng của khối ngoại năm 2026 xuống 5.081 tỷ đồng.
Lợi suất TPCP Việt Nam, theo phòng chào giá VBMA, tiếp tục tăng nhẹ trong tháng 8, song đà tăng có sự phân hóa rõ giữa các kỳ hạn. Áp lực chủ yếu tập trung ở đầu đường cong khi lợi suất 1 đến 3 năm tăng khoảng 10 điểm cơ bản, trong khi kỳ hạn 10 năm chỉ tăng 3 điểm cơ bản, đóng cửa tháng ở mức 4,433%/năm và các kỳ hạn dài gần như đi ngang.
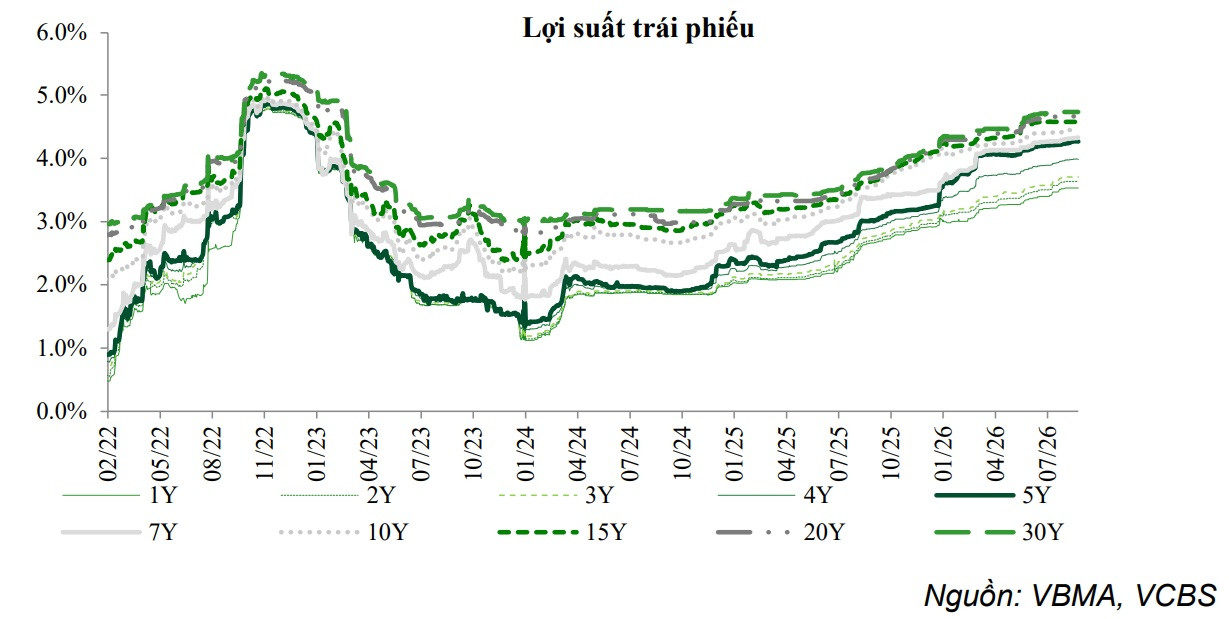
Diễn biến này khiến đường cong lợi suất tiếp tục phẳng hóa nhẹ, với chênh lệch 30 năm và 1 năm thu hẹp từ 129,2 xuống 120,7 điểm cơ bản. Điều này cho thấy áp lực tăng lợi suất hiện chủ yếu đến từ mặt bằng lãi suất ngắn hạn, trong khi kỳ vọng đối với lãi suất dài hạn vẫn tương đối ổn định.
VNBA cho biết chênh lệch lợi suất TPCP Việt Nam - Mỹ tiếp tục âm trên toàn bộ các kỳ hạn trong tháng 8/2026. Tại kỳ hạn 10 năm, chênh lệch thu hẹp từ -0,34% cuối tháng 7 xuống mức thấp nhất -0,19% vào ngày 25/8, trước khi nới rộng lên -0,28% vào cuối tháng. Diễn biến tương tự cũng xuất hiện ở các kỳ hạn dài 20 và 30 năm, trong khi chênh lệch tại nhóm kỳ hạn ngắn 1 đến 3 năm tương đối ổn định.
Với khối lượng trúng thầu tăng mạnh, lãi suất nhích tăng trên thị trường sơ cấp, trong khi đó thị trường thứ cấp cũng ghi nhận lợi suất tăng nhẹ và thanh khoản sụt giảm mạnh, Chứng khoán VCBS nhận định lợi suất trái phiếu có thể nhích tăng trong tháng tiếp theo.
Theo VCBS, áp lực phát hành trái phiếu vẫn đang ở ngưỡng lớn, và có thể tập trung nhiều vào các tháng cuối năm. Điều này là hoàn toàn hợp lý khi dư địa phát hành trong kế hoạch còn lớn (hơn 55% của tổng kế hoạch cả năm 500.000 tỷ đồng). Bên cạnh đó, động lực cho phát hành trái phiếu cũng rất lớn khi nhu cầu tư tăng, theo cùng thúc đẩy tăng tốc giải ngân đầu tư công nhằm đạt kế hoạch đề ra.
Đến đầu tháng 9, hơn 513.300 tỷ đồng vốn đầu tư công đã được giải ngân, tương đương 50,2% kế hoạch Thủ tướng giao cả năm
(1.026.662 tỷ đồng), theo báo cáo của Bộ Tài Chính. Như vậy, còn 513.362 tỷ đồng vẫn chờ giải ngân trong 4 tháng cuối năm.
Ông Trần Minh Hoàng - Giám đốc Nghiên cứu Phân tích VCBS - nhận định, áp lực phát hành trái phiếu vẫn đang ở ngưỡng lớn và có thể tập trung nhiều vào các tháng cuối năm. Cùng với đó, kỳ vọng lợi suất trái phiếu ở ngưỡng cao, trong bối cảnh áp lực lạm phát lõi vẫn nhích tăng.
Chuyên gia nhận định trên diễn biến của thị trường, thanh khoản hệ thống ngân hàng được cải thiện so với giai đoạn trước; tuy nhiên, vẫn tồn tại áp lực nguồn vốn mang tính cấu trúc.
Theo đó, có thể hiểu trên lý thuyết, ngay cả khi thanh khoản hệ thống ngân hàng cải thiện về ngắn hạn, lợi suất TPCP có thể được hỗ trợ; Song nếu vẫn tồn tại áp lực nguồn vốn mang tính cấu trúc - chẳng hạn tín dụng tăng nhanh hơn huy động, CASA thấp hoặc ngân hàng phải duy trì nguồn vốn dài hơn - thì chi phí vốn vẫn ở mức cao. Hay nói cách khác, áp lực nguồn vốn và mặt bằng lãi suất ngân hàng cao tiếp tục tạo áp lực lên lợi suất TPCP, đặc biệt tại nhóm kỳ hạn ngắn.


