

24h
“Quẹt thẻ lấy tiền mặt”: Rủi ro từ những giao dịch khống
“Quẹt thẻ lấy tiền mặt”, đáo hạn thẻ tín dụng qua máy POS tưởng là cách xoay tiền nhanh, nhưng có thể kéo theo những rủi ro pháp lý không phải ai cũng nhận diện đầy đủ…
“Rút tiền thẻ tín dụng phí 0,5%”, “đáo hạn tận nơi”, “quẹt POS lấy tiền mặt”… Những lời quảng cáo như vậy không khó bắt gặp trên các hội, nhóm mạng xã hội.
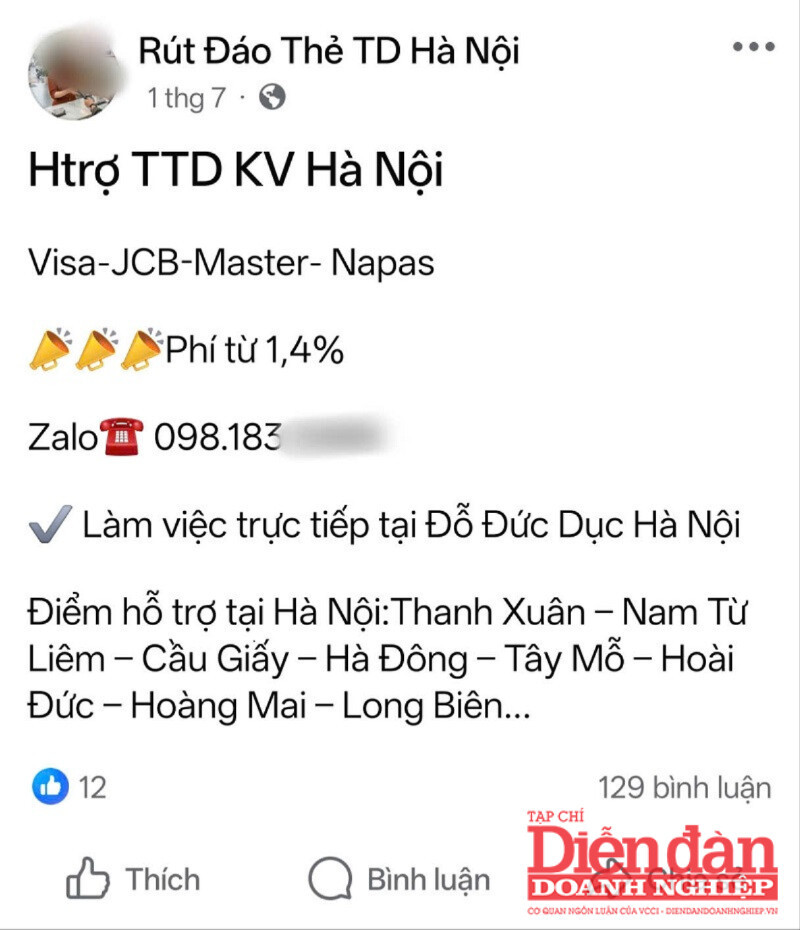
Tại một nhóm chuyên giao dịch, đáo hạn thẻ ngân hàng, tài khoản N.H.Q quảng cáo dịch vụ rút tiền mặt từ thẻ tín dụng qua POS với mức phí 0,5%. Một trang khác giới thiệu dịch vụ đáo hạn, rút tiền từ thẻ với mức phí 1,3%, hỗ trợ tận nơi tại Hà Nội.
Cách thức được giới thiệu khá đơn giản: chủ thẻ thực hiện giao dịch qua máy POS, sau đó nhận lại tiền sau khi trừ phí. Điểm đáng lưu ý là phía sau giao dịch được hệ thống ghi nhận là thanh toán bằng thẻ có thể không tồn tại hoạt động mua bán hàng hóa hay cung ứng dịch vụ tương ứng.
Thực tế, cơ quan chức năng đã phát hiện, xử lý những trường hợp lợi dụng POS để thực hiện giao dịch thanh toán khống. Điển hình như, Phòng An ninh kinh tế Công an TP Đà Nẵng đã xử phạt hộ kinh doanh L.H tại phường Ngũ Hành Sơn 137,5 triệu đồng và buộc nộp lại số tiền thu lợi bất hợp pháp do thực hiện giao dịch thanh toán khống tại đơn vị chấp nhận thẻ nhưng không phát sinh mua bán hàng hóa, cung ứng dịch vụ thực tế.
Kết quả xác minh cho thấy, hộ kinh doanh này sử dụng POS để thực hiện các giao dịch quẹt thẻ, hỗ trợ rút tiền mặt, đáo hạn thẻ tín dụng và hưởng phí dịch vụ.
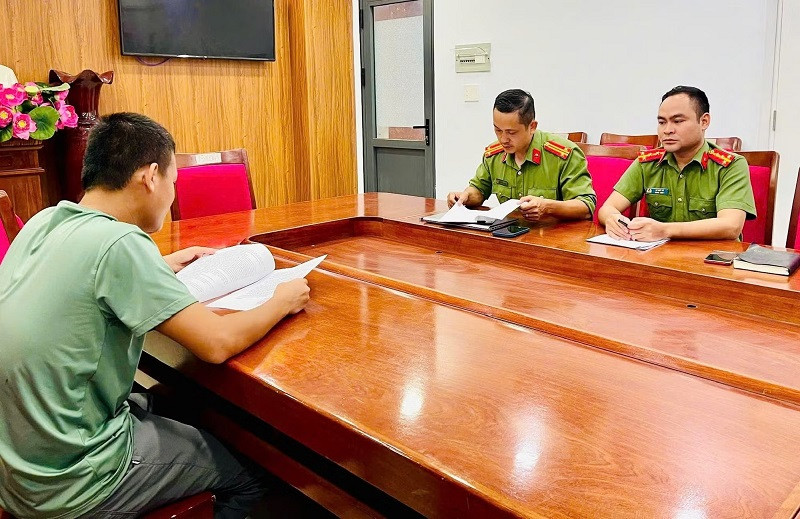
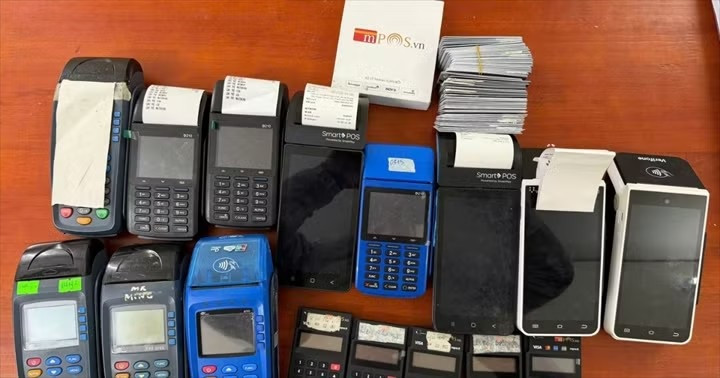
Ở những vụ việc khác, POS còn xuất hiện trong các hành vi có tính chất nghiêm trọng hơn. Tại Quảng Ninh, Hà Minh Trí, người điều hành cửa hàng TCREDIT 247, bị khởi tố sau khi cơ quan chức năng phát hiện việc thu thập, tàng trữ trái phép thông tin của 4.591 thẻ tín dụng, thuê nhiều máy POS để thực hiện giao dịch thanh toán khống nhằm rút tiền, đáo hạn nợ thẻ tín dụng. Số tiền thu lợi bất chính bước đầu được xác định khoảng 3 tỷ đồng.
Tại Hưng Yên, Trương Thị Hoài, một nhân viên ngân hàng, bị khởi tố về tội “Sử dụng mạng máy tính, mạng viễn thông, phương tiện điện tử thực hiện hành vi chiếm đoạt tài sản”. Kết quả điều tra ban đầu xác định Hoài đã lợi dụng dữ liệu thẻ tín dụng, thông qua các đại lý, hộ kinh doanh có POS để rút tiền, chiếm đoạt hơn 1,3 tỷ đồng của 39 bị hại.
Trao đổi với Diễn đàn Doanh nghiệp xung quanh vấn đề này, Luật sư Nguyễn Thanh Phong – Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, cần nhìn vào bản chất của từng giao dịch thay vì cho rằng chỉ cần giao dịch được thực hiện qua POS và hệ thống chấp nhận thì việc rút tiền theo cách này không có rủi ro pháp lý.
Máy POS được cung cấp cho đơn vị chấp nhận thanh toán để phục vụ hoạt động mua bán hàng hóa, cung ứng dịch vụ. Nếu không phát sinh hoạt động mua bán, cung ứng dịch vụ nhưng các bên vẫn tạo giao dịch thanh toán để chủ thẻ nhận lại tiền, bản chất giao dịch không còn tương ứng với nội dung thể hiện trên hệ thống.
“Điểm cần quan tâm không chỉ là chủ thẻ phải trả phí bao nhiêu, mà giao dịch đó có phản ánh hoạt động mua bán hàng hóa, cung ứng dịch vụ thực tế hay không. Khi POS được sử dụng để tạo giao dịch khống, những người tham gia có thể đối mặt với rủi ro pháp lý mà họ chưa nhận thức đầy đủ”, Luật sư Phong phân tích.
Theo Luật sư Nguyễn Thanh Phong, trách nhiệm pháp lý phải được xem xét đối với từng trường hợp cụ thể. Không thể chỉ từ việc xuất hiện một giao dịch qua POS để suy ra trách nhiệm hình sự. Tính chất hành vi, mục đích, vai trò của từng người, hậu quả và những hành vi đi kèm mới là căn cứ để xác định trách nhiệm.
Đối với hộ kinh doanh, doanh nghiệp, việc sử dụng hoặc để người khác sử dụng POS cho những giao dịch không gắn với hoạt động kinh doanh thực tế có thể dẫn tới xử lý theo quy định trong lĩnh vực tiền tệ, ngân hàng. Nếu quá trình thực hiện còn gắn với hành vi chiếm đoạt tài sản, sử dụng trái phép thông tin tài khoản ngân hàng hoặc những hành vi có dấu hiệu tội phạm khác, trách nhiệm pháp lý sẽ được xem xét tương ứng với bản chất và mức độ của từng hành vi.
Chủ thẻ cũng không nên coi việc trả phí để lấy tiền mặt từ hạn mức tín dụng là một dịch vụ tài chính thông thường. Ngoài khoản phí phải trả, việc giao thẻ hoặc cung cấp thông tin thẻ cho bên trung gian còn tiềm ẩn nguy cơ lộ dữ liệu và phát sinh giao dịch ngoài sự kiểm soát.
“Thẻ tín dụng về bản chất là một hình thức cấp tín dụng. Nếu thường xuyên phải sử dụng dịch vụ đáo hạn để duy trì dư nợ, người sử dụng cần xem lại khả năng tài chính của mình, thay vì tiếp tục xoay vòng khoản nợ bằng những giao dịch tiềm ẩn rủi ro”, Luật sư Phong nhận định.
Theo luật sư, doanh nghiệp, hộ kinh doanh được lắp đặt POS cần quản lý chặt thiết bị và hoạt động thanh toán, không cho thuê, cho mượn hoặc để người khác sử dụng POS cho những giao dịch không phát sinh từ hoạt động kinh doanh thực tế. Chủ thẻ cũng không nên giao thẻ, mã OTP, mật khẩu hay thông tin bảo mật cho bên trung gian và cần thường xuyên kiểm tra lịch sử giao dịch.
“Đừng chỉ nhìn vào mức phí để quyết định sử dụng một dịch vụ. Điều cần quan tâm trước hết là bản chất giao dịch mình đang tham gia. Khi không có hàng hóa, dịch vụ thực tế nhưng trên hệ thống lại xuất hiện một giao dịch thanh toán, đó là dấu hiệu người sử dụng thẻ cần đặc biệt thận trọng”, Luật sư Nguyễn Thanh Phong khuyến cáo.