

Dịch vụ tài chính
Bảo hiểm hưu trí tự nguyện: Giảm áp lực an sinh và giữ chân nhân tài
Phát triển bảo hiểm hưu trí tự nguyện giúp giảm áp lực an sinh và hỗ trợ doanh nghiệp giữ chân nhân tài chất lượng cao.
Ngày 17/9, tại TP HCM, dưới sự chỉ đạo của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Tạp chí Diễn đàn Doanh nghiệp tổ chức hội thảo: “Chiến lược hưu trí tự nguyện, tối ưu thuế & nâng tầm doanh nghiệp”.
Trình bày tham luận tại Hội thảo, TS Phạm Viết Thuận - Viện trưởng Viện Kinh tế tài nguyên và Môi trường TP HCM cho biết, nền kinh tế hướng tới mục tiêu nâng thu nhập bình quân đầu người lên mức 8.500 USD mỗi năm, đòi hỏi mức thu nhập bình quân khi về hưu của người lao động phải đạt khoảng 186 triệu đồng mỗi năm. Đây là chỉ tiêu quan trọng nhằm bảo đảm chất lượng cuộc sống cho người dân khi hết tuổi lao động. Tuy nhiên, hệ thống an sinh xã hội hiện tại đang đối mặt với thử thách lớn từ tốc độ già hóa dân số. Theo báo cáo của các tổ chức quốc tế, đến năm 2050, tỷ lệ người cao tuổi tại Việt Nam sẽ chiếm 25% tổng dân số. Nhiều quốc gia phát triển có khoảng 75 năm để chuyển sang giai đoạn già hóa này, còn Việt Nam trải qua quá trình này trong thời gian ngắn hơn rất nhiều.
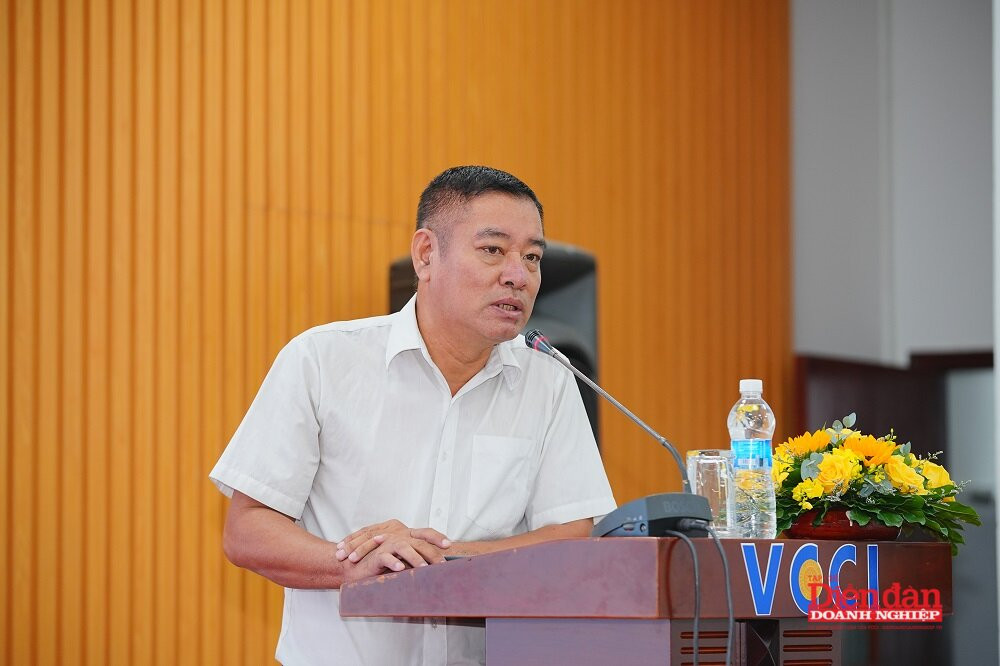
Theo TS Phạm Viết Thuận, tuổi thọ bình quân của người hưởng bảo hiểm xã hội hiện dao động từ 65 đến 73 tuổi. Trong vòng 10 đến 15 năm tới, con số này dự kiến tăng lên mức 77 đến 82 tuổi. Tuổi thọ gia tăng đồng nghĩa với thời gian thụ hưởng trợ cấp kéo dài, tạo ra áp lực gia tăng lên quỹ bảo hiểm xã hội bắt buộc. Nếu không có giải pháp gánh vác ngay từ thời điểm này, quỹ an sinh cơ bản sẽ rơi vào tình trạng quá tải nghiêm trọng.
Trên thực tế, thu nhập hưu trí hiện nay ghi nhận sự chênh lệch đáng kể giữa các nhóm đối tượng và chưa đáp ứng nhu cầu sống cơ bản. Phần lớn lực lượng lao động và cán bộ tại các đơn vị sự nghiệp đóng bảo hiểm xã hội dựa trên mức lương cơ bản bình quân khoảng 3 triệu đồng mỗi tháng. Khi nghỉ hưu, mức thu nhập tích lũy chỉ đem lại khoản lương hưu khoảng 76 đến 84 triệu đồng mỗi năm, mới đạt một nửa so với mục tiêu đặt ra.
Thống kê về phân khúc thu nhập hưu trí cho thấy nhóm người nhận mức lương hưu từ 10 đến 20 triệu đồng mỗi tháng hiện chỉ chiếm khoảng 11%. Nhóm đạt mức thu nhập hưu trí 186 triệu đồng mỗi năm theo định hướng của Nhà nước chỉ chiếm vỏn vẹn 0,3%. Quỹ bảo hiểm xã hội bắt buộc đóng vai trò là nền tảng tối thiểu, bảo đảm cơm ăn áo mặc và thẻ bảo hiểm y tế cho người dân. Tuy nhiên, cơ chế này không có công cụ phá lệ để nâng cao mức thu nhập hưu trí vượt khung. Bên cạnh đó, bảo hiểm xã hội bắt buộc hạn chế tiếp nhận những trường hợp từ 55 đến 60 tuổi mới bắt đầu tham gia.
Sự ra đời của Nghị định 46/2023/NĐ-CP tạo hành lang pháp lý cho sản phẩm bảo hiểm hưu trí tự nguyện thương mại. TS Phạm Viết Thuận đánh giá đây là tầng bảo vệ cao hơn, hoạt động song song để chia sẻ tải trọng với quỹ bảo hiểm xã hội. Dù vậy, thị trường hiện ghi nhận sự nhầm lẫn phổ biến. Nhiều doanh nghiệp và người dân chưa phân biệt rõ giữa bảo hiểm xã hội bắt buộc, bảo hiểm tự nguyện do Nhà nước quản lý và quỹ hưu trí tự nguyện do các công ty bảo hiểm thương mại vận hành.
Số liệu thực tế phản ánh bức tranh phát triển còn khiêm tốn của dòng sản phẩm này. Hệ thống bảo hiểm xã hội bắt buộc hiện ghi nhận khoảng 19 triệu người tham gia, trong khi bảo hiểm tự nguyện của Nhà nước đạt 2,7 triệu người. Quỹ hưu trí tự nguyện doanh nghiệp mới chỉ thu hút khoảng 28.500 người tham gia, chiếm tỷ lệ vỏn vẹn 0,15% trên tổng số 62 triệu người trong độ tuổi lao động. Tổng tài sản của các quỹ hưu trí tự nguyện do 6 doanh nghiệp bảo hiểm quản lý mới đạt khoảng 273 tỷ đồng. TS Phạm Viết Thuận nhận định tỷ lệ 0,15% chứng tỏ dư địa phát triển của thị trường này còn nguyên vẹn và cực kỳ rộng lớn.
Ngoài giá trị an sinh xã hội, bảo hiểm hưu trí tự nguyện tạo ra đòn bẩy quản trị nhân sự hiệu quả cho các tổ chức. TS Phạm Viết Thuận phân tích rằng lực lượng chuyên gia giỏi, các nhà khoa học và nhân sự kỹ thuật cao thường có tự trọng lớn, không thuần túy làm việc vì tiền lương hằng tháng. Họ coi trọng sự ghi nhận lâu dài và chính sách đãi ngộ mang tính tích lũy. Việc chi trả mức lương thông thường khó giữ chân các vị trí nghiên cứu chủ chốt. Ngược lại, một quỹ phúc lợi hưu trí dài hạn mang lại giá trị tinh thần lớn hơn nhiều so với tiền lương cố định.
Doanh nghiệp có thể áp dụng cơ chế trích nộp thêm 10 triệu đồng mỗi tháng vào quỹ hưu trí tự nguyện cho nhân sự cốt cán, chẳng hạn như công nhân kỹ thuật trình độ cao. Nếu nhân sự cam kết làm việc liên tục trong 5 năm, toàn bộ tài khoản tích lũy cùng lợi nhuận đầu tư sẽ thuộc quyền sở hữu của cá nhân đó.
Khi chuyển sang môi trường làm việc mới, người lao động được quyền mang theo tài khoản hưu trí cá nhân. TS Phạm Viết Thuận cho rằng cơ chế này tương đồng với mô hình cấp cổ phần danh nghĩa tại các quốc gia phát triển, giúp doanh nghiệp trói chân nhân tài bằng lợi ích thiết thực.
Về mặt toán học tài chính, việc tham gia hưu trí tự nguyện đem lại hiệu quả đầu tư rõ rệt. Nếu người lao động hoặc doanh nghiệp đóng góp 3 triệu đồng mỗi tháng trong thời gian 15 năm với lợi suất đầu tư bình quân 8%/năm, khoản tích lũy sẽ đạt quy mô lớn. Mức đóng 3 triệu đồng này còn được cấn trừ trực tiếp vào thuế thu nhập cá nhân theo quy định pháp luật. Khi bước sang tuổi 62, người tham gia có thể nhận khoản lương hưu từ 8,8 đến 9,9 triệu đồng mỗi tháng liên tục trong 20 năm, cho đến khi 82 tuổi.
TS Phạm Viết Thuận cho rằng các cơ quan quản lý và doanh nghiệp bảo hiểm cần tăng cường công tác truyền thông chính thống để minh bạch hóa thông tin. Việc làm rõ sự khác biệt giữa bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ thông thường sẽ giúp thị trường xóa bỏ tâm lý e ngại. Đồng thời, các quy định pháp luật cần hoàn thiện thêm cơ chế xử lý rủi ro và minh bạch tài khoản đầu tư. Khi người lao động và doanh nghiệp nhận thấy lợi ích sát sườn, bảo hiểm hưu trí tự nguyện sẽ trở thành công cụ tối ưu cho an sinh và sự phát triển bền vững của doanh nghiệp.