

Tín dụng - Ngân hàng
Dư nợ tín dụng của doanh nghiệp nhỏ và vừa tiếp tục tăng
Đến cuối tháng 8/2026, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt hơn 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025, tương đương khoảng 20% tổng dư nợ của nền kinh tế.
Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho Doanh nghiệp nhỏ và vừa”, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh cho biết doanh nghiệp nhỏ và vừa (DNNVV) chiếm khoảng 98% số doanh nghiệp đang hoạt động có kết quả sản xuất kinh doanh, giữ vai trò quan trọng trong tạo việc làm, duy trì sản xuất và đóng góp cho phát triển kinh tế xã hội.
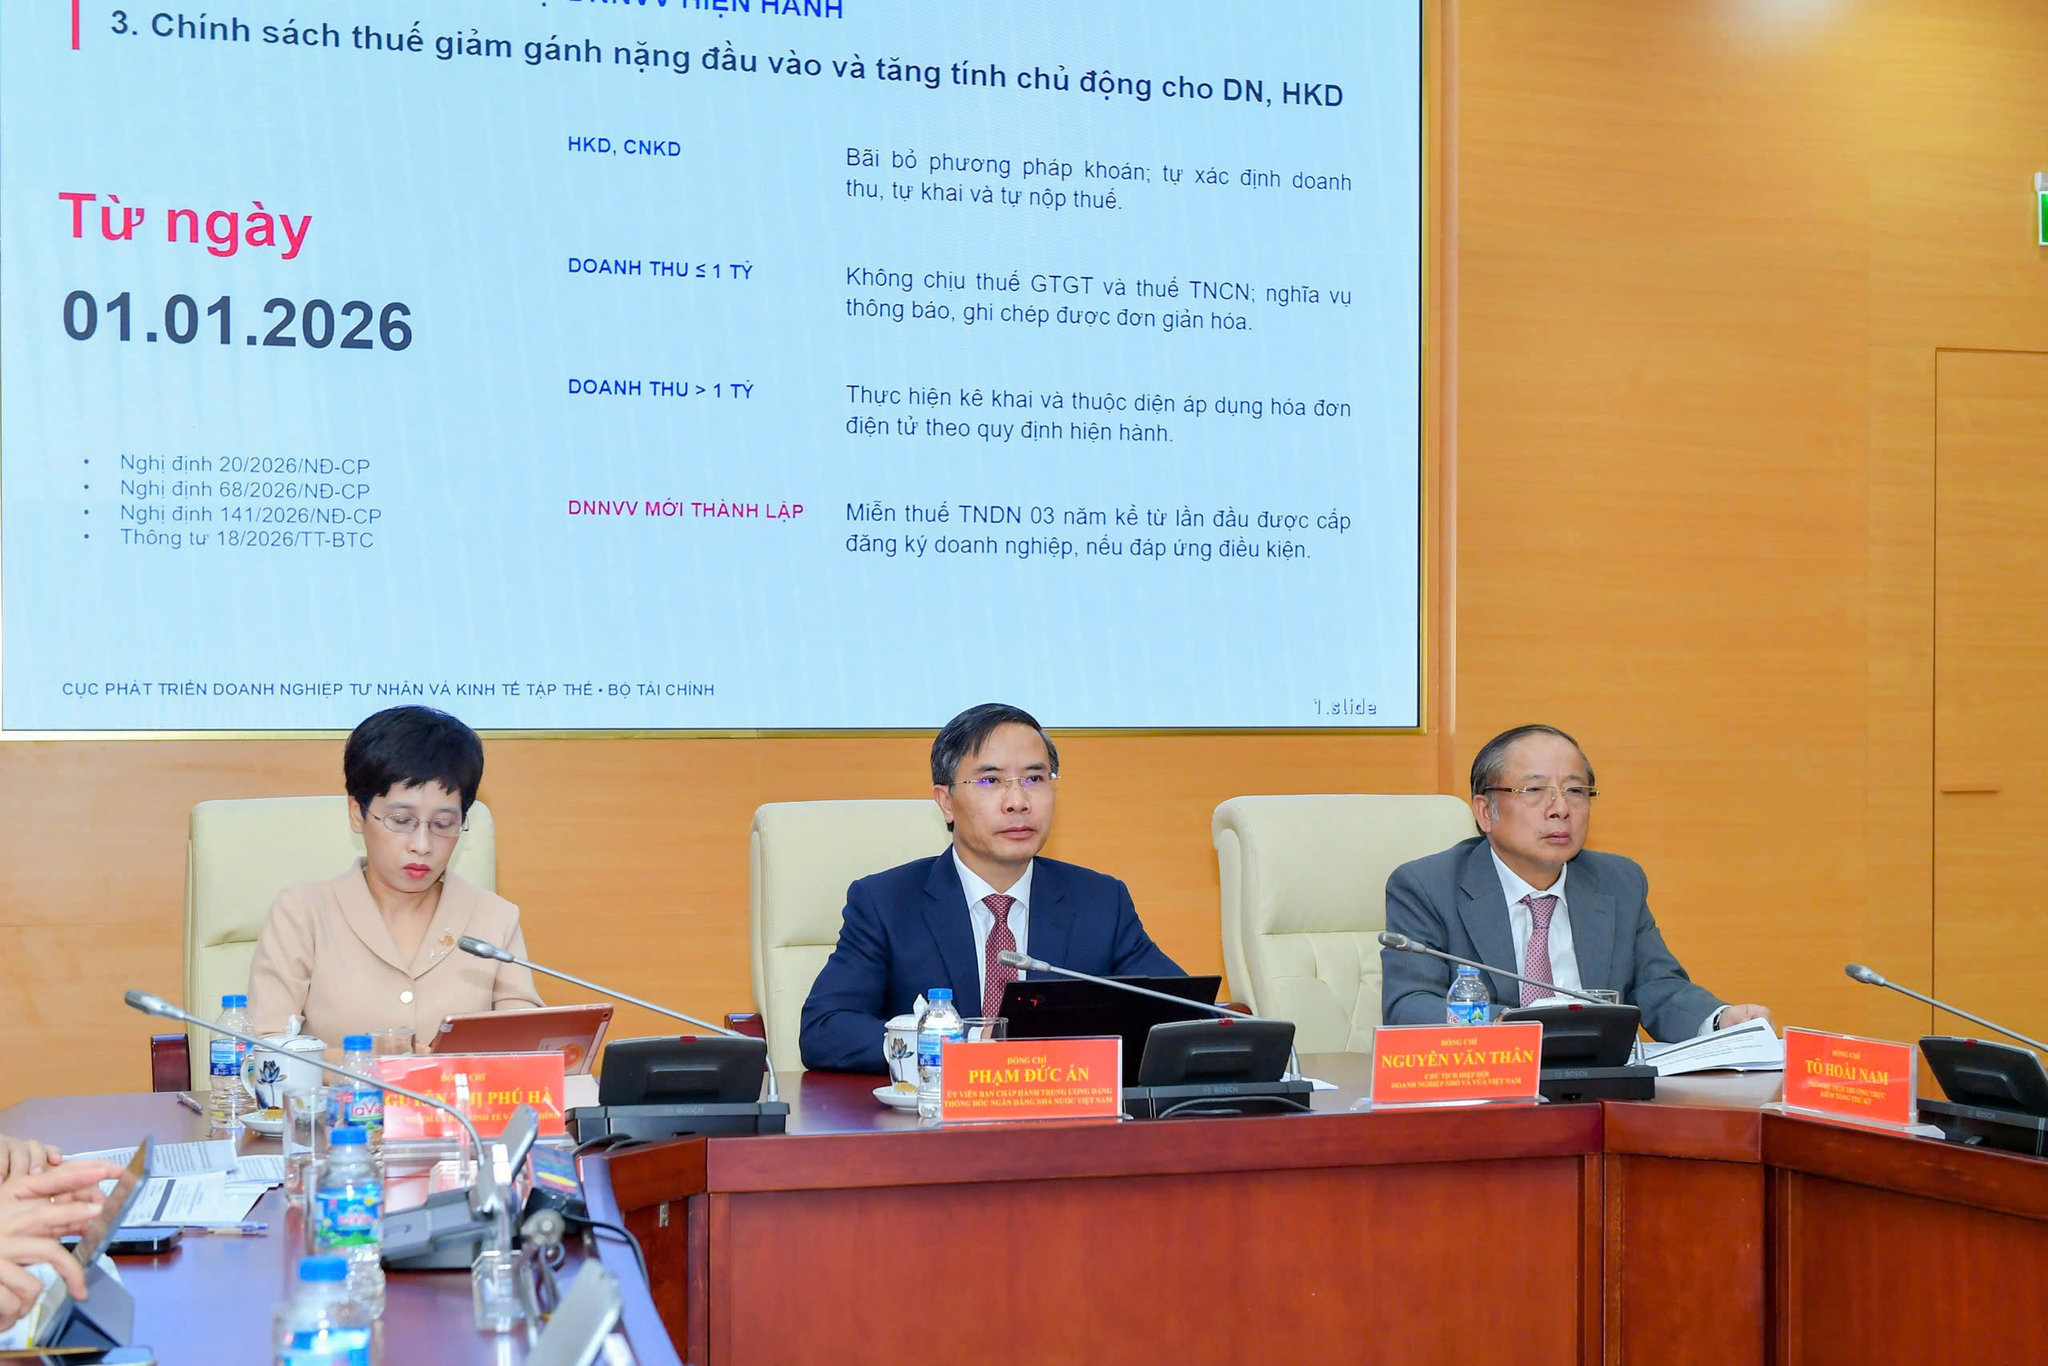
Dư nợ tín dụng của DNNVV tiếp tục tăng
Một trong những trọng tâm của NHNN hiện nay là tăng khả năng tiếp cận nguồn vốn ngân hàng của nhóm doanh nghiệp này, đồng thời hướng dòng tín dụng vào các lĩnh vực tạo động lực tăng trưởng.
Theo NHNN, đến ngày 28/8/2026, dư nợ tín dụng toàn nền kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025.
Trong khi đó, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt hơn 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025, tương đương khoảng 20% tổng dư nợ của nền kinh tế.
Hiện có hơn 100 tổ chức tín dụng phát sinh dư nợ đối với doanh nghiệp nhỏ và vừa. Các ngân hàng đang đơn giản hóa thủ tục, tăng ứng dụng dữ liệu trong thẩm định và phát triển sản phẩm tín dụng phù hợp với từng nhóm doanh nghiệp.
Tuy nhiên, một bộ phận doanh nghiệp nhỏ và vừa vẫn gặp khó trong tiếp cận vốn do năng lực tài chính hạn chế, phương án kinh doanh chưa đáp ứng yêu cầu hoặc thông tin tài chính chưa minh bạch.
NHNN định hướng các tổ chức tín dụng tăng sử dụng dữ liệu về doanh thu, dòng tiền, hợp đồng, hóa đơn điện tử và lịch sử giao dịch trong đánh giá tín dụng. Cách tiếp cận này giúp bổ sung cơ sở đánh giá năng lực tài chính, nhất là với doanh nghiệp có hoạt động kinh doanh và dòng tiền nhưng hạn chế về tài sản bảo đảm.
Thời gian qua, NHNN đã triển khai đồng bộ các giải pháp chính sách tiền tệ, tín dụng và hoạt động ngân hàng nhằm tạo điều kiện thuận lợi cho DNNVV tiếp cận nguồn vốn tín dụng.
NHNN luôn chú trọng rà soát, hoàn thiện thể chế về hoạt động tiền tệ và ngân hàng theo tinh thần Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới, tạo cơ sở pháp lý đồng bộ, thuận lợi trong hoạt động ngân hàng và tăng khả năng tiếp cận tín dụng cho DNNVV;
NHNN đã nỗ lực triển khai quyết liệt, đồng bộ nhiều giải pháp đảm bảo ổn định thị trường tiền tệ, vừa góp phần quan trọng ổn định kinh tế vĩ mô, kiểm soát lạm phát, vừa hỗ trợ tăng trưởng kinh tế 2 con số, trong đó NHNN đã rất nỗ lực thực hiện các giải pháp ổn định mặt bằng lãi suất, giảm lãi suất cho vay; đồng thời điều hành tăng trưởng tín dụng phù hợp, tạo điều kiện cho TCTD tăng trưởng tín dụng hiệu quả, hướng tín dụng vào lĩnh vực ưu tiên, động lực tăng trưởng kinh tế; tập trung tháo gỡ kịp thời các khó khăn, vướng mắc trong tiếp cận tín dụng cho người dân, doanh nghiệp;
NNN đã chỉ đạo TCTD thực hiện các giải pháp tín dụng đối với một số ngành, lĩnh vực kinh tế; xây dựng và triển khai nhiều chương trình, chính sách tín dụng, trong đó có các chương trình dành cho DNNVV, doanh nghiệp thuộc các lĩnh vực ưu tiên, qua đó tạo thêm kênh tiếp cận vốn với lãi suất ưu đãi;
Đồng thời triển khai giải pháp tiếp tục đẩy mạnh chuyển đổi số, khai thác và kết nối dữ liệu, ứng dụng công nghệ và AI có trách nhiệm để giảm chi phí, nâng cao chất lượng thẩm định, mở rộng khả năng tiếp cận dịch vụ, đi đôi với bảo đảm an ninh, an toàn và bảo vệ dữ liệu khách hàng;
Bên cạnh đó, tăng cường kết nối ngân hàng – doanh nghiệp, tổ chức các hội nghị, chương trình đối thoại, kết nối tín dụng để trực tiếp nắm bắt nhu cầu, tháo gỡ khó khăn, vướng mắc và tạo điều kiện để doanh nghiệp tiếp cận các sản phẩm, dịch vụ ngân hàng.
Theo lãnh đạo NHNN, bên cạnh việc cung ứng vốn tín dụng cho các DNNVV, các TCTD đang tích cực đổi mới phương thức cho vay, đẩy mạnh chuyển đổi số, ứng dụng dữ liệu, đơn giản hóa thủ tục và phát triển các sản phẩm tài chính phù hợp hơn với nhu cầu của doanh nghiệp. Những kết quả này thể hiện sự đồng hành của hệ thống ngân hàng đối với khu vực DNNVV, đồng thời cho thấy tín dụng ngân hàng tiếp tục là một nguồn lực quan trọng hỗ trợ DNNVV duy trì, mở rộng hoạt động sản xuất, kinh doanh.
5 nhóm giải pháp từ NHNN
Lãnh đạo NHNN nhấn mạnh, trong bối cảnh phấn đấu tăng trưởng hai con số, ngành Ngân hàng không chỉ có trách nhiệm cung ứng vốn mà còn phải góp phần định hướng dòng vốn vào những lĩnh vực tạo động lực mới cho tăng trưởng.
Thời gian tới, để tiếp tục hỗ trợ DNNVV trong việc tiếp cận vốn ngân hàng, NHNN sẽ tập trung vào các nhóm giải pháp chính.
Thứ nhất, tiếp tục hoàn thiện thể chế pháp luật ngân hàng, tạo cơ sở pháp lý đồng bộ, thuận lợi cho điều hành chính sách tiền tệ và hoạt động ngân hàng; đẩy mạnh cải cách thủ tục hành chính góp phần nâng cao chất lượng môi trường đầu tư, kinh doanh, tạo thuận lợi tối đa cho người dân, doanh nghiệp, trong đó có DNNVV;
Thứ hai, thực hiện các giải pháp tín dụng phù hợp với diễn biến kinh tế vĩ mô, lạm phát và khả năng hấp thụ vốn của nền kinh tế; Chỉ đạo các TCTD: Hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên (trong đó có DNNVV), các động lực tăng trưởng kinh tế theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ; Đa dạng hóa sản phẩm tín dụng ngân hàng phù hợp từng loại hình, nhu cầu sản xuất kinh doanh của người dân, doanh nghiệp; Tích cực triển khai các chương trình, chính sách tín dụng theo chủ trương của Chính phủ, Thủ tướng Chính phủ, NHNN, trong đó có Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV; Tiếp tục rà soát, cải tiến quy trình cho vay, thủ tục vay vốn, nâng cao khả năng thẩm định để rút ngắn thời gian giải quyết cho vay, tạo điều kiện thuận lợi cho DNNVV tiếp cận vốn nhưng vẫn đảm bảo an toàn vốn vay;
Thứ ba, tăng cường triển khai chương trình kết nối ngân hàng – doanh nghiệp dưới nhiều hình thức phù hợp để nắm bắt thực tế và kịp thời có giải pháp tháo gỡ khó khăn vướng mắc phát sinh trong cho vay DNNVV.
Thứ tư, về phía Hiệp hội DNNVV và các Hiệp hội ngành nghề, cần tiếp tục nâng cao vai trò, uy tín và hiệu quả hoạt động, phát huy vai trò cầu nối giữa doanh nghiệp, tổ chức tín dụng và cơ quan quản lý nhà nước; tăng cường cung cấp, cập nhật và chia sẻ thông tin về doanh nghiệp hội viên với các TCTD theo quy định, nhất là thông tin về tình hình hoạt động, năng lực tài chính, phương án sản xuất kinh doanh và lịch sử tín dụng. Qua đó, góp phần nâng cao mức độ minh bạch, uy tín của doanh nghiệp, tạo thêm cơ sở để các tổ chức tín dụng nghiên cứu, áp dụng các phương thức cấp tín dụng phù hợp hơn với đặc thù DNNVV.
Thứ năm, để nâng cao hơn nữa hiệu quả hoạt động, các DNNVV cũng cần Chủ động tái cấu trúc, nâng cao hiệu quả hoạt động và khả năng cạnh tranh; đẩy mạnh đổi mới sáng tạo, chuyển đổi mô hình và phương thức sản xuất, kinh doanh phù hợp với yêu cầu của thị trường; đồng thời nâng cao tính minh bạch về tài chính, dòng tiền và tình hình hoạt động, hoàn thiện phương án sản xuất, kinh doanh, chủ động cung cấp đầy đủ thông tin cho tổ chức tín dụng. Qua đó, nâng cao năng lực chứng minh khả năng trả nợ, tăng khả năng tiếp cận và hấp thụ, sử dụng hiệu quả nguồn vốn tín dụng.