

Dịch vụ tài chính
Tư duy định phí tài chính: Lời giải cho bài toán rủi ro dài hạn
Việt Nam đang bước vào giai đoạn các quyết định tài chính đòi hỏi tư duy quản trị hoàn toàn mới về rủi ro. Sự kết hợp giữa biến động nhân khẩu học, chi phí y tế gia tăng và sự bùng nổ của công nghệ AI đòi hỏi các nhà quản trị phải nhìn xa hơn những con số thống kê ngắn hạn để xây dựng chiến lược tài chính bền vững.
Thị trường tài chính và bảo hiểm Việt Nam đang trải qua những bước dịch chuyển mang tính bước ngoặt. Nền kinh tế phát triển nhanh chóng kéo theo nhu cầu quản trị tài chính cá nhân lẫn doanh nghiệp trở nên phức tạp hơn bao giờ hết. Dù đang nắm giữ khối lượng dữ liệu khổng lồ cùng sự trợ lực của trí tuệ nhân tạo (AI) tiên tiến, các nhà quản trị vẫn đối mặt với thách thức lớn trong việc đưa ra quyết định. Tốc độ già hóa dân số nhanh, lạm phát, chi phí y tế gia tăng cùng môi trường pháp lý liên tục thay đổi đang tạo ra bài toán rủi ro dài hạn đòi hỏi phương pháp tiếp cận mới.
Các yếu tố rủi ro ngày càng đan xen
Bà Jessie Li, FSA, Giám đốc Khu vực Đông và Đông Nam Á thuộc Hiệp hội Định phí Bảo hiểm Hoa Kỳ (SOA), nhận định rằng môi trường tài chính tại Việt Nam đang dịch chuyển mạnh mẽ theo hướng nhìn về tương lai. Trong bối cảnh các yếu tố rủi ro ngày càng đan xen, các lãnh đạo tổ chức không thể chỉ dựa vào dữ liệu quá khứ.
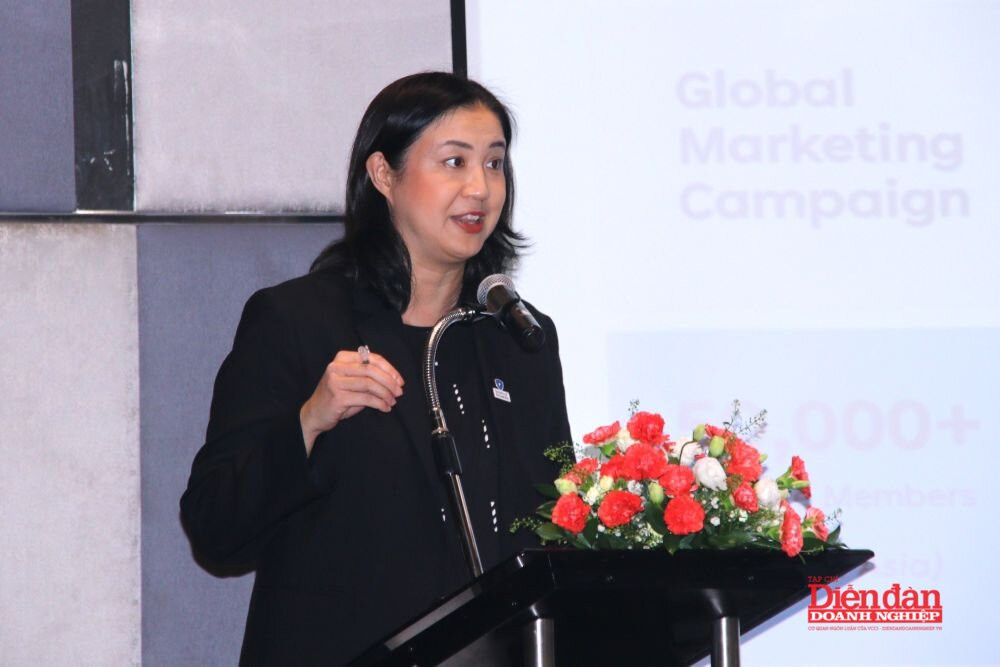
Việc chủ động cân nhắc các kịch bản tiềm tàng, dự báo chính xác tác động tài chính tương ứng và xác định rõ những đánh đổi cần thiết chính là thước đo năng lực quản trị. Khả năng kết nối chặt chẽ giữa dữ liệu, yếu tố bất định và hệ quả tài chính dài hạn được xem là giá trị cốt lõi của tư duy định phí trong thời đại mới.
Sự chuyển dịch nhân khẩu học tại Việt Nam là minh chứng rõ nét nhất cho yêu cầu này. Dự báo đến năm 2036, gần 1/4 dân số Việt Nam sẽ vượt mốc 60 tuổi, gây ra áp lực đè nặng lên hệ thống hưu trí, chi phí y tế và thời gian sử dụng nguồn tiền tích lũy. Khảo sát do SOA thực hiện về mức độ sẵn sàng cho hưu trí năm 2025 cho thấy một thực trạng đáng ngẫm: dù có tới 71% người tham gia tự tin khoản tiết kiệm sẽ đủ cho tuổi già, nhưng 39% trong số đó thừa nhận đã bắt đầu tích lũy muộn hơn dự định. Điều này cho thấy các chỉ số tài chính tích cực ở hiện tại chưa đủ để phản ánh đầy đủ rủi ro dài hạn, bởi mục tiêu tiết kiệm hoàn toàn có thể bị phá vỡ khi tuổi thọ trung bình tăng lên hay lạm phát làm giảm sức mua.
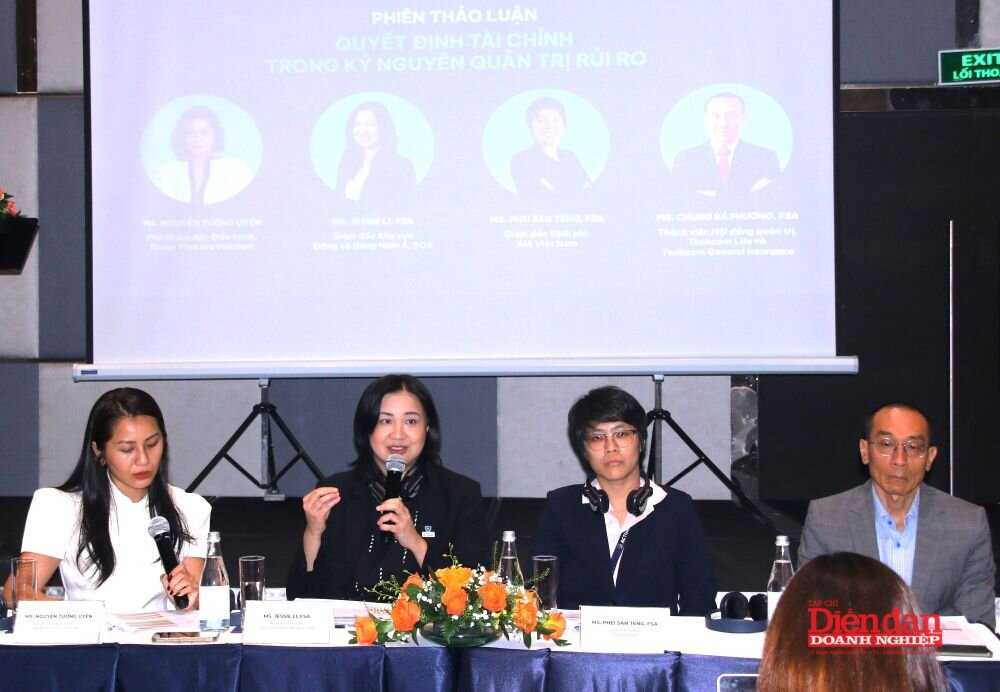
Theo đánh giá từ chuyên gia SOA, môi trường rủi ro tại Việt Nam hiện nay chịu tác động bởi ba yếu tố chính. Đầu tiên là sự chuyển đổi về mặt quy định khi các chuẩn mực quản lý vốn dựa trên rủi ro nâng cao tiêu chuẩn về mô hình hóa dữ liệu. Tiếp theo là những thách thức nhân khẩu học và tài chính dài hạn. Cuối cùng là sự phức tạp trong quá trình ra quyết định. Việc sở hữu khối lượng dữ liệu lớn không đồng nghĩa với việc sẽ đưa ra quyết định kinh doanh tốt hơn nếu nhà vận hành không thấu hiểu các giả định và kịch bản bất định đằng sau.
Trụ cột đảm bảo an sinh xã hội
Ở góc độ thực thi doanh nghiệp, ông Chung Bá Phương, Thành viên HĐQT Techcom Life, đã mang đến những góc nhìn thực tiễn về vai trò của ngành khoa học định phí đối với sự phát triển bền vững của nền tài chính. Mặc dù nghề định phí tại Việt Nam vẫn còn khá mới mẻ so với thị trường Bắc Mỹ hay châu Âu, nhưng đây được coi là trụ cột không thể thiếu để bảo đảm an sinh xã hội. Tầm nhìn quản trị cân bằng đòi hỏi sự kết hợp chặt chẽ giữa quản trị rủi ro ngắn hạn như khả năng thanh toán tức thì với các cam kết bền vững kéo dài hàng thập kỷ.
Nói về sự bùng nổ của công nghệ và dữ liệu lớn, ông Phương đưa ra hình ảnh so sánh sinh động khi ví dữ liệu hiện nay giống như một “thực đơn” rất dài. Hàng ngày, các hành vi kỹ thuật số của người dùng tạo ra vô số tài sản số, nhưng việc có một “thực đơn” dài không đồng nghĩa với việc chọn món dễ dàng. Doanh nghiệp cần năng lực phân loại để biết dữ liệu nào thực sự phục vụ cho mục tiêu kinh doanh. Công nghệ và AI giúp tăng tốc độ tính toán và mô phỏng hàng chục kịch bản, nhưng không thể đưa ra đáp án sẵn có, hay thay thế bản lĩnh ra quyết định của con người.
Để không bị cuốn theo các trào lưu công nghệ bề nổi, ông Phương cho rằng, các chuyên gia định phí cần nắm vững bản chất cốt lõi của AI dựa trên nền tảng toán học nâng cao như giải tích, ma trận và khoa học dữ liệu. AI chỉ đóng vai trò hỗ trợ tính toán, còn chuyên gia định phí mới là người giải thích ý nghĩa các con số, thấu hiểu giả định và đưa ra đánh giá chuyên môn để lọc thực đơn dữ liệu thành những giải pháp tài chính thiết thực cho cộng đồng.
Nhìn về tương lai, tư duy định phí không chỉ dừng lại ở phạm vi một ngành khoa học chuyên sâu hay công cụ dành riêng cho các doanh nghiệp bảo hiểm. Trong một nền kinh tế năng động như Việt Nam, việc kết nối thông suốt giữa dữ liệu, khả năng dự báo kịch bản và bản lĩnh ra quyết định chiến lược sẽ là chìa khóa vàng giúp cả cá nhân lẫn tổ chức chủ động ứng phó với mọi rủi ro dài hạn, hướng tới một nền tài chính phát triển vững chắc và bền vững.