

Kinh tế thế giới
UPI và bài toán thu phí thanh toán số
Các chuyên gia cho rằng, việc áp dụng cơ chế thu phí mới sẽ là phép thử quan trọng đối với khả năng tự chủ tài chính của UPI, cũng như cho các quốc gia khác tại châu Á.
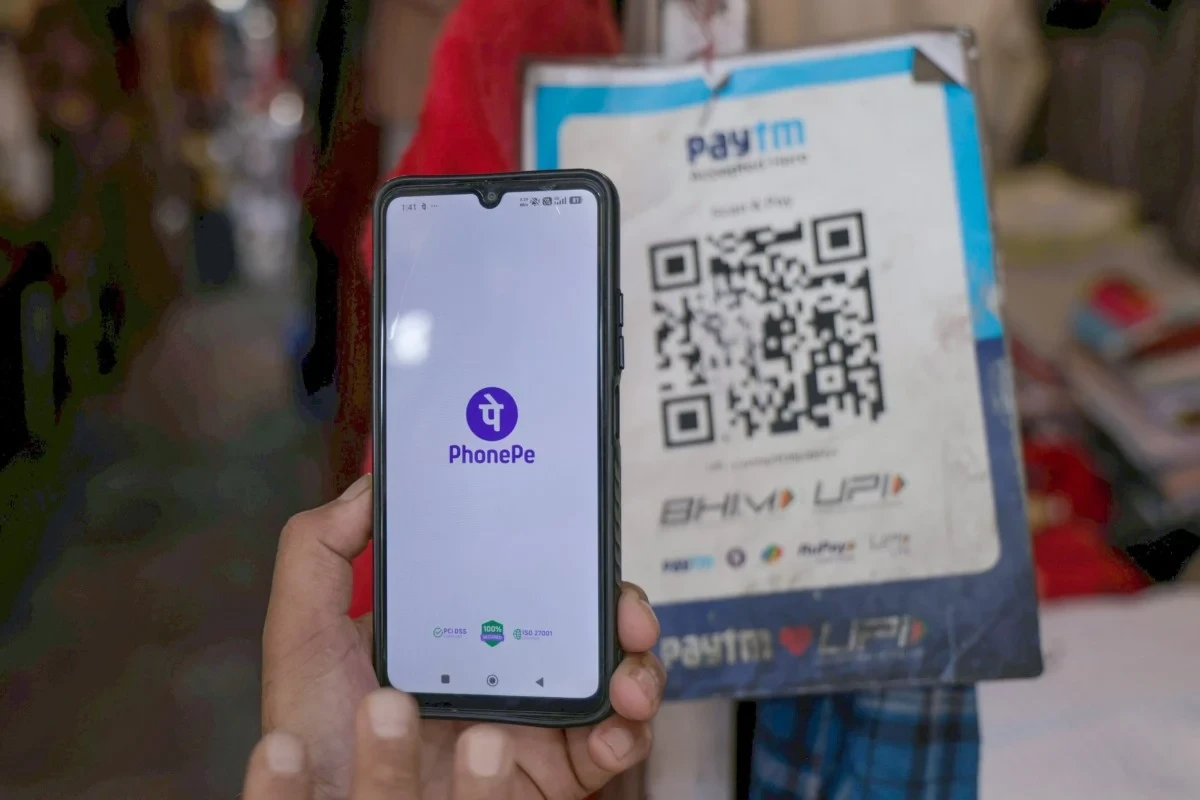
Một thập kỷ sau khi Chính phủ Ấn Độ triển khai Hệ thống thanh toán hợp nhất (UPI), nước này đang yêu cầu một số nhóm thương nhân trả phí cho hệ thống thanh toán phổ biến này. Theo đó, từ ngày 15/10/2026, mức phí chiết khấu thương nhân (MDR) 0,4% sẽ được áp dụng với các giao dịch trên 2.000 rupee (khoảng 21 USD). Mức phí tối đa được giới hạn ở 300 rupee. Người tiêu dùng vẫn được miễn phí.
Chính phủ Ấn Độ cho biết khoản phí nói trên chỉ áp dụng với một số giao dịch nhất định, đồng thời nguồn thu sẽ được phân bổ cho các bên trong hệ sinh thái thanh toán, gồm ngân hàng và các nhà cung cấp ứng dụng nhằm hỗ trợ vận hành và mở rộng hệ thống.
Theo dữ liệu Chính phủ, số giao dịch UPI hằng năm đã tăng 13.000 lần, từ 17,8 triệu giao dịch trong năm tài chính 2016-2017 lên 241,62 tỷ giao dịch trong năm tài chính kết thúc tháng 3/2026. Giá trị giao dịch cũng tăng 4.000 lần, từ 70 tỷ rupee lên 3,14 nghìn tỷ rupee.
Theo IMF, UPI hiện là hệ thống thanh toán nhanh bán lẻ lớn nhất thế giới xét về khối lượng giao dịch. Giáo sư Vishwanathan Iyer thuộc Viện Quản lý Great Lakes nhận định việc tạo ra nguồn doanh thu ổn định sẽ giúp các ngân hàng và công ty thanh toán có thêm động lực đầu tư vào an ninh mạng, phát hiện gian lận, giải quyết tranh chấp và phát triển các dịch vụ mới như hạn mức tín dụng hay chuyển tiền xuyên biên giới.
Tuy nhiên, chính sách cũng gây tranh luận. Ông Iyer cho rằng thiết kế hiện tại có thể tạo động lực chia nhỏ giao dịch, bởi giao dịch 2.000 rupee được miễn phí nhưng giao dịch 2.002 rupee lại phát sinh phí. Trong khi đó, các đại lý nhiên liệu lo ngại khoản phí sẽ làm giảm biên lợi nhuận.
UPI không chỉ là câu chuyện của Ấn Độ. Hệ thống này hiện đã được triển khai tại 11 quốc gia, trong đó có Singapore, UAE, Pháp và Nepal, và đang thu hút sự quan tâm của nhiều quốc gia muốn phát triển thanh toán thời gian thực.
Theo ông Srinivaasan Balakrishnan, Giám đốc Indic Researchers Forum, UPI thành công trên toàn cầu bởi vì hệ thống này tạo cảm giác như một “hàng hóa công”, thay vì một sản phẩm thương mại. Vì vậy, việc áp phí cần được cân nhắc kỹ nếu muốn duy trì mức độ phổ cập của thanh toán số.
Chuyên gia này cũng cảnh báo nếu phí khiến các tiểu thương hoặc trạm xăng khuyến khích khách hàng quay lại sử dụng tiền mặt, điều này có thể đi ngược quá trình số hóa đã kéo dài nhiều năm.
Trong khi đó, ông Rohit Arora, đồng sáng lập kiêm CEO Biz2Credit, cho rằng sau nhiều năm cung cấp miễn phí, việc thu hồi một phần chi phí từ thương nhân là khó tránh khỏi. Việc giới hạn mức phí và bảo vệ các giao dịch nhỏ có thể giúp cân bằng giữa yêu cầu duy trì hệ thống và mục tiêu thúc đẩy tài chính toàn diện.
Kinh nghiệm tại châu Á cho thấy các mô hình thu phí thương nhân không phải điều mới. Indonesia đã áp dụng cơ cấu phí tùy theo nhóm thương nhân và quy mô giao dịch, trong khi phí đối với thương nhân sử dụng DuitNow tại Malaysia phụ thuộc vào ngân hàng hoặc nhà cung cấp dịch vụ thanh toán và có một số trường hợp được miễn.
Theo chuyên gia Stuti Datanwala, các quốc gia khác khó có khả năng sao chép mô hình của Ấn Độ. Mỗi thị trường sẽ phải tự cân đối giữa khả năng chi trả của người dùng, chi phí xây dựng và vận hành một mạng lưới thanh toán an toàn và nhu cầu tạo nguồn thu để hệ thống có thể phát triển lâu dài.
Theo bà Datanwala, việc duy trì miễn phí đối với người tiêu dùng, đồng thời yêu cầu các thương nhân trả phí, có thể là hướng tiếp cận phù hợp, với điều kiện doanh nghiệp nhỏ được bảo vệ và mức phí vẫn hợp lý so với các phương thức thanh toán khác.
Với các quốc gia đang phát triển hệ thống thanh toán thời gian thực, phương án thu phí nói trên của Ấn Độ vừa mở ra cơ hội vừa đặt ra thách thức: làm thế nào xây dựng một hạ tầng thanh toán đủ phổ cập để thúc đẩy nền kinh tế số, nhưng đồng thời có mô hình tài chính đủ bền vững để duy trì, bảo mật và mở rộng hệ thống.