

Tài chính doanh nghiệp
MCH lọt tầm ngắm quỹ ngoại
Chỉ sau vài tháng lên sàn HoSE và đáp ứng đủ tiêu chí về thời gian, cổ phiếu MCH của Công ty CP Hàng tiêu dùng Masan đã được đưa vào rổ VN30. Sau đó, FTSE Russell bổ sung MCH vào FTSE Vietnam Index, lọt vào tầm ngắm của nhiều quỹ ETF.
Theo ước tính của SSI Research, trong kỳ tái cơ cấu tháng 9, các quỹ ETF có thể mua ròng khoảng 4,04 triệu cổ phiếu MCH, trị giá 22,1 triệu USD.
“Khẩu vị” của ETF với MCH
Theo SSI Research, lượng mua cổ phiếu MCH đến từ các ETF “máu mặt” trên thị trường, gồm cả nhóm Fubon & CSOP ETF, các ETF của Vanguard mô phỏng FTSE GEIS và VanEck Vietnam ETF. Việc nhiều nhóm ETF cùng nắm giữ thay vì một quỹ riêng lẻ với giao dịch tái cơ cấu diễn ra ngay ở khởi đầu quá trình đưa cổ phiếu Việt Nam vào các chỉ số FTSE GEIS có hiệu lực từ ngày 21/9/2026, hứa hẹn một thời kỳ giao dịch mới của MCH kể từ khi chuyển lên sàn HoSE.
Điều này trước hết khẳng định rằng, với một cổ phiếu dẫn đầu các ngành hàng cốt lõi của thị trường hàng tiêu dùng nhanh Việt Nam, sẽ tất yếu hút các dòng vốn quan tâm. Bên cạnh đó, ngoài việc doanh nghiệp đáp ứng được cả triển vọng tăng trưởng, cũng cần đáp ứng cả điều kiện về dư địa đón vốn, mới có thể tạo ra luồng tiền khủng chảy vào doanh nghiệp trong nay mai.
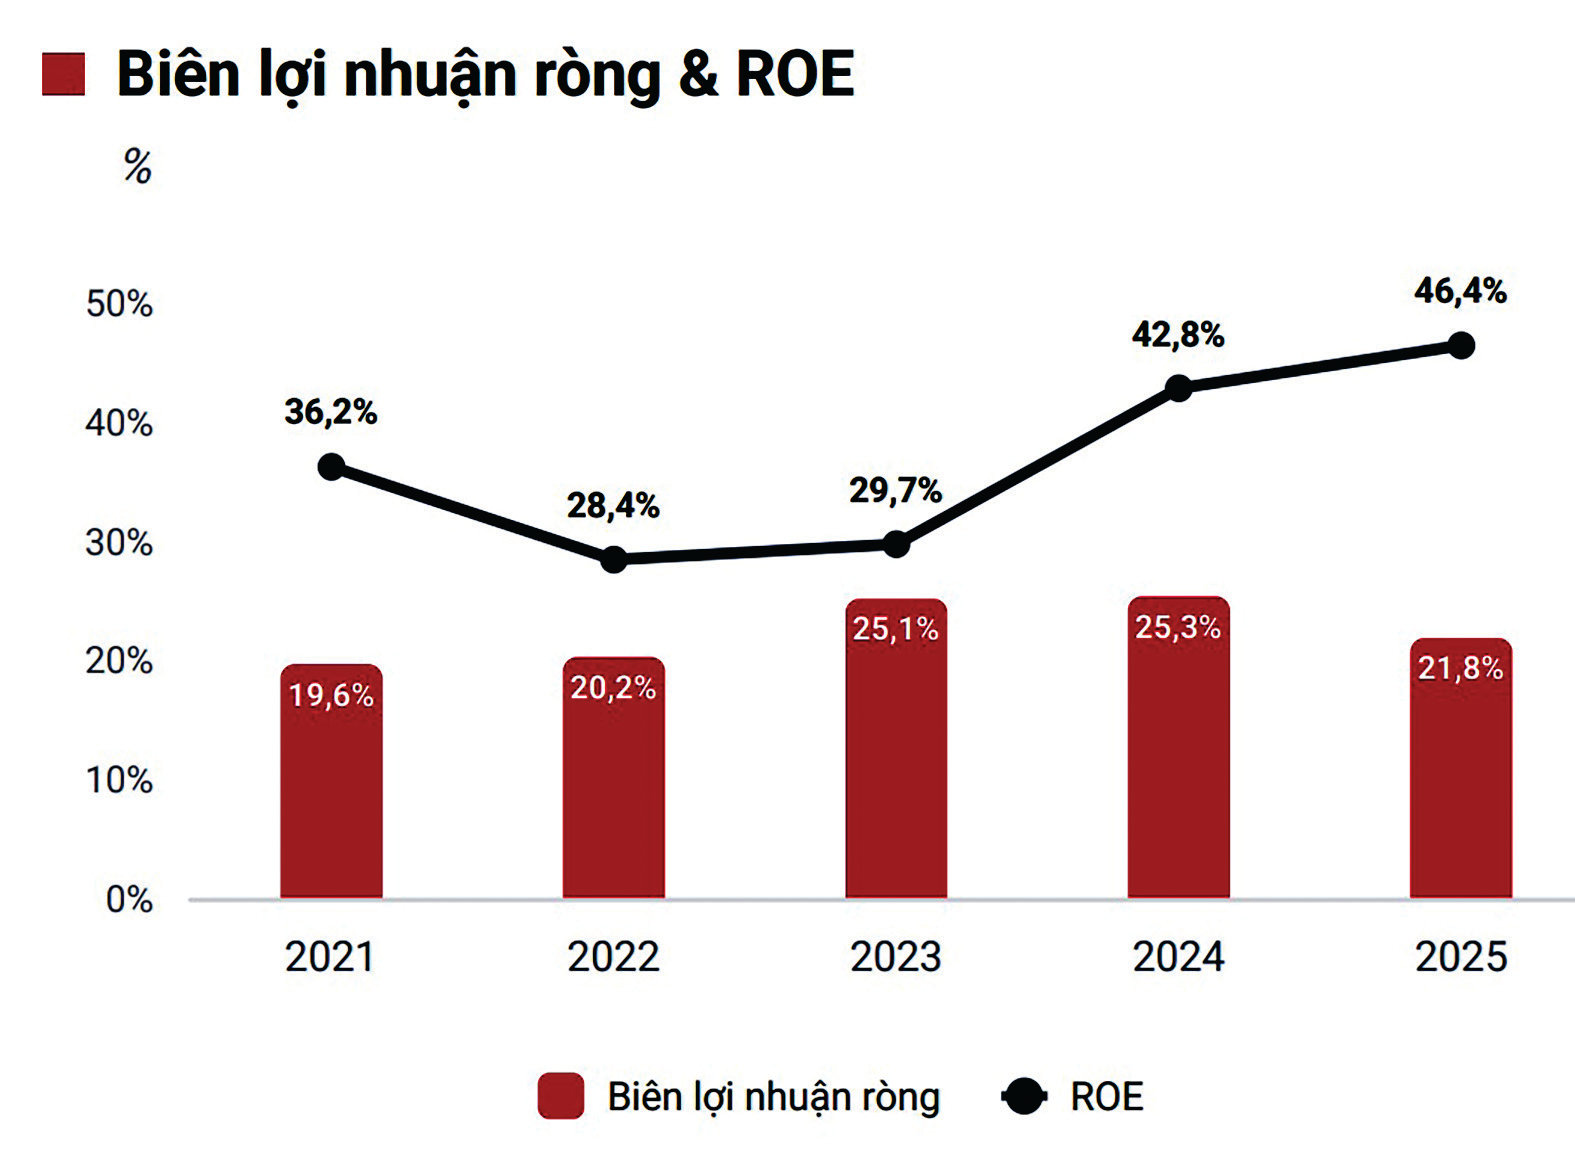
Theo thống kê, về triển vọng, MCH hiện có mức sinh lời cao nhất ngành thực phẩm - đồ uống với biên lợi nhuận gộp 45,5%, ROE 46,4% và ROIC 177% trên nền đòn bẩy thấp.
Về dư địa cho dòng vốn mới, MCH lại là cổ phiếu có cấu trúc sở hữu cổ đặc, 69,37% vốn điều lệ thuộc Tập đoàn Masan (MSN). Cấu trúc này bảo đảm ổn định điều hành nhưng khiến tỷ lệ tự do chuyển nhượng thực tế thấp. Nói cách khác, sau khi đã được các quỹ lớn hàng đầu thế giới như KKR kiểm định và nắm giữ, cùng với sự tham gia ngày càng rõ nét của các quỹ ETF, trong bối cảnh room ngoại được mở lên 100%, thanh khoản tại MCH có thể đứng trước một giai đoạn bùng nổ. Đặc biệt, nếu tỷ lệ tự do chuyển nhượng tăng theo Nghị định 155/2020, trong khi đến cuối tháng 12 tới, lộ trình cam kết nắm giữ của các cổ đông lớn sau khi chuyển sàn kết thúc, dòng vốn ngoại theo 4 lộ trình có thể tạo ra quy mô giao dịch “khủng” hơn nữa tại MCH.
Nền tảng doanh nghiệp thực phẩm tiêu dùng
MCH là một trong những trụ ‘kim cương” trong hệ sinh thái tiêu dùng - bán lẻ tích hợp thuộc MSN, “song kiếm hợp bích” cùng trụ bán lẻ Wincommerce (WCM) để mang đến lợi thế riêng có của MSN. MCH tập trung vào 3 trọng tâm là chiến lược Digital 4P và chuyển đổi số toàn diện, cao cấp hóa sản phẩm và mở rộng quốc tế. Hiện nay, MCH sở hữu 14 nhà máy, 16 trung tâm phân phối và phủ trực tiếp 450.000 điểm bán tại 6 tháng 2026, một nền tảng vật lý mà Retail Supreme đang số hóa và một hệ thống phủ sóng rộng đã được cập nhật nâng lên từ WCM với 796 cửa hàng trong 8 tháng đầu năm 2026, trong đó có tới 618 cửa hàng thuộc mô hình siêu thị mini mang thiết kế tối ưu cho khu vực nông thôn.
Trong bối cảnh cạnh tranh của ngành thực phẩm tiêu dùng, MCH cũng được ví như một “biểu tượng” không ngừng đổi mới, đầu tư R&D hiệu quả dẫn đầu nhóm tiêu dùng nhanh. Với 35 thương hiệu đang sở hữu, MCH ghi nhận có 5 thương hiệu mạnh là CHIN-SU, Nam Ngư, Omachi, Kokomi và Wake-up 247 đều đạt trên 100 triệu USD doanh thu mỗi năm. Doanh nghiệp này cho biết họ đang sở hữu tới 16 nhãn hiệu thương mại sẵn sàng chinh phục thị trường hơn 8 tỷ dân.
Trong 8 tháng 2026, MCH ghi nhận doanh thu đạt 21.536 tỷ đồng, tăng 15% so với cùng kỳ và bám sát tiến độ kế hoạch. Trong đó, Omachi thúc đẩy doanh thu ngành hàng thực phẩm tiện lợi tăng 21,3%, CHIN-SU tăng 15,7% và Nam Ngư tăng 22,4%. Đồ uống đóng chai cũng trở lại tăng trưởng với mức 9,5%... Trong khi mức tăng trưởng bình quân của ngành tiêu dùng chỉ khoảng 4-5%.
Với chiến lược cao cấp có nền đỡ từ thu nhập khi GDP bình quân đầu người năm 2025 đã vượt 5.000 USD và hướng tới mục tiêu 8.500 USD vào 2030, MCH đang được kỳ vọng thị phần đáng kể ở các ngành hàng thuộc thực phẩm tiêu dùng.
Bên cạnh đó, theo MSVN, chính sách giảm thuế mới của Chính phủ đang thêm một động lực hỗ trợ quá trình phục hồi tiêu dùng, đồng thời củng cố kỳ vọng về tăng trưởng lợi nhuận tích cực và tiếp tục gia tăng thị phần của các nhà bán lẻ hiện đại dẫn đầu, trong đó có các doanh nghiệp từ hệ sinh thái MSN.
TCBS nhận định MCH là cơ hội đầu tư hấp dẫn cho nắm giữ dài hạn, dựa trên vị thế dẫn đầu với mô hình kinh doanh bền vững không phụ thuộc vào chu kỳ kinh tế, khả năng sinh lời cao, dòng tiền tự do dồi dào, cổ tức lớn và mạng lưới phân phối khó sao chép. Công ty này vừa quyết chi ra hơn 2.614 tỷ đồng để chi cổ tức đợt 1 tỷ lệ 20% vào tháng 7/2026, và trong giai đoạn 2023 - 2025, đã chi trả khoảng 32 nghìn tỷ đồng (gần 1,3 tỷ USD) cổ tức tiền mặt cho cổ đông. Điều này cho thấy triển vọng đầu tư tăng trưởng lẫn giá trị của doanh nghiệp này.
32.000 tỷ đồng là số tiền mà MCH chi trả cổ tức tiền mặt cho cổ đông giai đoạn 2023 - 2025.