
“Bắt mạch” tín dụng cuối năm
Mặc dù các ngân hàng chịu áp lực về thanh khoản và đáp ứng nhu cầu vốn, song tăng trưởng tín dụng những tháng cuối năm dự báo sẽ mở rộng theo định hướng.
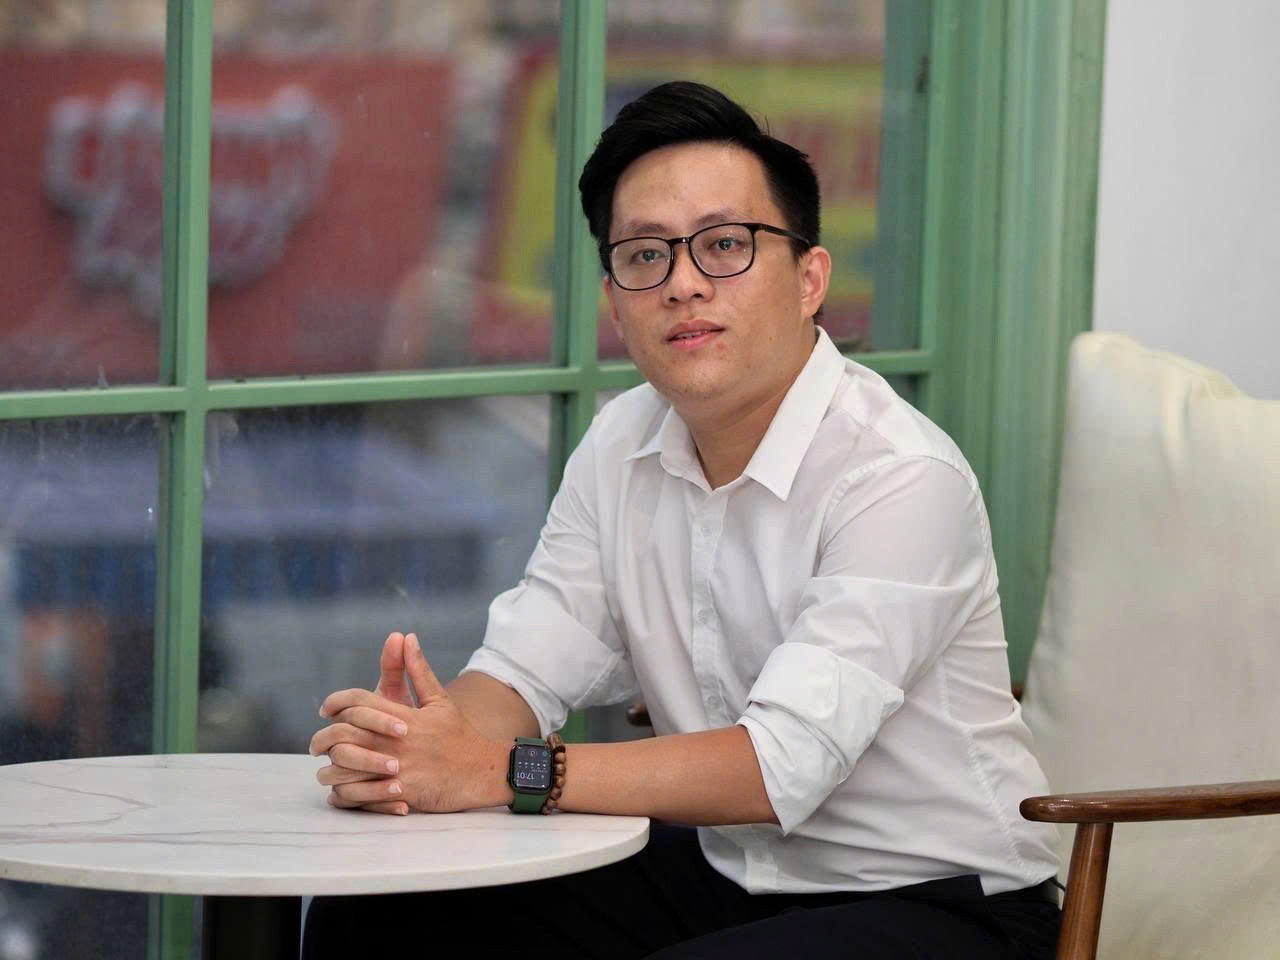
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư Công ty CP Chứng khoán An Bình (ABS) đã có cuộc trao đổi với Diễn đàn Doanh nghiệp, xung quanh vấn đề này.
- Tốc độ tăng trưởng huy động của hệ thống ngân hàng đã được đẩy nhanh theo số liệu 8 tháng đầu 2026, nhưng vẫn chưa bắt kịp tốc độ tăng trưởng tín dụng. Ông nhận định thế nào về thanh khoản và nỗ lực tái cấu trúc kỳ hạn vốn của các ngân hàng trong giai đoạn hiện nay?
Trong thời gian qua, nhu cầu vốn tập trung vào ba lĩnh vực cốt lõi. Thứ nhất, nhu cầu vốn rót vào lĩnh vực sản xuất trong năm nay đã tăng lên. Khác với năm ngoái, hoạt động sản xuất, kinh doanh không tốt trong cả năm 2025, đặc biệt là 6 tháng đầu năm khi nhu cầu vốn vô cùng ảm đạm. Năm 2025, kinh tế chịu nhiều tác động từ rủi ro chiến tranh thương mại, căng thẳng địa chính trị và các chính sách thuế, khiến hoạt động sản xuất gần như đình trệ. Chỉ số PMI phản ánh rất rõ điều này khi duy trì ở mức rất thấp trong suốt cả năm ngoái. Tuy nhiên, sang năm 2026, bài toán sản xuất đã hoàn toàn thay đổi khi nhu cầu vốn tăng mạnh trở lại.
Thứ hai là lĩnh vực bất động sản. Từ 6 tháng cuối năm 2025 đến nay, tốc độ xử lý pháp lý của các dự án diễn ra rất nhanh. Điều này kéo theo nhu cầu tín dụng bất động sản tăng lên do người dân phải đóng tiền theo tiến độ; khách hàng cần tăng khoản vay để thanh toán cho các dự án đã hoàn thiện pháp lý. Nhu cầu vốn từ lĩnh vực này tăng vọt, chiếm hơn 20% tổng quy mô tín dụng.
Thứ ba là lĩnh vực hạ tầng, vốn đòi hỏi nguồn kinh phí khổng lồ. Quy mô đầu tư hạ tầng của năm ngoái và năm nay đều rất lớn. Cả ba lĩnh vực này cùng lúc tạo ra nhu cầu tín dụng rất cao. Trong khi đó, các ngân hàng không chuẩn bị kịp nguồn vốn để đáp ứng. Việc thiếu kế hoạch cung ứng vốn kịp thời cho nhu cầu kinh tế tăng nhanh chính là lý do khiến áp lực đầu tiên không đến từ kỳ hạn, mà từ quy mô tín dụng quá lớn. Điều này làm gia tăng rủi ro về lãi suất trong thời gian qua.
Tiếp theo là vấn đề liên quan đến kỳ hạn trong năm nay. Phần lớn các ngân hàng đều huy động vốn từ kênh tiền gửi ngắn hạn thay vì dài hạn. Tỷ trọng chủ yếu nằm ở các khoản tiền gửi dưới 1 năm. Trong khi đó, tiền gửi kỳ hạn dài tương đối ít và lượng phát hành chứng chỉ tiền gửi (CD) cũng rất nhỏ so với tổng quy mô tiết kiệm dưới 1 năm. Bất cập trong cơ cấu kỳ hạn huy động vốn đã đẩy các ngân hàng vào thế khó. Để giải quyết, ngân hàng buộc phải xoay xở từ các nguồn có sẵn ngay lập tức trên thị trường liên ngân hàng. Kế đến là cầm cố các giấy tờ có giá.
Ngoài ra, sử dụng nguồn vốn từ Kho bạc. Tuy nhiên, nguồn vốn kho bạc lại chỉ tập trung tại 4 ngân hàng quốc doanh lớn, còn hầu hết các ngân hàng thương mại tư nhân chiếm tỷ trọng rất nhỏ.
Quay lại câu chuyện cấu trúc kỳ hạn, đây cũng là một thách thức lớn. Chỉ cần nhìn vào biến động lãi suất liên ngân hàng, chúng ta có thể thấy nhu cầu vốn và thanh khoản trong các kỳ hạn ngắn ảnh hưởng nghiêm trọng đến hoạt động của ngân hàng thời gian qua.
- Ông dự báo ra sao về tăng trưởng tín dụng năm 2026?
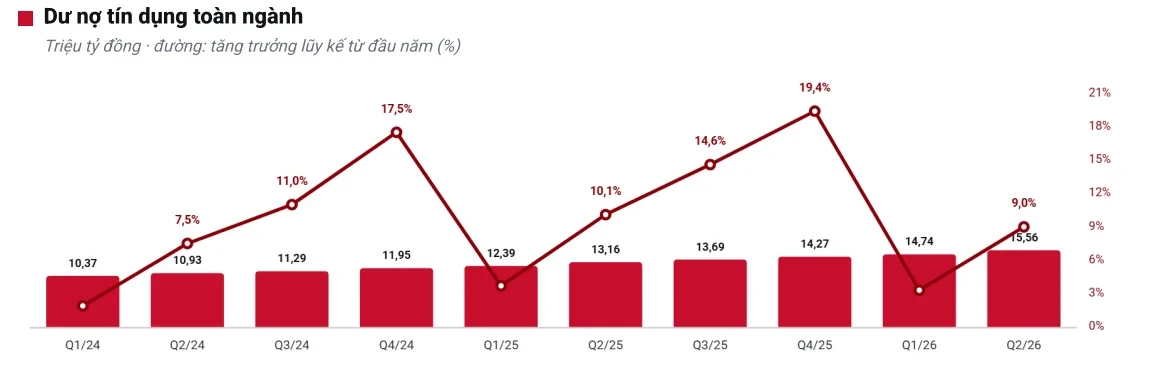
Theo dự báo, với nhu cầu và khả năng hấp thụ vốn hiện nay, không có lo ngại về tăng trưởng tín dụng cả năm, bởi khả năng cao Ngân hàng Nhà nước sẽ phải điều chỉnh hạn mức tín dụng. Nhìn vào 6 tháng đầu năm nay, hạn mức tín dụng của nhiều ngân hàng đã ở trạng thái căng thẳng, gần như sử dụng hết. Trong khi đó, để đạt mục tiêu tăng trưởng hai con số, hai quý còn lại chúng ta phải tăng trưởng gần 11%, cụ thể khoảng 10,8% đến 10,9%.
Khi hạn mức tín dụng đã gần chạm trần quy định, hoàn toàn có khả năng các ngân hàng thương mại sẽ được nới thêm. Tôi không lo lắng về vấn đề tăng trưởng tín dụng vì nhu cầu luôn hiện hữu, vấn đề cốt lõi là thiếu hụt nguồn vốn. Khó khăn không nằm ở đầu ra mà nằm ở yếu tố đầu vào.
- Trong bối cảnh nền kinh tế đang mở rộng đầu tư, đặc biệt là hạ tầng, kết hợp với áp lực nguồn vốn hiện tại, bức tranh kinh doanh của các ngân hàng trong những tháng cuối năm 2026 sẽ diễn biến ra sao, thưa ông?
Lợi nhuận của các ngân hàng cũng chịu tác động trực tiếp từ yếu tố này. Trong những tháng cuối năm nay, đầu vào sẽ quyết định lợi nhuận ngân hàng. Nếu những năm trước, đầu ra quyết định NIM và ROE, thì năm nay chi phí huy động vốn sẽ định hình lợi nhuận nửa cuối năm.
Tôi cho rằng bức tranh toàn cảnh sẽ phân hóa mạnh mẽ dựa trên yếu tố đầu vào. Nguồn vốn của ngân hàng đến từ nhiều kênh: huy động trong nước, nhưng tốc độ hiện tại không thể tăng nhanh; quy mô vốn tự có; và nguồn vốn vay quốc tế. Ngân hàng nào có khả năng huy động vốn quốc tế sẽ nắm giữ lợi thế cạnh tranh và đạt hiệu quả sử dụng vốn vượt trội. Nhìn chung, khả năng tiếp cận vốn quốc tế hiện nay tập trung ở nhóm ngân hàng cấp 1 và một nửa nhóm ngân hàng cấp 2, tức là các ngân hàng quy mô trung bình và lớn.
Trong 6 tháng cuối năm nay, các ngân hàng phụ thuộc rất lớn vào chi phí vốn đầu vào. Để có chi phí thấp, giải pháp tối ưu là huy động nguồn vay quốc tế nhờ lợi thế cạnh tranh về giá. Lãi suất trong nước hiện đang rất cao, vượt trội so với lãi suất huy động USD. Mặc dù huy động ngoại tệ đi kèm chi phí chênh lệch tỷ giá, nghiệp vụ phòng ngừa rủi ro và các phí kỹ thuật, nhưng tổng chi phí huy động USD vẫn thấp hơn trong nước khoảng 2%, thậm chí thấp hơn tùy thuộc vào mức xếp hạng tín nhiệm của từng ngân hàng.
Như vậy, yếu tố đầu vào trong nửa cuối năm nay sẽ quyết định mức tăng trưởng và lợi nhuận, tạo ra sự phân hóa sâu sắc. Các ngân hàng cấp 1 với hạn mức huy động vốn quốc tế lớn và lãi suất thấp sẽ chiếm ưu thế. Ngược lại, nhóm ngân hàng cấp 2 và cấp 3 sẽ gặp rất nhiều khó khăn trong bối cảnh lãi suất nội địa duy trì ở mức cao.
- Trân trọng cảm ơn ông!
Lê Mỹ thực hiện