
“Chìa khóa” thúc đẩy tài chính tiêu dùng
Trong 90 ngày tới, làm thế nào để tiêu dùng nội địa tăng tốc đáng kể sẽ là bài toán mà một phần đáp án nằm ở “chìa khóa” tài chính.
Theo đánh giá của Ngân hàng Phát triển châu Á (ADB), trong 8 tháng năm 2026, tiêu dùng nội địa và đầu tư đóng vai trò nổi bật trong hỗ trợ tăng trưởng kinh tế Việt Nam. Trong đó, tiêu dùng tăng 8,2% so với cùng kỳ năm ngoái nhờ chi tiêu hộ gia đình duy trì ổn định, trong khi tổng tích lũy tài sản tăng mạnh ở mức 15,2%, phản ánh hoạt động đầu tư gia tăng và đầu tư công được đẩy nhanh.
Tiêu dùng hỗ trợ tăng trưởng
Bên cạnh điểm sáng phía cầu, áp lực lạm phát gia tăng và nhu cầu chưa hoàn toàn phục hồi đòi hỏi có động lực mạnh cho tiêu dùng duy trì tăng trưởng. Ông Bùi Minh Giáp - Chuyên gia kinh tế trưởng của ADB tại Việt Nam dự báo, khu vực dịch vụ dự kiến tiếp tục tăng trưởng vững chắc nhờ nhu cầu trong nước ổn định, du lịch mở rộng và hoạt động vận tải, thương mại tăng mạnh. Mặc dù tiêu dùng chưa tăng tốc đáng kể, nhu cầu trong nước vẫn sẽ hỗ trợ tăng trưởng.
Bên cạnh đó, một số chính sách quan trọng đang hỗ trợ cho tiêu dùng - bán lẻ. Về mặt định hướng, các giải pháp thể chế hóa, tổ chức thực hiện Nghị quyết số 26-NQ/TW được kỳ vọng sẽ mang đến hiệu ứng tích cực và tính lan tỏa từ sản phẩm, dịch vụ cụ thể ở mỗi địa phương, đến đòn bẩy tài chính với việc loại trừ dư nợ bất động sản du lịch vào tính dư nợ bất động sản. Điều đó tạo thêm dư địa cho vay hỗ trợ hạ tầng du lịch, bán lẻ, tiêu dùng.
TS Nguyễn Hoàng Hiệp - Chủ tịch Hội đồng Khoc học Viện Nghiên cứu kinh tế và Tin học Ứng dụng (IIB), cho rằng nền tảng pháp lý trong năm 2026 tiếp tục chịu tác động sâu rộng từ Luật Các tổ chức tín dụng. Các quy định mới đã tạo ra một hành lang an toàn và minh bạch hơn cho người vay. Đáng chú ý nhất là việc Ngân hàng Nhà nước đẩy mạnh ứng dụng Đề án 06 hướng đến giúp các công ty tài chính chấm điểm tín dụng chính xác hơn, giảm thiểu gian lận hồ sơ và mạnh dạn mở rộng cho vay.
Cho vay tài chính tiêu dùng phục hồi
Với bối cảnh như vậy, hoạt động cho vay tiêu dùng của các công ty tài chính đã ghi nhận đà tăng trưởng trở lại. Trong 6 tháng 2026, bức tranh lợi nhuận chia hai mảng màu đối lập: Nhóm phục hồi tăng trưởng cho vay và dẫn dắt lợi nhuận; nhóm tìm kiếm chỗ đứng và thị phần trong bối cảnh chuyển đổi số cao và nhu cầu cho vay tiêu dùng đòi hỏi phân phối chuyên sâu.
Trong nửa đầu năm nay, Home Credit là công ty tài chính có lợi nhuận cao nhất, đạt gần 1.680 tỷ đồng lợi nhuận trước thuế (LNTT), tăng 15% so với cùng kỳ năm ngoái. VietCredit (Tín Việt) đặc biệt phục hồi ngoạn mục kể từ Covid-19 với 1.049 tỷ đồng LNTT, gấp 3,3 lần cùng kỳ năm trước.
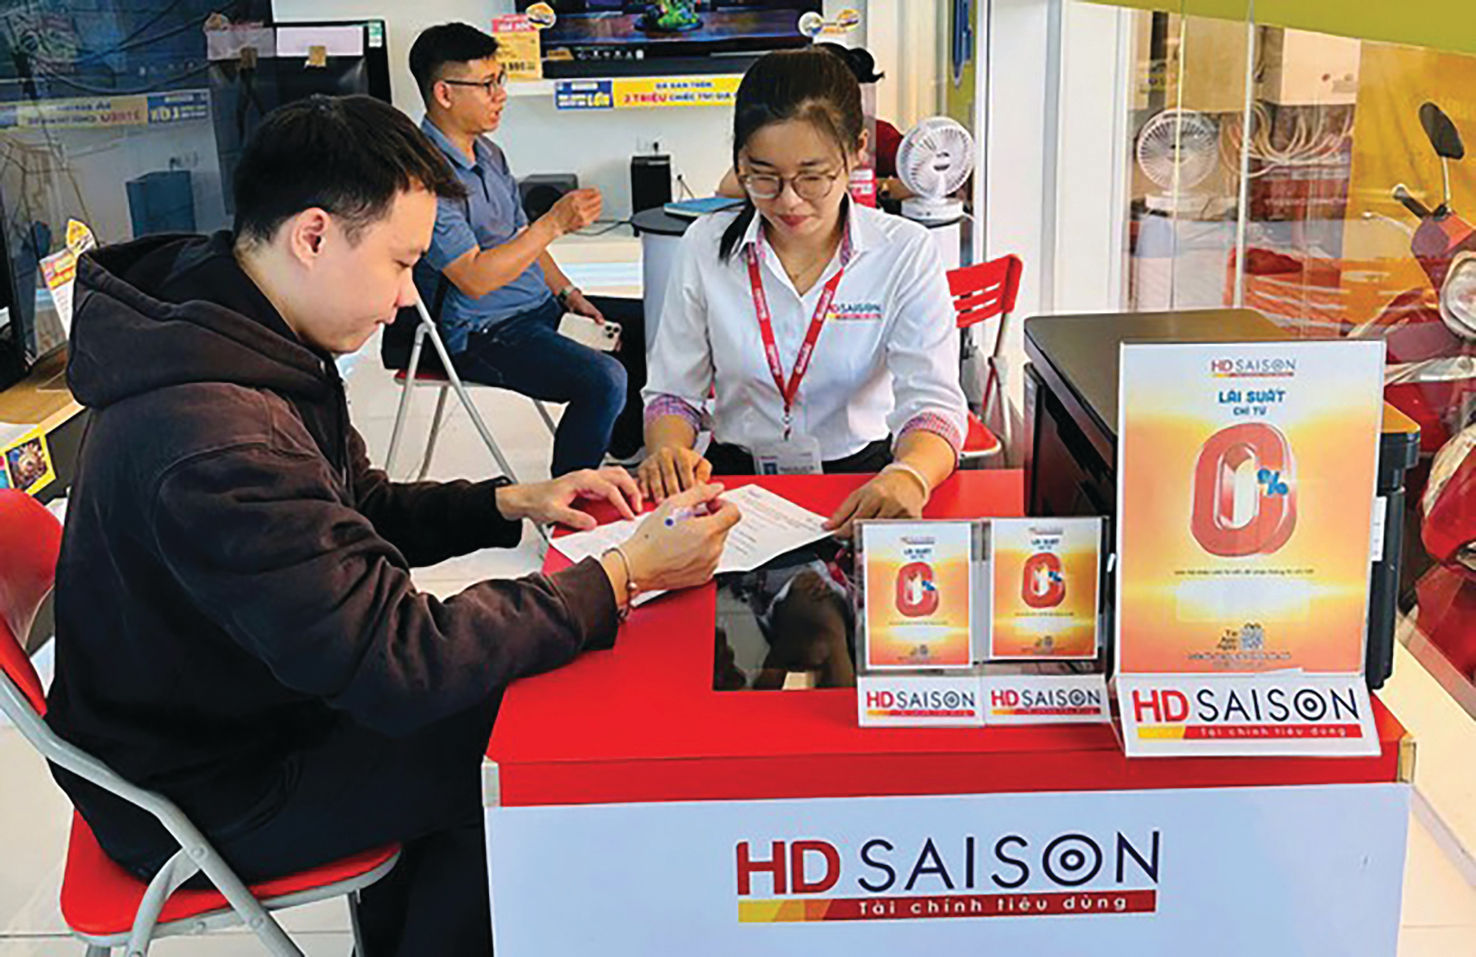
HD SAISON cũng đóng góp cho ngân hàng mẹ HDBank hơn 804 tỷ đồng LNTT, tăng 13% so với cùng kỳ năm trước. Dư nợ cho vay đạt 25.500 tỷ đồng, ROE khoảng 22,3%.
EVF ghi nhận 699 tỷ đồng LNTT, tăng 17%; Mcredit 4.750 tỷ đồng doanh thu và trên 100 tỷ đồng lợi nhuận trước thuế, tăng 67% so với cùng kỳ; FE Credit ghi lãi gần 153 tỷ đồng thấp hơn so với cùng kỳ năm ngoái …
Áp lực và kỳ vọng
Cùng với “bộ khung” quan trọng từ định hướng đến chính sách, kết quả của các công ty tài chính tiêu dùng khẳng định xu hướng sử dụng vốn vay chi tiêu vẫn duy trì cơ hội và dư địa thị trường lớn. Ông Bùi Minh Giáp dự báo trong thời gian tới, việc tăng lương tối thiểu và lương khu vực công sẽ hỗ trợ chi tiêu hộ gia đình, trong khi các biện pháp hỗ trợ tài khóa, bao gồm giảm thuế giá trị gia tăng đến hết năm 2026, cũng sẽ góp phần duy trì tiêu dùng.
Tuy nhiên bên cạnh các con số cụ thể lẫn kỳ vọng mục tiêu, những điểm nghẽn chính vẫn còn đó. Phía các công ty tài chính tiêu dùng, áp lực trích lập dự phòng rủi ro nợ xấu cao là yếu tố đáng chú ý. Cùng với lợi nhuận tăng, Home Credit đang chịu áp lực thanh toán cao với quy mô tổng nợ phải trả tăng mạnh lên mức 33.872 tỷ đồng (tăng hơn 33%), tạo ra áp lực gia tăng lên hệ số nợ/vốn chủ sở hữu (ở mức 3,47 lần). FE Credit trích lập dự phòng tới hơn 98% lợi nhuận, với chi phí dự phòng rủi ro tín dụng trong kỳ của công ty lên tới 6.158 tỷ đồng…
“Khả năng trả nợ của một bộ phận khách hàng phân khúc dưới chuẩn chưa phục hồi hoàn toàn, buộc các công ty tài chính phải duy trì bộ đệm dự phòng dày, ăn mòn lợi nhuận. Cùng với đó, xử lý nợ xấu của các khoản vay tiêu dùng nhỏ, không tài sản đảm bảo gây khó khăn và tốn kém chi phí, khiến việc đẩy mạnh cho vay tiêu dùng của các công ty tài chính và cả nhóm ngân hàng triển khai cho vay tiêu dùng có sự sàng lọc, nắn tín dụng vào đúngcác nhóm khách hàng”, TS Nguyễn Hoàng Hiệp nhấn mạnh.
Theo TS Nguyễn Hoàng Hiệp, những chính sách như hướng về cho vay thúc đẩy hạ tầng du lịch, thúc đẩy du lịch - tiêu dùng, bán lẻ, hay các giải pháp cụ thể hơn nữa như mới đây, Bộ Tài chính đề xuất miễn thuế cho hàng xuất, nhập khẩu từ mức 500.000 đồng đến 1.000.000 đồng như hiện nay xuống 100.000 đồng… sẽ có ý nghĩa đẩy mạnh nhu cầu tiêu dùng, kéo theo là nhu cầu vay nhiều hơn. Tài chính sẽ là hậu thuẫn để tiêu dùng phát huy vai trò “trụ cột mềm” bên cạnh xuất khẩu và đầu tư.
TS Nguyễn Hoàng Hiệp cho rằng các chiến lược mở rộng hệ sinh thái tài chính với kết nối ngân hàng - công ty tài chính fintech, có ý nghĩa thúc đẩy tài chính tiêu dùng tốt hơn trong bối cảnh cạnh tranh giữa ngân hàng - fintech không phải là cho vay khoản nhỏ hay khoản lớn, mà là sự tái phân phối vai trò phù hợp với năng lực lõi của từng bên, sao cho các sản phẩm dịch vụ đều có ý nghĩa tăng giá trị lợi ích cho người vay và mở rộng thúc đẩy tăng trưởng.
Lê Mỹ