
Bất động sản nhà ở đối mặt nhiều thách thức
Kết quả kinh doanh quý III/2026 của doanh nghiệp bất động sản tiếp tục phân hóa khi nhà ở chịu áp lực từ lãi suất, sức mua, trong khi khu công nghiệp có điểm tựa từ dòng vốn FDI.
Theo báo cáo vừa công bố của MBS Research, tổng số giao dịch bất động sản trong 6 tháng đầu năm 2026 đạt 239.860 giao dịch, giảm 18% so với cùng kỳ. Trong đó, chung cư và nhà ở riêng lẻ ghi nhận 26.567 giao dịch, giảm 23%, còn giao dịch đất nền đạt 73.438 giao dịch, giảm 40%.
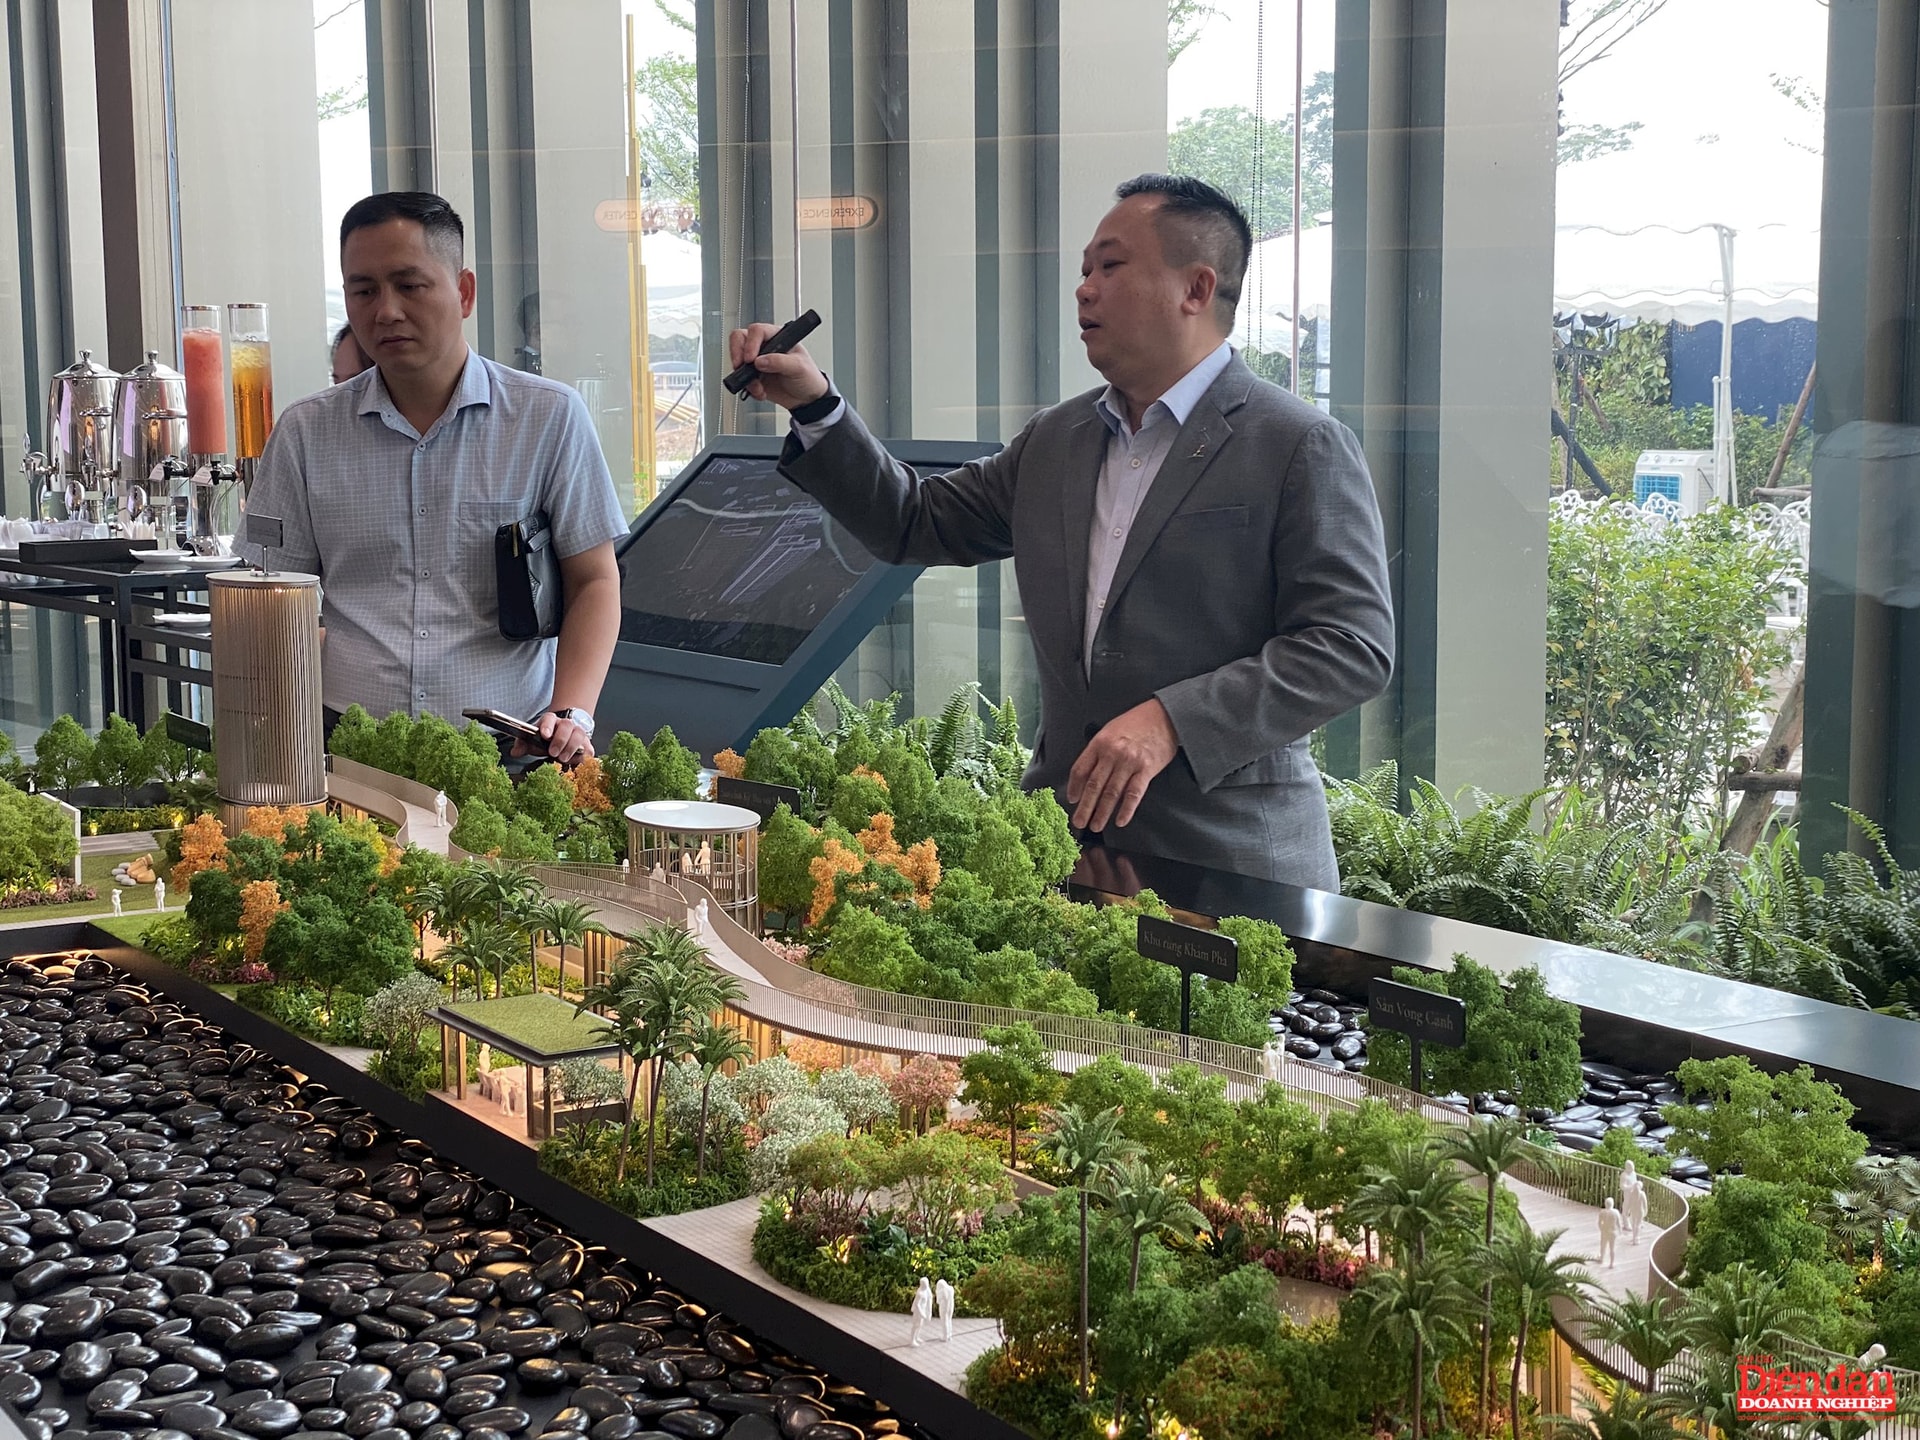
Nhà ở chịu sức ép kép
Diễn biến này cho thấy thanh khoản chưa thực sự phục hồi, trong khi áp lực chi phí vốn vẫn hiện hữu. Lãi suất huy động trong thời gian qua tăng khoảng 0,3 điểm phần trăm so với quý trước, lên mức 7,5-9%/năm đối với kỳ hạn 12 tháng.
Mặt bằng lãi suất cao không chỉ làm gia tăng chi phí tài chính của người mua nhà mà còn tạo thêm áp lực đối với chủ đầu tư. Trong bối cảnh đó, dòng tiền đầu tư có xu hướng thận trọng hơn, trong khi khả năng hấp thụ sản phẩm mới chịu ảnh hưởng.
Đáng chú ý, áp lực thanh khoản diễn ra trong bối cảnh nguồn cung sơ cấp được dự báo tiếp tục duy trì ở mức cao trong giai đoạn 2026-2027. Các chủ đầu tư lớn như Vinhomes, Sun Group và Masterise đang đẩy mạnh bán hàng tại các đại dự án, qua đó bổ sung thêm nguồn cung cho thị trường.
Tại Hà Nội, nguồn cung căn hộ trong 6 tháng đầu năm đạt khoảng 16.600 căn, tăng 57% so với cùng kỳ. Nguồn cung tăng trong khi lãi suất duy trì ở mức cao đã tạo áp lực lên thị trường thứ cấp, với giá căn hộ được ghi nhận điều chỉnh khoảng 10-20% so với cùng kỳ, tùy vị trí và loại hình.
Tuy nhiên, thị trường sơ cấp lại diễn biến theo chiều ngược lại. Giá bán trung bình của các dự án mới tại Hà Nội trong quý II đạt khoảng 95 triệu đồng/m2, tăng 21% so với cùng kỳ. MBS cho rằng nguyên nhân chủ yếu đến từ sự khác biệt về phân khúc sản phẩm.
Tại TP HCM, nguồn cung căn hộ tăng 228% so với cùng kỳ, lên khoảng 4.600 căn, chủ yếu đến từ các dự án tại khu vực ngoại thành. Theo MBS, nguồn cung dồi dào trong khi lãi suất được duy trì ở mức cao trong thời gian dài có thể khiến thị trường tiếp tục điều chỉnh trong các quý tới.
Từ diễn biến cung cầu và mặt bằng lãi suất, MBS dự báo tỷ lệ hấp thụ trong nửa cuối năm 2026 chỉ khoảng 40-50%, giảm khoảng 10 điểm phần trăm so với cùng kỳ.
Trong khi đó, VCBS cũng đánh giá bất động sản nhà ở vẫn đối mặt với nhiều thách thức. Lãi suất cao đang ảnh hưởng đến khả năng tiếp cận vốn của người mua, qua đó tác động đến thanh khoản. Theo đơn vị này, giá bán bất động sản trong thời gian tới nhiều khả năng đi ngang hoặc giảm nhẹ, với mức điều chỉnh rõ hơn tại các khu vực cận trung tâm và phân khúc nhà trong ngõ.
Dù vậy, áp lực chung của thị trường không đồng nghĩa các doanh nghiệp bất động sản sẽ cùng ghi nhận kết quả kinh doanh suy giảm. Theo VCBS, quá trình phục hồi tiếp tục phân hóa, tập trung ở những doanh nghiệp có quỹ đất lớn, năng lực triển khai dự án tốt và còn dư địa duy trì chính sách hỗ trợ lãi suất cho khách hàng.
Điều này khiến tiến độ dự án trở thành yếu tố quan trọng đối với kết quả kinh doanh trong quý III. Trong bối cảnh thanh khoản toàn thị trường chưa thực sự cải thiện, những doanh nghiệp có dự án đủ điều kiện triển khai, có khả năng bàn giao và ghi nhận doanh thu sẽ có lợi thế hơn.
Khu công nghiệp vẫn có dư địa từ FDI
Trái với bất động sản nhà ở, bất động sản khu công nghiệp tiếp tục có thêm điểm tựa từ dòng vốn FDI.
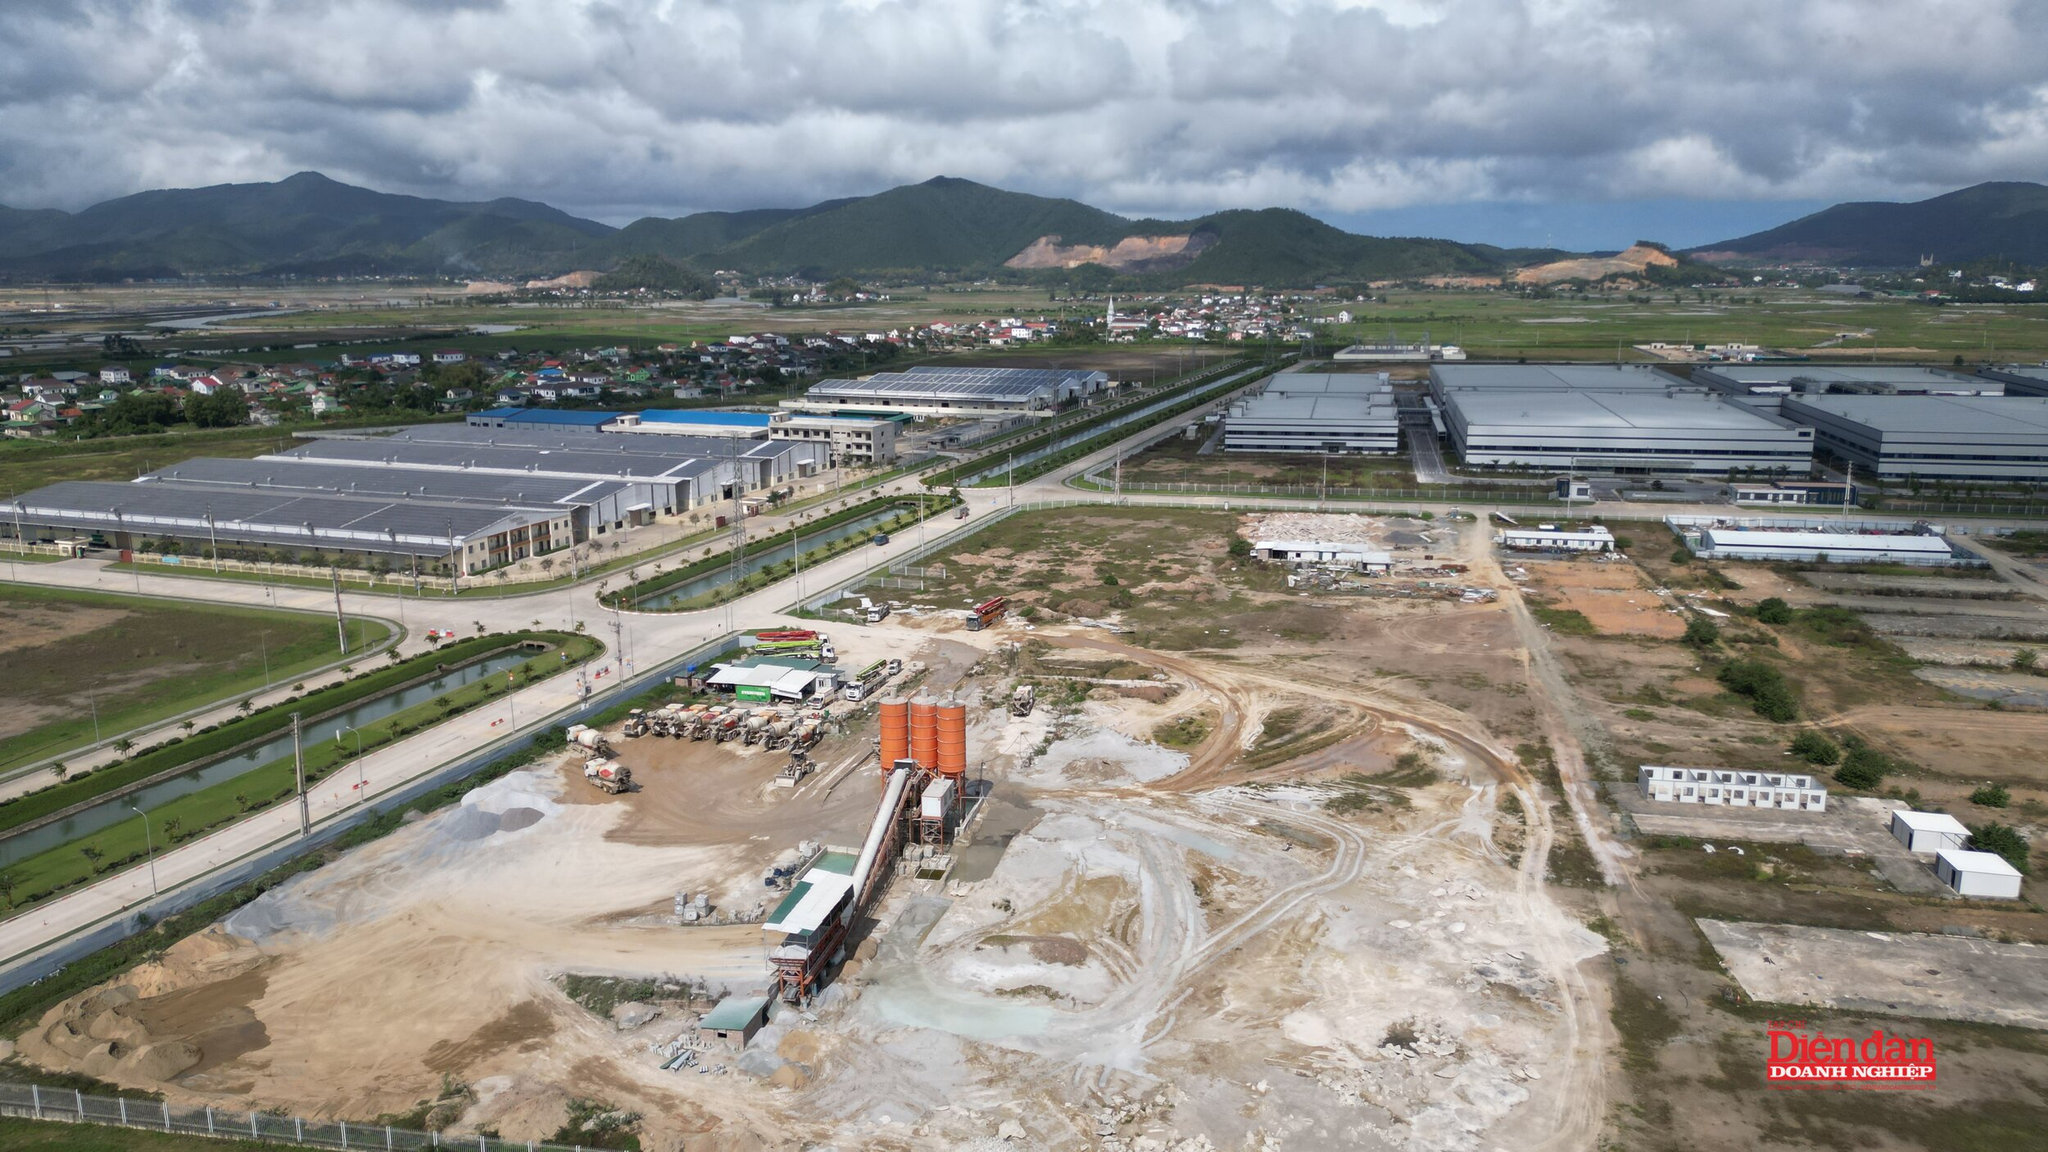
Theo VCBS, FDI tiếp tục tăng trưởng, song cơ cấu dòng vốn đang dịch chuyển sang những ngành có suất đầu tư cao và ít thâm dụng đất. Xu hướng này tạo ra cơ hội cho các khu công nghiệp có vị trí, hạ tầng và khả năng đáp ứng yêu cầu của các nhà đầu tư lớn, nhưng đồng thời có thể hạn chế tốc độ tăng diện tích đất được hấp thụ.
Các khu công nghiệp phía Bắc đã thu hút nhiều tập đoàn công nghệ lớn được đánh giá có lợi thế trong việc tiếp tục đón dòng vốn FDI mới cũng như các doanh nghiệp trong chuỗi cung ứng.
Tuy nhiên, dòng vốn FDI không đồng nghĩa với việc tất cả doanh nghiệp khu công nghiệp đều có thể chuyển ngay thành doanh thu và lợi nhuận. Kết quả kinh doanh vẫn phụ thuộc vào tiến độ bàn giao đất, hoàn thiện thủ tục và khả năng ghi nhận doanh thu từ các dự án.
Đây cũng là điểm khác biệt quan trọng giữa các doanh nghiệp trong cùng phân khúc. Khi thị trường được hỗ trợ bởi dòng vốn FDI, quỹ đất sẵn sàng bàn giao và tiến độ pháp lý trở thành lợi thế cạnh tranh trực tiếp.
Với doanh nghiệp nhà ở, khả năng hấp thụ sản phẩm và tiến độ bàn giao quyết định dòng tiền. Trong khi đó, với doanh nghiệp khu công nghiệp, khả năng đưa quỹ đất vào khai thác và ghi nhận doanh thu lại là yếu tố quan trọng hơn trong ngắn hạn.
Diệu Hoa