
Kinh tế bạc châu Á: "Chìa khóa" mở cửa thị trường tỷ đô
Già hóa dân số đang mở ra một thị trường mới cho châu Á, từ chăm sóc sức khỏe, nhà ở đến du lịch và công nghệ.
Tuy nhiên, quy mô dân số chưa tự động tạo ra lợi thế kinh tế. Quốc gia nào xây dựng được hệ sinh thái dịch vụ đủ đa dạng, có khả năng chi trả và được hỗ trợ bởi cơ chế an sinh bền vững sẽ nắm lợi thế trong cuộc đua này.
Tiềm năng kinh tế tiêu dùng
Theo ấn bản thứ 5 của báo cáo “Cơ hội từ kinh tế bạc châu Á-Thái bình Dương 2026-2030: Xây dựng hệ sinh thái bền vững” do Ageing Asia phối hợp với Đại học Quản lý Singapore (SMU) thực hiện mới đây, đến năm 2030, tại 14 thị trường châu Á - Thái Bình Dương sẽ có khoảng 733 triệu người từ 60 tuổi trở lên, nắm giữ khoảng 7,1 nghìn tỷ USD tiền tiết kiệm. Báo cáo công bố tháng 8/2026, dựa một phần vào khảo sát 110 lãnh đạo ngành tại 15 quốc gia và vùng lãnh thổ.
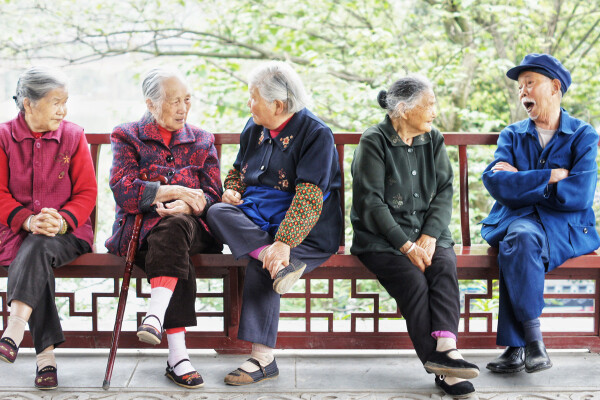
Con số 7,1 nghìn tỷ USD cần được hiểu đúng khi đây là quy mô tiền tiết kiệm mà nhóm dân số cao tuổi được báo cáo ước tính nắm giữ, không phải doanh thu hay quy mô chi tiêu của kinh tế bạc. Tuy vậy, nó cho thấy nền tảng tài chính phía sau một nhóm người tiêu dùng đang tăng nhanh. Đặt cạnh dự báo của WHO rằng dân số từ 60 tuổi trở lên trên toàn cầu sẽ tăng từ 1,1 tỷ người năm 2023 lên khoảng 1,4 tỷ người vào năm 2030, quy mô 733 triệu người tại 14 thị trường nói trên cho thấy châu Á đang trở thành tâm điểm của quá trình chuyển dịch nhân khẩu học và tiêu dùng.
Điểm đáng chú ý là nhu cầu của người cao tuổi không đồng nhất. Nhóm 60-75 tuổi còn tương đối khỏe mạnh có thể dành ngân sách cho du lịch, dinh dưỡng, thể chất, giáo dục suốt đời, dịch vụ tài chính và nhà ở tiện nghi. Trong khi đó, người cao tuổi suy giảm khả năng tự chăm sóc cần phục hồi chức năng, hỗ trợ sinh hoạt, chăm sóc tại nhà hoặc dịch vụ dài hạn. Hai nhóm thị trường liên thông với nhau theo vòng đời, nhưng đòi hỏi mô hình kinh doanh, nguồn tài chính và cách tổ chức dịch vụ khác biệt.
Nghiên cứu của Quỹ Tiền tệ quốc tế (IMF) công bố tháng 11/2025, sử dụng dữ liệu tiêu dùng hộ gia đình tại 7 nền kinh tế châu Á cùng dự báo dân số của Liên hợp quốc, cũng cho thấy già hóa có thể làm thay đổi đáng kể cơ cấu chi tiêu. Nhu cầu y tế có xu hướng tăng, trong khi một số nhóm như giáo dục và vận tải có thể tăng chậm hơn. Tuy nhiên, mức độ thay đổi còn phụ thuộc vào tăng trưởng kinh tế, mức sinh và di cư.
Nhiều quốc gia có chương trình hành động
Kinh nghiệm từ những thị trường đi trước cho thấy lợi thế nằm ở khả năng kết nối dịch vụ với cơ chế tài chính. Nhật Bản triển khai hệ thống Bảo hiểm chăm sóc dài hạn từ năm 2000 (Long-term care insurance), giao chính quyền cấp địa phương tổ chức hệ thống, đánh giá nhu cầu chăm sóc và kết nối người thụ hưởng với nhà cung cấp. Nguồn chi được hình thành từ phí bảo hiểm và ngân sách công, giúp chia sẻ chi phí giữa cá nhân và xã hội. Mô hình này tạo nền tảng để phát triển dịch vụ tại nhà, chăm sóc cộng đồng và cơ sở chuyên biệt, thay vì đẩy toàn bộ trách nhiệm về phía gia đình.
Singapore lại cho thấy cách kết hợp nhà ở với dịch vụ chăm sóc. Chương trình Age Well SG hướng tới giúp người cao tuổi tiếp tục sống tại nhà và trong cộng đồng quen thuộc. Các căn hộ Community Care Apartments tích hợp thiết kế phù hợp với người già, hỗ trợ sinh hoạt và khả năng ứng phó khẩn cấp. Đáng chú ý, tháng 7/2026, Singapore công bố hạ độ tuổi đủ điều kiện đăng ký loại hình nhà ở này từ 65 xuống 55 tuổi, đồng thời điều chỉnh trợ cấp dịch vụ theo điều kiện của hộ gia đình. Cách tiếp cận này mở rộng lựa chọn cho người cao tuổi nhưng vẫn đặt vấn đề khả năng chi trả vào thiết kế chính sách.
Trong khi đó, Trung Quốc đang đẩy mạnh một hướng đi khác, kết hợp thị trường tiêu dùng với công nghệ và mạng lưới phân phối. Các biện pháp công bố tháng 1/2026 hướng tới nhóm hơn 310 triệu công dân từ 60 tuổi trở lên, khuyến khích doanh nghiệp phát triển dịch vụ chăm sóc tại nhà theo chuỗi, cải thiện khả năng tiếp cận qua thương mại điện tử và thúc đẩy robot, thiết bị theo dõi sức khỏe, phương tiện phục hồi chức năng. Đây là nỗ lực đưa nhu cầu người cao tuổi vào cả hệ thống sản xuất, bán lẻ và dịch vụ, thay vì giới hạn trong lĩnh vực y tế.
Việt Nam trước bài toán hệ sinh thái
Việt Nam đang bước vào giai đoạn cần chuẩn bị quyết liệt hơn. Theo Quỹ Dân số Liên hợp quốc tại Việt Nam, dự báo nhân khẩu học cho thấy đến năm 2036, nước ta sẽ chuyển sang nhóm quốc gia có dân số già, với hơn 20% dân số trên 60 tuổi. Tuổi thọ trung bình đã vượt 74.
Theo nhận định của chuyên gia Đại học RMIT, ước tính nền kinh tế bạc Việt Nam, với trọng tâm là các giải pháp chăm sóc tại nhà, có thể tăng từ 2,6 tỷ USD năm 2023 lên 4,8 tỷ USD vào năm 2034. Đây là ước tính thị trường, không phải chỉ tiêu thống kê chính thức, nhưng phản ánh dư địa đáng chú ý trong bối cảnh quy mô gia đình thu hẹp và nhu cầu chăm sóc ngày càng đa dạng.
Trở ngại của Việt Nam nằm ở sự thiếu đồng bộ giữa nhu cầu, năng lực cung ứng và cơ chế tài chính. Chi phí mặt bằng, đầu tư cơ sở vật chất và vận hành có thể gây sức ép đáng kể lên các cơ sở chăm sóc; trong khi nguồn nhân lực lão khoa, điều dưỡng và chăm sóc chuyên nghiệp chưa đáp ứng đầy đủ yêu cầu mở rộng dịch vụ. Những mô hình đầu tư quy mô lớn sẽ khó phát triển bền vững nếu chưa xác định được ai chi trả, chi trả trong bao lâu và mức độ rủi ro được phân chia giữa gia đình, doanh nghiệp và Nhà nước ra sao?
Công nghệ có thể giúp tháo gỡ một phần nút thắt này. Trí tuệ nhân tạo (AI) có khả năng hỗ trợ tổng hợp dữ liệu sức khỏe, nhắc lịch dùng thuốc và phát hiện những dấu hiệu bất thường cần được nhân viên chuyên môn kiểm tra. Cảm biến IoT trong nhà có thể ghi nhận hoạt động sinh hoạt, phát hiện nguy cơ té ngã và gửi cảnh báo khi cần hỗ trợ. Ứng dụng số có thể kết nối người cao tuổi với dịch vụ y tế, hoạt động cộng đồng, tư vấn dinh dưỡng và các nhóm hỗ trợ xã hội.
Singapore đã đưa giám sát và phản ứng với sự cố bằng công nghệ vào dịch vụ Home Personal Care nâng cấp, triển khai đăng ký từ tháng 4/2026 cho người cao tuổi đủ điều kiện có nhu cầu chăm sóc. Mô hình này cho thấy công nghệ phát huy giá trị khi được tích hợp với đội ngũ chăm sóc và quy trình phản ứng cụ thể, thay vì chỉ lắp thiết bị rồi giao trách nhiệm theo dõi cho gia đình.
Tại Việt Nam, việc triển khai cần đi cùng quy định về bảo vệ dữ liệu sức khỏe, sự đồng thuận của người sử dụng, tiêu chuẩn an toàn và khả năng kết nối giữa các hệ thống. Thuật toán không thể thay thế đánh giá của nhân viên y tế hoặc sự chăm sóc trực tiếp khi người cao tuổi cần hỗ trợ. Đồng thời, dịch vụ phải có lựa chọn phi kỹ thuật để người không thành thạo thiết bị số, sống ở vùng nông thôn hoặc có thu nhập thấp không bị loại khỏi mạng lưới chăm sóc.
Về chính sách, theo các chuyên gia, trước hết cần xây dựng khung phát triển kinh tế bạc gắn với một lộ trình chăm sóc dài hạn, phân định rõ dịch vụ y tế, hỗ trợ sinh hoạt, chăm sóc tại nhà và chăm sóc tại cơ sở. Việt Nam đã mở rộng các chính sách trợ cấp hưu trí xã hội theo Luật Bảo hiểm xã hội và các văn bản hướng dẫn, nhưng trợ cấp thu nhập và bảo hiểm y tế chưa thể thay thế cơ chế tài chính chuyên biệt cho các nhu cầu chăm sóc dài hạn.
Kinh nghiệm Nhật Bản gợi ý Việt Nam việc nghiên cứu, thử nghiệm từng bước mô hình bảo hiểm chăm sóc dài hạn, trước mắt xác định rõ nhóm thụ hưởng, tiêu chí đánh giá mức độ cần chăm sóc, phạm vi dịch vụ được chi trả và phương thức đóng góp giữa người dân, người sử dụng lao động và ngân sách Nhà nước.
Song song với đó, chính sách ưu đãi thuế, tiền thuê đất và tín dụng nên hướng tới những doanh nghiệp cung cấp dịch vụ đạt chuẩn, công khai giá và dành một phần năng lực phục vụ nhóm thu nhập thấp. Quy hoạch đô thị cần xác định quỹ đất, không gian công cộng và cơ sở chăm sóc cộng đồng phù hợp với phân bố dân số già; đồng thời xem xét chuyển đổi công năng các công trình công bỏ trống hoặc ít sử dụng theo quy định pháp luật. Với những dự án sử dụng nguồn lực công, cơ chế lựa chọn nhà đầu tư cần minh bạch, gắn ưu đãi với chất lượng và nghĩa vụ cung cấp dịch vụ ở mức giá có thể tiếp cận.
Cuối cùng, cần chuẩn hóa nghề chăm sóc người cao tuổi, mở rộng đào tạo điều dưỡng và phục hồi chức năng, công nhận kỹ năng chăm sóc tại nhà, đồng thời tạo cơ chế để người cao tuổi khỏe mạnh tiếp tục làm việc, học tập và tham gia đời sống cộng đồng. Một thị trường trưởng thành phải tạo được việc làm có chất lượng, giúp gia đình giảm gánh nặng chăm sóc và bảo đảm người cao tuổi được lựa chọn cách sống phù hợp với nhu cầu, khả năng tài chính của mình.
Nhìn chung, kinh tế bạc sẽ trở thành động lực tăng trưởng khi ba yếu tố cùng vận hành: doanh nghiệp có mô hình kinh doanh khả thi, công nghệ giải quyết được nhu cầu thực tế và chính sách công bảo vệ những người dễ bị tổn thương.
Đối với Việt Nam, việc sớm hoàn thiện cơ chế chăm sóc dài hạn, quy hoạch hạ tầng chăm sóc và phát triển nguồn nhân lực sẽ quyết định liệu tiềm năng hàng tỷ USD có chuyển hóa thành một hệ sinh thái bền vững, hay chỉ dừng lại ở những dự báo thị trường đầy hứa hẹn.
Theo PGS Catherine Earl - Khoa Truyền thông và Thiết kế, Đại học RMIT Việt Nam, mô hình kinh tế chăm sóc không nên chỉ tập trung vào việc cung cấp phúc lợi xã hội mà cần hướng tới xây dựng một nền kinh tế chăm sóc bền vững và toàn diện. Nhiều trụ cột của nền kinh tế chăm sóc cần được tích hợp và hỗ trợ để tôn trọng và chăm sóc người cao tuổi tốt hơn.
Nguyễn Chuẩn