
Cải cách thủ tục thuế: Trách nhiệm phải đi đến cùng
Cục Thuế yêu cầu công chức hướng dẫn đầy đủ, chủ động tháo gỡ vướng mắc và theo dõi hồ sơ đến khi có kết quả, hướng tới giảm phiền hà cho người nộp thuế…
Không trả lời qua loa, không đùn đẩy trách nhiệm, không để người nộp thuế phải tự tìm hiểu hồ sơ của mình đang được giải quyết đến đâu. Đó là những yêu cầu đáng chú ý trong bộ quy tắc giải quyết thủ tục hành chính vừa được Cục Thuế ban hành, hướng tới nâng cao chất lượng phục vụ người dân và doanh nghiệp.
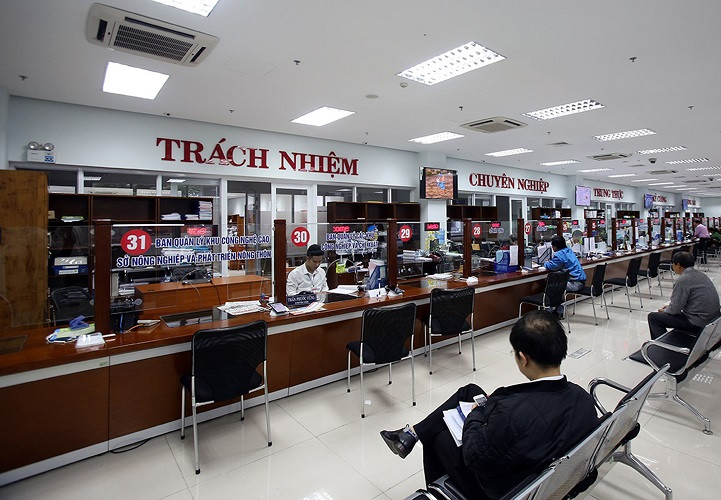
Điểm đáng quan tâm không chỉ nằm ở thái độ ứng xử của công chức mà còn ở trách nhiệm theo dõi, xử lý công việc đến cùng. Một hồ sơ được tiếp nhận đúng quy trình nhưng sau đó phải chuyển qua nhiều bộ phận, chậm có kết quả hoặc thiếu hướng dẫn rõ ràng vẫn có thể gây phiền hà cho người nộp thuế.
Theo quy định mới, công chức thuế phải hướng dẫn đầy đủ ngay từ đầu, không yêu cầu giấy tờ ngoài quy định. Những thông tin đã có trên hệ thống và được phép khai thác phải được chủ động sử dụng, hạn chế việc người nộp thuế phải cung cấp lại.
Đối với hồ sơ đủ điều kiện, công chức phải chủ động xử lý, không chờ đến sát thời hạn hoặc đợi người nộp thuế nhắc nhở. Trường hợp phát sinh vướng mắc, vượt thẩm quyền, phải kịp thời báo cáo, đề xuất hướng giải quyết, không để hồ sơ bị ách tắc vì thiếu sự phối hợp.
Đặc biệt, quy tắc “Giải quyết đến cùng” yêu cầu công chức theo dõi hồ sơ từ khi tiếp nhận đến khi hoàn thành, phối hợp với các bộ phận liên quan, kiểm tra kết quả trước khi trả và tiếp nhận những vấn đề phát sinh sau đó. Việc chuyển hồ sơ không đồng nghĩa trách nhiệm đã kết thúc.
Những yêu cầu này là chuẩn mực nội bộ trong thực thi công vụ, không làm thay đổi trình tự, thủ tục hay thời hạn giải quyết theo pháp luật hiện hành. Tuy nhiên, nếu được thực hiện nghiêm túc, đây sẽ là bước tiến trong việc nâng cao chất lượng phục vụ, giảm thời gian và chi phí tuân thủ cho doanh nghiệp.
Bình luận về vấn đề này, Luật sư Nguyễn Thanh Phong – Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, việc Cục Thuế cụ thể hóa trách nhiệm của công chức là tín hiệu tích cực, thể hiện yêu cầu chuyển từ tư duy giải quyết thủ tục sang phục vụ người nộp thuế một cách chủ động, minh bạch.
Theo luật sư, việc triển khai hóa đơn điện tử, kê khai và nộp thuế trực tuyến đã tạo thuận lợi đáng kể cho hoạt động sản xuất, kinh doanh. Song, chuyển đổi số chỉ thực sự phát huy hiệu quả khi quy trình xử lý phía sau cũng được cải thiện, đặc biệt là trách nhiệm phối hợp giữa các bộ phận chuyên môn.
Doanh nghiệp có thể hoàn thành việc nộp hồ sơ trực tuyến trong thời gian ngắn, nhưng nếu sau đó phải nhiều lần giải trình, bổ sung thông tin hoặc chờ phản hồi không rõ lý do thì chi phí tuân thủ vẫn chưa được giảm như kỳ vọng.
Luật sư Phong phân tích, trong lĩnh vực thuế, có những vấn đề liên quan đến nhiều khâu chuyên môn, đòi hỏi sự phối hợp hoặc xin ý kiến cấp có thẩm quyền. Việc chuyển hồ sơ khi đó là cần thiết, nhưng cơ quan thuế phải xác định rõ đầu mối theo dõi và thông tin tiến độ, không nên để doanh nghiệp phải tự liên hệ từng bộ phận để tìm câu trả lời.
Đối với những hồ sơ chưa đủ điều kiện giải quyết, việc hướng dẫn cần cụ thể, thống nhất và có căn cứ pháp lý. Nếu mỗi lần tiếp nhận lại yêu cầu bổ sung một nội dung khác nhau, doanh nghiệp không chỉ mất thời gian mà còn khó chủ động kế hoạch tài chính, kinh doanh.
Một vấn đề khác được Luật sư Nguyễn Thanh Phong lưu ý là trách nhiệm giải trình khi hồ sơ chậm trễ. Trường hợp nguyên nhân xuất phát từ lỗi hệ thống, dữ liệu chưa đồng bộ hoặc việc phối hợp nội bộ chưa thông suốt, cơ quan thuế cần chủ động xác định và khắc phục. Không nên để người nộp thuế phải tiếp tục giải trình những vấn đề không thuộc trách nhiệm của họ.
Theo luật sư, để quy tắc “Giải quyết đến cùng” phát huy hiệu quả, cần có cơ chế theo dõi tiến độ hồ sơ, xác định trách nhiệm từng khâu và tạo điều kiện để người nộp thuế phản ánh khi việc hướng dẫn thiếu thống nhất hoặc giải quyết chậm trễ.
Đồng thời, trách nhiệm của người đứng đầu cần được đề cao trong việc kiểm tra, chấn chỉnh những trường hợp né tránh, đùn đẩy hoặc để hồ sơ tồn đọng kéo dài. Những vướng mắc vượt thẩm quyền phải được báo cáo, xử lý kịp thời, thay vì để doanh nghiệp chờ đợi mà không biết nguyên nhân.
Đáng chú ý, Cục Thuế cũng đưa kết quả thực hiện bộ quy tắc vào tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng công chức. Luật sư Phong cho rằng đây là cơ sở để gắn trách nhiệm phục vụ với chất lượng thực thi công vụ. Tuy nhiên, việc đánh giá cần chú trọng kết quả giải quyết và phản hồi thực tế của người nộp thuế, không chỉ dựa vào số lượng hồ sơ đã xử lý.
Luật sư Nguyễn Thanh Phong nhấn mạnh, cải cách thủ tục thuế không có nghĩa mọi yêu cầu của doanh nghiệp đều phải được chấp thuận. Điều quan trọng là mỗi hồ sơ được xem xét đúng pháp luật, những vướng mắc có đầu mối chịu trách nhiệm và kết quả giải quyết được thông tin rõ ràng, có căn cứ.
“Khi doanh nghiệp không còn phải mất thời gian đi tìm câu trả lời cho hồ sơ của mình, cải cách hành chính mới thực sự mang lại hiệu quả. Trách nhiệm giải quyết đến cùng không chỉ giúp giảm chi phí tuân thủ mà còn góp phần củng cố niềm tin của doanh nghiệp vào môi trường đầu tư, kinh doanh”, Luật sư Nguyễn Thanh Phong nhấn mạnh.
Nguyễn Giang