
Thị trường văn phòng TP HCM trước làn sóng tái cấu trúc
Không ghi nhận dự án mới đi vào hoạt động trong 9 tháng đầu năm 2026, thị trường văn phòng TP HCM đang bước vào giai đoạn hấp thụ nguồn cung và tái định vị chiều sâu.
Báo cáo tiêu điểm thị trường Quý 3/2026 của CBRE Việt Nam đã phác họa bức tranh phân hóa rõ nét: trong khi khối công nghệ thu hẹp quy mô dưới tác động của trí tuệ nhân tạo, dòng vốn 20 tỷ USD rót vào Trung tâm Tài chính Quốc tế (IFC) đang tạo ra sức bật mới cho chu kỳ tăng trưởng tiếp theo.
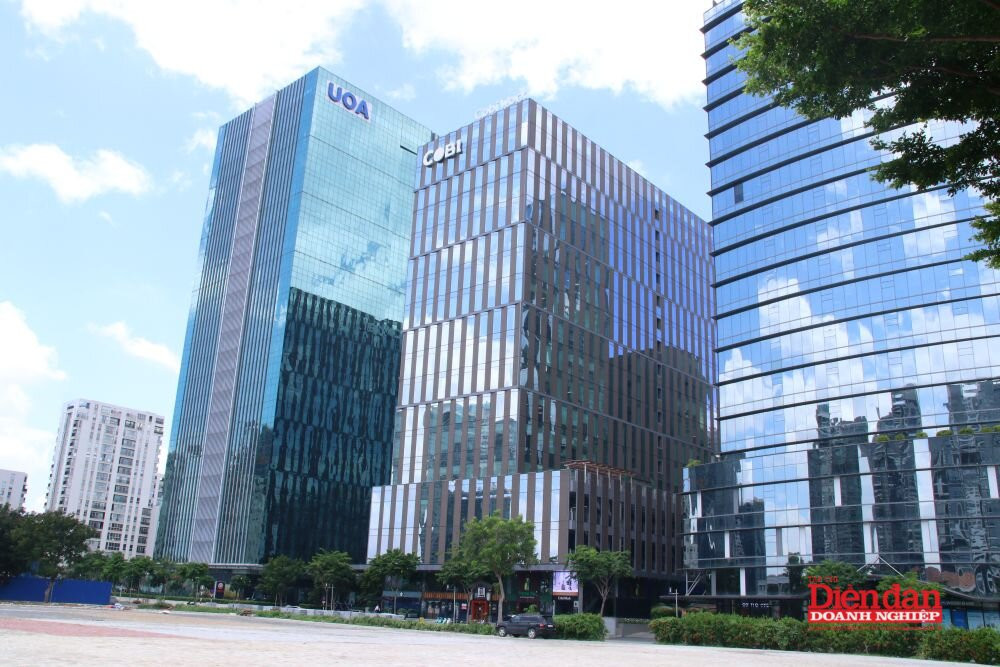
Sự phân hóa giữa các phân khúc và khu vực
Báo cáo từ CBRE Việt Nam ghi nhận, sau khi tiếp nhận khoảng 69.000 m2 sàn trong năm 2025, nguồn cung văn phòng tại TP HCM trong 9 tháng đầu năm 2026 hoàn toàn giữ mức ổn định. Nhờ đó, thị trường có quãng nghỉ cần thiết để tiêu thụ diện tích trống và duy trì mặt bằng giá tương đối tích cực.
Mặc dù vậy, sự phân hóa lại diễn ra gay gắt giữa các phân khúc và tọa độ địa lý. Tại phân khúc Hạng A, giá thuê trung bình nhích nhẹ 1,3% so với cùng kỳ năm trước, đạt 47,8 USD/m2/tháng. Tỷ lệ trống giảm còn 14,8%, ghi nhận mức cải thiện 5,5 điểm phần trăm so với cùng kỳ, chứng minh lượng diện tích mới gia nhập năm ngoái đang được hấp thụ hiệu quả. Trái lại, Hạng B toàn thị trường chịu áp lực giảm giá nhẹ 1,2%, xuống còn 29,7 USD/m2/tháng, với tỷ lệ trống duy trì ở mức 13%.
Về vị trí, các tòa nhà thuộc vùng lõi trung tâm như Quận 1 cũ và Khu đô thị mới Thủ Thiêm duy trì sức hút lớn đối với các tập đoàn đa quốc gia ngành công nghệ và bán lẻ. Trong khi đó, các dự án ngoài trung tâm tiếp tục chật vật giải bài toán lấp đầy diện tích trống.
Xét trên hành trình hơn hai thập kỷ, thị trường văn phòng TP HCM đã có bước tiến ngoạn mục. Tổng nguồn cung từ mức khiêm tốn 234.000 m2 vào năm 2005 đã vọt lên hơn 1,7 triệu m2 diện tích cho thuê (NLA) vào năm 2026, đạt tốc độ tăng trưởng kép hàng năm (CAGR) 10,4%.
Sự tăng trưởng này không chỉ dừng lại ở con số quy mô mà còn nằm ở chất lượng. Sự xuất hiện của các tòa nhà thế hệ mới đáp ứng các tiêu chuẩn công trình xanh (ESG), tối ưu hóa vận hành và chú trọng sức khỏe người sử dụng đã thiết lập nên mặt bằng tiêu chuẩn mới. Thị trường chính thức chuyển dịch từ cạnh tranh bằng số lượng sang cạnh tranh bằng chất lượng và hiệu quả khai thác dài hạn.
Trước thực tế đó, CBRE đã chính thức áp dụng tiêu chuẩn phân hạng mới từ Quý 3/2026. Riêng với Hạng B, đơn vị này tập trung phân tích các dự án có quy mô trên 10.000 m2 sàn – nhóm hiện chiếm 64% nguồn cung Hạng B toàn thị trường (tương đương 880.000 m2) với giá thuê trung bình 32,1 USD/m2/tháng (vùng trung tâm đạt 40,6 USD/m2/tháng). Xu hướng các khách thuê lớn ưu tiên mặt sàn điển hình trên 1.000 m2 khiến các tòa nhà quy mô nhỏ dưới 10.000 m2 dần mất thế cạnh tranh.
2 làn sóng trái ngược
Nhu cầu di dời và mở rộng không gian làm việc đóng vai trò chủ đạo khi chiếm hơn 70% tổng diện tích giao dịch 9 tháng qua. Đáng chú ý, xu hướng "nâng cấp không gian" (flight-to-quality) chiếm ưu thế rõ rệt. Các doanh nghiệp sẵn sàng chuyển sang các tòa nhà có hạ tầng kỹ thuật hiện đại hơn, giao thông thuận tiện hơn nhưng vẫn giữ nguyên diện tích hoặc tối ưu hóa lại không gian theo công năng sử dụng. Nhờ đó, diện tích hấp thụ mới của Hạng A vẫn đạt trên 24.000 m2, dẫn dắt bởi ngành bán lẻ, bảo hiểm và logistics.
Ở chiều ngược lại, một hiện tượng đáng lưu ý đã xuất hiện trở lại sau 6 năm: làn sóng trả mặt bằng và thu hẹp diện tích. Trong 9 tháng đầu năm, giao dịch trả mặt bằng chiếm 12% và thu hẹp chiếm 5% tổng lượng giao dịch, phần lớn đến từ các doanh nghiệp công nghệ thông tin.
Sau giai đoạn mở rộng nóng hậu COVID-19, nhiều công ty công nghệ đang rà soát lại chi phí vận hành. Sự bùng nổ của trí tuệ nhân tạo (AI) cũng làm thay đổi mô hình nhân sự, khiến hạn mức diện tích văn phòng trên mỗi nhân viên không còn tăng theo tỷ lệ thuận như trước.
Dù thanh khoản thị trường giai đoạn cuối năm 2026 dự báo sẽ tiếp tục diễn biến thận trọng, triển vọng trung và dài hạn đang chứng kiến những tín hiệu vô cùng tích cực. Trung tâm Tài chính Quốc tế (IFC) tại TP HCM sau 6 tháng đi vào vận hành thực tế đã ghi nhận khoảng 20 tỷ USD vốn cam kết từ các nhà đầu tư trong và ngoài nước.
Bà Thanh Phạm, Giám đốc Bộ phận Nghiên cứu & Tư vấn CBRE tại TP HCM cho biết, dòng vốn 20 tỷ USD cam kết cần khoảng thời gian từ 12 đến 24 tháng để chuyển hóa thành cầu thuê thực tế do các tổ chức phải hoàn tất thủ tục pháp lý, tuyển dụng nhân sự và chọn lựa mặt bằng.
"Dự báo từ năm 2027 trở đi, khu vực IFC với mô hình hai trung tâm kép kết nối khu trung tâm hiện hữu và Khu đô thị mới Thủ Thiêm sẽ chính thức trở thành động lực tăng trưởng chính, đưa thị trường văn phòng TP HCM bước vào chu kỳ phát triển bứt phá mới", bà Thanh Phạm nhận định.
Đình Đại