
Siết quản lý hoạt động cho vay biến tướng
Vụ triệt phá đường dây cho vay lãi nặng với gần 15.000 hợp đồng tại 4 thành phố đang đặt ra yêu cầu tăng cường kiểm soát hoạt động cho vay biến tướng, núp bóng kinh doanh.
Gần 15.000 hợp đồng vay, số tiền giải ngân gần 100 tỷ đồng và hơn 23 tỷ đồng tiền lãi đã thu là những con số đáng chú ý trong vụ án cho vay lãi nặng vừa được Cục Cảnh sát hình sự (Bộ Công an) triệt phá. Đáng nói, hoạt động này được tổ chức dưới danh nghĩa một doanh nghiệp, diễn ra tại nhiều địa phương trong hơn hai năm trước khi bị phát hiện.
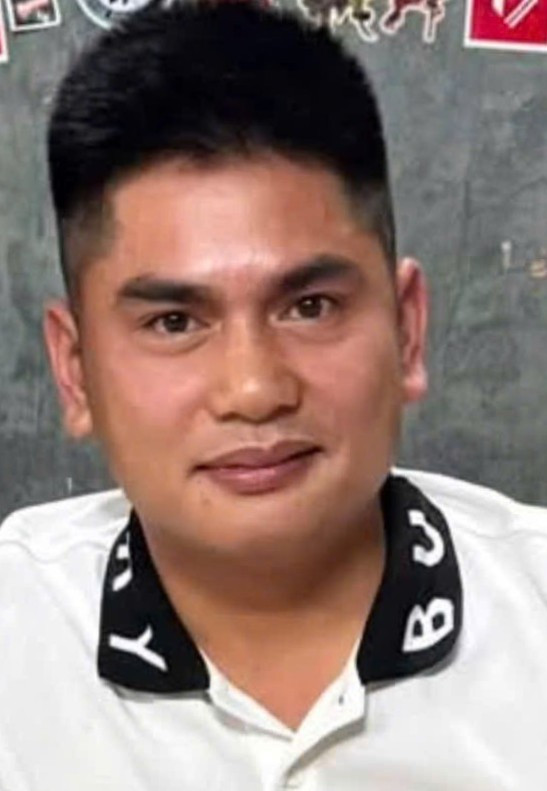
Thông tin từ Cục Cảnh sát hình sự cho biết, qua công tác nắm tình hình trên không gian mạng và tiếp nhận tin báo của người dân, lực lượng chức năng phát hiện nhóm do Trần Văn Công, Giám đốc Công ty TNHH Dịch vụ TC79, cầm đầu, lợi dụng không gian mạng để hoạt động cho vay lãi nặng tại Hải Phòng, Hà Nội, Bắc Ninh và TP Hồ Chí Minh.
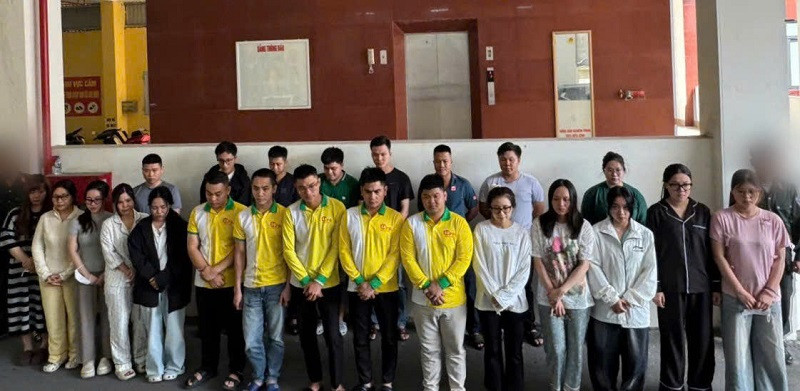
Ngày 9/10/2026, Cục Cảnh sát hình sự phối hợp với các đơn vị nghiệp vụ và công an địa phương triển khai 18 tổ công tác, đồng loạt triệu tập 26 người, khám xét khẩn cấp 9 địa điểm liên quan đến Công ty TNHH Dịch vụ TC79, thu giữ gần 300 điện thoại di động cùng nhiều tài liệu phục vụ điều tra.
Kết quả điều tra ban đầu xác định, từ ngày 17/7/2024 đến ngày 9/10/2026, nhóm này đã lập 14.844 hợp đồng vay, giải ngân gần 100 tỷ đồng và thu trên 23 tỷ đồng tiền lãi từ các hợp đồng đã tất toán. Cơ quan Cảnh sát điều tra Bộ Công an đang tiếp tục điều tra, mở rộng vụ án.
Nhìn vào quy mô vụ án, nhiều người đặt ra câu hỏi: Làm thế nào để phát hiện sớm những hoạt động cho vay có dấu hiệu bất thường khi được tổ chức dưới danh nghĩa doanh nghiệp, thực hiện trên không gian mạng và trải rộng tại nhiều địa phương?
Thực tế, việc đăng ký thành lập doanh nghiệp hợp pháp không đồng nghĩa mọi hoạt động phát sinh trong quá trình kinh doanh đều tuân thủ pháp luật. Khi danh nghĩa doanh nghiệp bị lợi dụng để tổ chức cho vay trái pháp luật, các giao dịch vẫn có thể được thể hiện bằng hợp đồng, chứng từ và quy trình giải ngân, thu hồi nợ. Nếu chỉ xem xét hình thức giao dịch mà không làm rõ bản chất hoạt động, những dấu hiệu vi phạm có nguy cơ bị bỏ sót.
Những năm gần đây, với sự phát triển của công nghệ cũng khiến hoạt động cho vay ngày càng đa dạng. Người vay có thể tiếp cận nguồn tiền, thỏa thuận và thực hiện giao dịch qua môi trường điện tử mà không cần gặp trực tiếp bên cho vay. Phương thức này tạo thuận lợi cho các giao dịch hợp pháp, nhưng cũng có thể bị lợi dụng để mở rộng hoạt động cho vay trái pháp luật trên nhiều địa bàn, gây khó khăn cho công tác phát hiện và xử lý.
Qua vụ án này, Cục Cảnh sát hình sự cảnh báo người dân không đăng nhập tài khoản iCloud của người lạ vào thiết bị cá nhân, không cung cấp mật khẩu hoặc quyền quản lý Apple ID. Cơ quan công an cũng khuyến cáo người dân cảnh giác với các hình thức cho vay biến tướng qua iCloud và kịp thời trình báo khi bị đe dọa, tống tiền.
Điều này cho thấy, bên cạnh gánh nặng lãi suất, người vay còn có thể đối mặt với nguy cơ mất quyền kiểm soát thiết bị, lộ dữ liệu cá nhân hoặc bị gây sức ép trong quá trình thu hồi nợ. Đây là những rủi ro cần được nhận diện khi hoạt động cho vay ngày càng gắn với các nền tảng công nghệ.
Ở góc độ pháp lý, Điều 468 Bộ luật Dân sự năm 2015 quy định lãi suất vay do các bên thỏa thuận nhưng về nguyên tắc không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Điều 201 Bộ luật Hình sự quy định về tội cho vay lãi nặng trong giao dịch dân sự khi lãi suất cho vay gấp 5 lần trở lên mức lãi suất cao nhất theo Bộ luật Dân sự và đáp ứng các điều kiện khác về thu lợi bất chính hoặc đã bị xử lý vi phạm theo quy định.
Như vậy, pháp luật đã có căn cứ để xử lý hành vi cho vay lãi nặng. Song, việc phát hiện vi phạm có thể gặp khó khăn nếu lãi suất thực tế không được thể hiện đầy đủ trong hợp đồng mà được che giấu thông qua những khoản thu khác.
Chẳng hạn, ngoài tiền lãi, người vay có thể phải trả thêm phí tư vấn, phí dịch vụ hoặc các khoản tiền khác để được giải ngân. Các chuyên gia pháp lý cho rằng, những khoản phí này không đương nhiên được coi là lãi vay, nhưng nếu thực chất là chi phí bắt buộc nhằm che giấu lãi suất, cơ quan có thẩm quyền cần xem xét toàn bộ giao dịch, số tiền người vay thực nhận và nghĩa vụ hoàn trả để xác định bản chất pháp lý.
Vấn đề đặt ra là công tác quản lý cần chú trọng hoạt động cho vay thực tế, thay vì chỉ dừng ở hồ sơ đăng ký kinh doanh. Những dấu hiệu bất thường về số lượng hợp đồng, phương thức giải ngân, các khoản phí và cách thức thu hồi nợ cần được nhận diện, kiểm tra kịp thời, tránh để hoạt động vi phạm kéo dài rồi mới xử lý.
Bình luận về vấn đề này, Luật sư Tạ Anh Tuấn – Giám đốc Công ty Luật TNHH Tạ Anh Tuấn cho rằng, cần rà soát những kẽ hở trong quản lý hoạt động cho vay, nhất là tình trạng lợi dụng danh nghĩa doanh nghiệp, hợp đồng dân sự hoặc các khoản phí dịch vụ để che giấu bản chất giao dịch. Nếu chỉ kiểm tra điều kiện đăng ký kinh doanh và lãi suất ghi trên hợp đồng mà thiếu cơ chế giám sát hoạt động thực tế, những hình thức cho vay biến tướng vẫn có thể tồn tại trong thời gian dài.
“Cần hoàn thiện cơ chế kiểm tra, giám sát theo hướng làm rõ tổng chi phí thực tế mà người vay phải trả, bao gồm cả lãi và các khoản phí bắt buộc gắn với khoản vay. Đồng thời, phải có biện pháp phát hiện sớm những tổ chức có số lượng hợp đồng lớn, hoạt động trên nhiều địa bàn hoặc có dấu hiệu thu phí bất thường, thay vì chỉ xử lý khi đã phát sinh nhiều người bị ảnh hưởng”, Luật sư Tuấn kiến nghị.
Theo luật sư, cần xác định rõ trách nhiệm phối hợp giữa cơ quan quản lý hoạt động kinh doanh, cơ quan quản lý chuyên ngành và lực lượng chức năng trong việc tiếp nhận thông tin, kiểm tra, xử lý dấu hiệu vi phạm. Đặc biệt, phải khắc phục tình trạng thiếu liên thông thông tin khiến hoạt động cho vay có dấu hiệu bất thường không được phát hiện, xử lý kịp thời.
“Việc bịt những kẽ hở trong quản lý phải đi cùng với tăng cường kiểm tra hoạt động thực tế của các tổ chức có dấu hiệu vi phạm, không để danh nghĩa kinh doanh hợp pháp trở thành vỏ bọc cho hoạt động cho vay trái pháp luật”, Luật sư Tạ Anh Tuấn nhấn mạnh.
Nguyễn Giang