
Điểm nghẽn hạ nguồn và bài toán bảo đảm an ninh năng lượng quốc gia
Cấu trúc năng lượng của Việt Nam đang đối mặt với bài toán lớn về mức độ phụ thuộc vào nguồn nhập khẩu, áp lực suy giảm mỏ tự nhiên và sự mất cân đối cung - cầu hạ nguồn.
Báo cáo phân tích ngành dầu khí Việt Nam mới đây từ Guotai Haitong (VN) Research chỉ ra rằng, cấu trúc năng lượng của Việt Nam hiện nay bộc lộ mức độ phụ thuộc đáng kể vào các nguồn năng lượng nhập khẩu, điển hình là việc khoảng 87% lượng dầu thô nhập khẩu có xuất xứ từ khu vực Trung Đông.
Nghịch lý cấu trúc ngành lọc hóa dầu
Theo Guotai Haitong (VN) Research, sự phụ thuộc này khiến thị trường trong nước chịu ảnh hưởng trực tiếp và rõ rệt trước các biến động địa chính trị hoặc căng thẳng tại khu vực này. Dù vậy, những nỗ lực điều tiết chính sách kịp thời từ Chính phủ đã giúp duy trì thông suốt nguồn cung xăng dầu cũng như hoạt động sản xuất, vận hành của toàn bộ nền kinh tế.
Sự kiện đứt gãy cung ứng toàn cầu cũng là một hồi chuông cảnh tỉnh, thúc đẩy các quốc gia, trong đó có Việt Nam, phải định hướng lại chiến lược an ninh năng lượng dài hạn. Chính phủ đang đẩy mạnh đa dạng hóa các đối tác chiến lược như Nhật Bản và Hàn Quốc, đồng thời mở rộng hành lang pháp lý cùng nguồn lực để kích hoạt các hoạt động tìm kiếm, thăm dò và phát triển các mỏ khí, dầu nội địa nhằm nâng cao mức độ tự chủ.
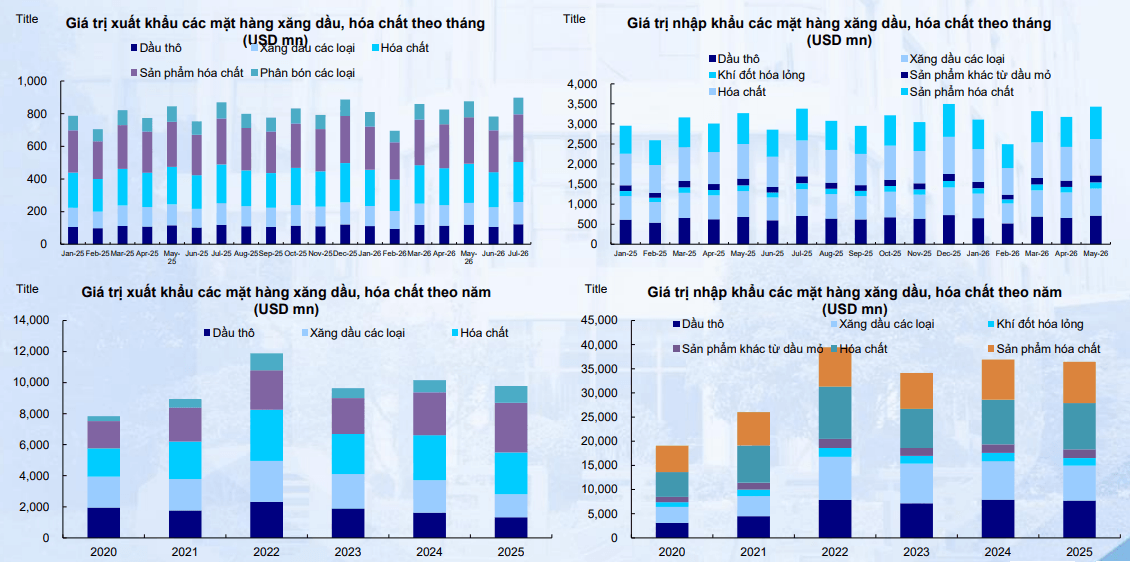
Thực trạng vận hành của ngành lọc hóa dầu Việt Nam đang phản ánh một nghịch lý mang tính cấu trúc: vừa khai thác và xuất khẩu dầu thô, nhưng đồng thời vẫn phải nhập khẩu dầu thô nguyên liệu và hàng triệu tấn sản phẩm tinh chế. Tình trạng này bắt nguồn từ các yếu tố cốt lõi sau:
Thứ nhất, đặc tính kỹ thuật và bài toán xuất - nhập khẩu dầu thô: Dầu thô khai thác trong nước chủ yếu thuộc phân khúc dầu ngọt nhẹ, có chất lượng cao và hàm lượng lưu huỳnh thấp, rất được ưa chuộng trên thị trường quốc tế. Loại dầu này thường được xuất khẩu để thu về biên lợi nhuận tốt nhờ mức giá premium cao so với dầu Brent. Ngược lại, để vận hành các nhà máy trong nước, Việt Nam phải nhập khẩu bổ sung dòng dầu thô chua, trung bình hoặc nặng từ Kuwait và các nguồn khác để phối trộn.
Thứ hai, sự phân hóa công nghệ giữa các nhà máy trọng điểm: Nhà máy Lọc dầu Nghi Sơn (chiếm khoảng 40% thị phần xăng dầu nội địa) được thiết kế chuyên biệt để chế biến hoàn toàn dầu chua/nặng từ Kuwait, buộc đơn vị này phải nhập khẩu gần 100% nguyên liệu. Trong khi đó, Nhà máy Lọc dầu Dung Quất (BSR) dẫu thiết kế ban đầu xử lý dầu ngọt nội địa, nhưng trước áp lực suy giảm mỏ cũ đã phải nâng tỷ lệ nhập khẩu dầu thô ngoại lên mức 40–50% để duy trì công suất.
Thứ ba, thâm hụt công suất và áp lực nhập khẩu thành phẩm: Tổng công suất hợp nhất của Dung Quất và Nghi Sơn mới chỉ đáp ứng được khoảng 70% nhu cầu tiêu thụ xăng dầu thành phẩm nội địa. Do đó, hàng năm nền kinh tế vẫn phải chi ra hàng tỷ USD để nhập khẩu trực tiếp khoảng 9–10 triệu tấn sản phẩm tinh chế từ Singapore, Hàn Quốc, Malaysia và Trung Quốc nhằm bảo đảm cân đối cung - cầu.
Thượng nguồn: Áp lực "khoảng trống nguồn cung"
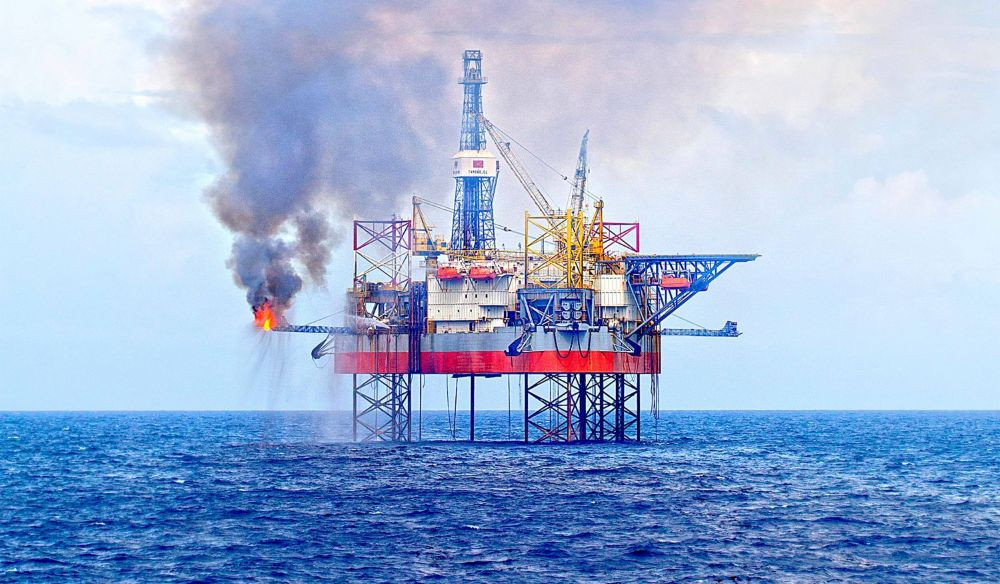
Hoạt động thượng nguồn chịu sự quản lý, điều tiết tập trung và toàn diện từ Nhà nước thông qua Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (Petrovietnam) cùng Cơ chế Hợp đồng Dầu khí (PSC). Thượng nguồn đóng vai trò hạt nhân trong việc duy trì chuỗi giá trị năng lượng khép kín từ thượng đến hạ nguồn (cấp khí cho Điện - Đạm - Lọc hóa dầu). Tuy nhiên, phân khúc này đang đối diện với hai thách thức lớn.
Thứ nhất, các mỏ chủ lực khai thác từ giai đoạn 1986–2015 đã bước qua sườn dốc bên kia của vòng đời, chịu áp lực suy giảm trữ lượng vỉa tự nhiên nhanh và chi phí khai thác leo thang.
Thứ hai, các dự án tìm kiếm mỏ mới dịch chuyển ra vùng nước sâu, xa bờ với cấu trúc phức tạp, đi kèm độ trễ lớn do vướng mắc pháp lý và cơ chế tài chính (dù chuỗi Lô B - Ô Môn đang được đẩy nhanh tiến độ và Cá Voi Xanh có kế hoạch tái khởi động). Sự sụt giảm của các mỏ hiện hữu không được bù đắp kịp thời đã tạo ra một "khoảng trống cung" đe dọa trực tiếp đến khả năng tự chủ nguyên liệu dài hạn.
Hệ quả là mức độ phụ thuộc vào thị trường quốc tế ngày càng gia tăng. Đối với dầu thô, các nhà máy phải tăng nhập khẩu ngoại, khiến biên lợi nhuận nhạy cảm trước biến động giá thế giới, chi phí bảo hiểm và cước vận tải biển (VLCC).
Đối với khí tự nhiên, khi nguồn khí khô nội địa cạn kiệt, việc phụ thuộc vào LNG nhập khẩu là xu thế tất yếu nhưng mang theo rủi ro lớn về biến động giá quốc tế, chi phí logistics và áp lực tỷ giá.
LNG: Nguồn năng lượng chuyển tiếp quan trọng
Bổ sung vào bức tranh thách thức năng lượng chung của khu vực và Việt Nam, đại diện Tập đoàn Petronas (Malaysia), ông Aimy Zairin Mohamed, chỉ ra rằng nhu cầu năng lượng toàn cầu dự kiến sẽ tiếp tục tăng, được thúc đẩy bởi phát triển kinh tế, công nghiệp hóa và nâng cao chất lượng cuộc sống. Đồng thời, cơ cấu năng lượng đang trở nên đa dạng hơn khi năng lượng tái tạo phát triển song hành cùng khí tự nhiên, dầu mỏ và các nguồn năng lượng khác. Điểm then chốt ở đây là hệ thống năng lượng trong tương lai sẽ đòi hỏi sự kết hợp của nhiều nguồn năng lượng khác nhau.
Riêng đối với châu Á, ông Aimy Zairin Mohamed cho rằng, thách thức đặt ra là vừa phải đáp ứng nhu cầu tăng cao, vừa phải thúc đẩy các mục tiêu bền vững mà vẫn đảm bảo mức giá hợp lý. Về phía ASEAN – đây tiếp tục là một trong những khu vực có nhu cầu năng lượng tăng trưởng nhanh nhất khi các nền kinh tế không ngừng mở rộng.
“Các quốc gia trong khu vực đang phải cân bằng giữa an ninh năng lượng, chi phí hợp lý và tính bền vững. Đồng thời, nhu cầu gia tăng cũng mở ra cơ hội hợp tác khu vực mạnh mẽ hơn giữa các nước láng giềng ASEAN, thông qua việc kết nối năng lượng chặt chẽ hơn và tiếp tục đầu tư trên toàn bộ chuỗi giá trị năng lượng”, ông Aimy Zairin Mohamed chia sẻ.
Đồng thời, ông cũng đánh giá, nền kinh tế Việt Nam đang duy trì đà tăng trưởng ấn tượng, kéo theo nhu cầu năng lượng và đặc biệt là nhu cầu khí đốt gia tăng mạnh mẽ trong những thập kỷ tới. Trong khi đó, sản lượng khai thác nội địa phải đối mặt với áp lực suy giảm tự nhiên, tạo ra khoảng trống lớn giữa cung và cầu.
Để giải quyết thách thức này, ông cho rằng khí tự nhiên, từ nguồn khí khai thác thượng nguồn đến khí tự nhiên hóa lỏng (LNG), sẽ là nguồn năng lượng chuyển tiếp quan trọng giúp cân bằng giữa an ninh năng lượng, tính bền vững và giá thành hợp lý.
Sự kết hợp giữa nội lực quốc gia cùng các sáng kiến hợp tác xuyên biên giới và năng lượng xanh được kỳ vọng sẽ tạo ra động lực mới, giúp Việt Nam giải quyết bài toán thiếu hụt năng lượng và hướng tới mục tiêu phát triển bền vững trong dài hạn.
Đình Đại