
Gỡ rào cản ngân hàng vào VIFC
Làn sóng các ngân hàng rục rịch lập ngân hàng con để gia nhập Trung tâm Tài chính quốc tế Việt Nam tại TP HCM (VIFC-HCMC) đang được thúc đẩy mạnh mẽ.
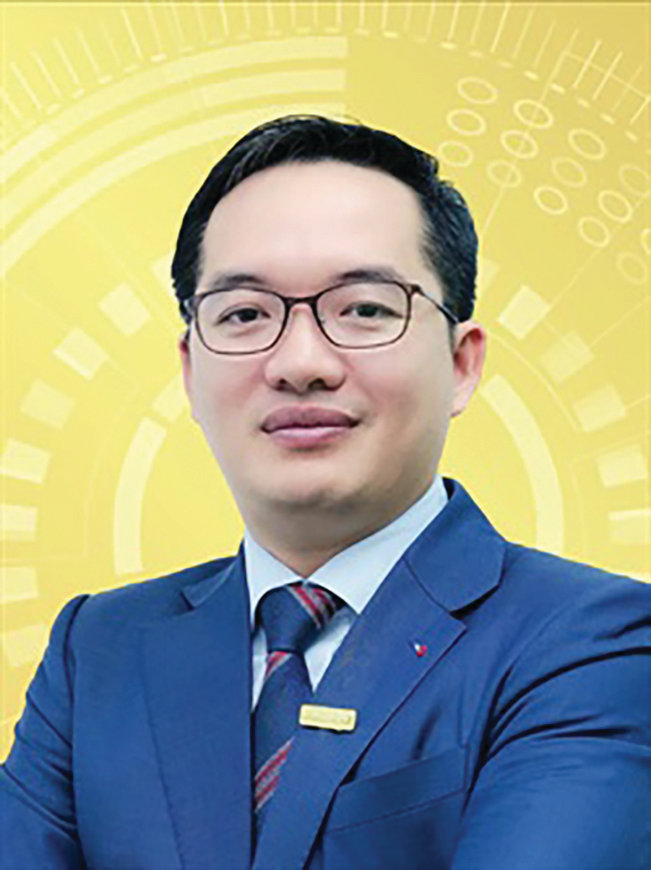
Ông Võ Hoàng Hải, Phó Tổng Giám đốc Ngân hàng TMCP Nam Á (Nam A Bank) - thành viên chiến lược VIFC-HCMC, chia sẻ với phóng viên Diễn đàn Doanh nghiệp bên lề Diễn đàn kinh tế Mùa thu 2026 (AEF 2026), về các đề xuất thúc đẩy hoạt động thực chất nhóm ngân hàng tại VIFC.
- Tại AEF 2026, ông có nhận định rằng: “Nguồn vốn quốc tế không khan hiếm. Các định chế tài chính phát triển, các quỹ xanh và ngân hàng quốc tế đang tích cực tìm kiếm cơ hội tại Việt Nam”. Ông có thể cho biết chi tiết hơn về nhận định này?
Nguồn vốn quốc tế gần như là một nguồn lực mang tính chất tiên quyết cho sự thành công của quá trình chuyển đổi. Chúng ta có thể nhìn thấy điều này ngay trong thực tiễn. Các nhà đầu tư, các quỹ đầu tư và ngân hàng quốc tế từ IFC, ADB đến những định chế tài chính lớn như Norfund, Genco, FMO, responsAbility... đều đang rất tích cực và nỗ lực tìm kiếm cơ hội đầu tư tại Việt Nam. Hiện nay, IMF, IFC hay ADB,… đều đánh giá rất cao về tiềm năng tăng trưởng của Việt Nam.
Dù chúng ta thu hút được rất nhiều nguồn vốn hàng tỷ USD, nhưng phần lớn lại là nguồn vốn song phương, ngân hàng (NH) giữ vai trò trung gian, chủ động đi roadshow, sau đó mới dẫn dắt nguồn vốn đi vào những dự án thuộc nền kinh tế thực của Việt Nam. Điều đó cho thấy chúng ta đang rất cần một đầu mối (hub) đóng vai trò như IFC, hay cụ thể ở đây là VIFC-HCMC. Đó sẽ là nơi cộng đồng các trung gian tài chính, các nhà đầu tư quốc tế và những dự án chuyển đổi xanh, chuyển đổi số đáp ứng tiêu chuẩn có thể đến để gặp gỡ nhau. Bởi vì, các nhà đầu tư quốc tế không thể vào Việt Nam chỉ để đi thẩm định từng dự án, từng khoản đầu tư hay từng hoạt động đơn lẻ để rót vốn cho những người huy động vốn riêng biệt.
- VIFC nay đã đi vào vận hành. Từ thực tiễn, theo ông, cơ chế nào cần gỡ vướng để các thành viên vào Trung tâm có thể hoạt động thực chất hơn?
Nhìn nhận từ vai trò của các định chế tài chính, rào cản lớn đầu tiên chính là vấn đề vốn điều lệ. Mức vốn dự kiến khoảng 3.000 tỷ đồng là một thách thức không nhỏ. Hệ thống NH của Việt Nam vẫn hoạt động trong một nền kinh tế tương đối khát vốn, và tỷ lệ an toàn vốn (CAR) luôn là một chỉ số trọng yếu. Các NH phải liên tục cân đối giữa việc phát triển tài sản với sức chịu đựng và khả năng tăng vốn. Việc rót vốn 3.000 tỷ đồng đòi hỏi NH phải chứng minh được giá trị mang lại là gì, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) là bao nhiêu, sẽ đầu tư vào dự án nào và nguồn thu đến từ đâu?
Ở giai đoạn hiện tại, chúng ta chưa có đủ cơ sở vững chắc để thuyết phục HĐQT hay ĐHĐCĐ thông qua khoản đầu tư này. Nhiều NH đã đề xuất cần có một lộ trình góp vốn linh hoạt cho mức 3.000 tỷ đồng này, nhằm đảm bảo tính hiệu quả, dễ dàng giải trình với cổ đông và tối ưu hóa việc sử dụng vốn.
- Ngoài ra theo ông, liệu có giải pháp nào khả thi hơn đối với vấn đề này?
Hiện nay, một số định chế tài chính đề xuất rằng thay vì thành lập NH con, có thể bắt đầu bằng một chi nhánh với mức vốn điều lệ khoảng 300 tỷ đồng. Điều này sẽ giúp tăng tính khả thi, tạo sức thu hút và có luận điểm đầu tư phù hợp để các bên sẵn sàng tham gia.
Chúng ta rất cần sự góp mặt của các trung gian tài chính như NH, công ty chứng khoán, quỹ đầu tư và bảo hiểm. Đây là những nền tảng quan trọng để kết nối dòng vốn quốc tế với cộng đồng doanh nghiệp. Họ đã có sẵn hệ thống khách hàng, dự án và hiểu rõ nhu cầu đầu tư tại Việt Nam. Vấn đề cốt lõi là làm thế nào để khuyến khích họ tiên phong tham gia, biến trung tâm này thành một đầu mối của những người chơi chính, cùng nhau hợp tác và tạo ra kết quả thực tế.
- Bên cạnh việc cần gỡ rào cản vốn điều lệ cho các ngân hàng tham gia VIFC-HCMC, Nam A Bank có đề xuất nào khác?
Ở VIFC -HCMC, chúng tôi đề xuất ba sáng kiến. Thứ nhất là trái phiếu xanh. NH thành viên có thể phát hành trái phiếu xanh theo các nguyên tắc quốc tế, có đánh giá độc lập, và sử dụng nguồn vốn cho các dự án đủ điều kiện trong lĩnh vực logistics, sử dụng năng lượng hiệu quả, năng lượng sạch và công trình xanh. Điều này mang đến cho nhà đầu tư quốc tế một công cụ quen thuộc với mục đích sử dụng vốn rõ ràng.
Thứ hai là trái phiếu đô thị. NH thành viên có thể hỗ trợ TP HCM thu xếp và phân phối trái phiếu, góp phần tài trợ hạ tầng cảng biển, logistics và đô thị bằng nguồn vốn dài hạn.
Thứ ba là Cộng đồng Tài chính Xanh, gắn với Hội nghị Tài chính Xanh Việt Nam tổ chức thường niên trong khuôn khổ Trung tâm. Các sáng kiến này có thể được triển khai từng bước. Cơ quan điều hành Trung tâm đóng vai trò điều phối, kết nối Nam A Bank, các NH thành viên và các định chế tài chính phát triển. Trọng tâm là các dự án ưu tiên tại khu vực cảng biển, logistics, khu thương mại tự do của TP HCM, cùng các dự án năng lượng và công trình xanh. Hội nghị Tài chính Xanh thường niên sẽ là nơi các bên cùng nhìn lại kết quả và mở rộng hợp tác qua từng năm. Thành công cần được đo lường bằng số vốn huy động từ các nguồn quốc tế, mức giảm chi phí vốn cho doanh nghiệp và thời gian cần thiết để hoàn tất một giao dịch.
- Bản thân Nam A Bank có kế hoạch thành lập ngân hàng con để gia nhập VIFC-HCMC ra sao, thưa ông?
Như tôi đề cập ở trên, mặc dù có vướng mắc về vấn đề vốn điều lệ, ngay từ những ngày đầu, chúng tôi đã làm hồ sơ đăng ký để vào VIFC. Trong quá trình vướng mắc về vốn đăng ký công ty thành viên, gợi ý về việc lập công ty con dạng holdings - không thuộc lĩnh vực quy định vốn pháp định cụ thể như ngân hàng - cũng đáng xem xét. Song, phía các đối tác, nhà đầu tư quốc tế lại đang làm việc với Nam Á Bank. Nếu là một công ty đầu tư mới, họ sẽ phải xem xét lại hồ sơ, đánh giá tín nhiệm... mới có thể cấp vốn. Do đó, chúng tôi vẫn đang kỳ vọng những rào cản sẽ sớm được tháo gỡ để Nam A Bank và các NH nhanh chóng được đóng góp vào hoạt động và dòng vốn đầu tư từ VIFC-HCMC đến TP HCM và cả nền kinh tế.
- Trân trọng cảm ơn ông!
[ Nhiều ngân hàng đã đề xuất cần có lộ trình góp vốn linh hoạt cho mức vốn điều lệ 3.000 tỷ đồng đối với các ngân hàng trong nước khi tham gia VIFC theo mô hình ngân hàng con... ]
Lê Mỹ thực hiện