
"Điểm rơi" phục hồi lợi nhuận của STB
Dù kết quả kinh doanh quý III/2026 có thể chưa thực sự bứt phá do chi phí dự phòng cao và NIM thu hẹp, song Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank, HOSE: STB) vẫn được kỳ vọng sẽ tăng tốc mạnh mẽ từ quý IV/2026 và năm 2027 nhờ động lực từ xử lý nợ xấu tồn đọng và quy mô vốn được tăng cường.
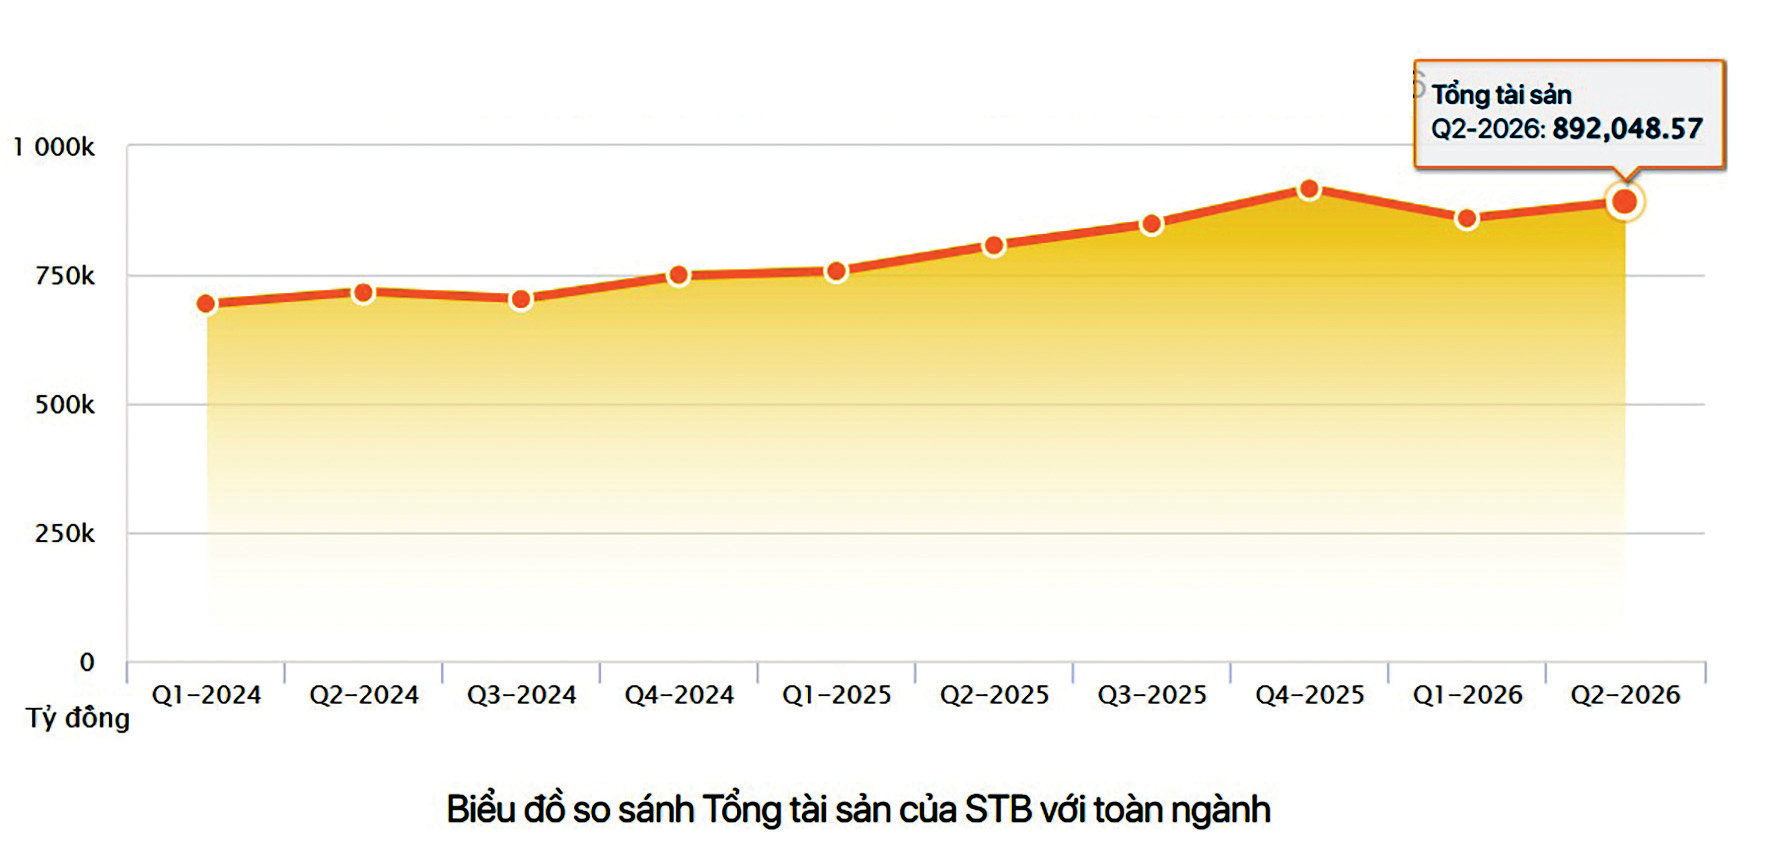
Hướng đi của STB cũng đủ cơ sở cho kỳ vọng về những con số tăng trưởng tín dụng ấn tượng theo từng quý của ngân hàng này.
Tín dụng tăng trưởng trở lại
Sau 6 tháng đầu năm 2026 tập trung tái cơ cấu toàn diện và kiện toàn bộ máy lãnh đạo, tăng trưởng tín dụng của STB ghi nhận mức thấp hơn bình quân ngành. Tuy nhiên, bước sang quý III/2026, các tín hiệu phục hồi đã xuất hiện rõ nét hơn.
Theo dự báo từ MBS, tăng trưởng tín dụng quý III/2026 của STB có thể đạt khoảng 6% so với quý trước, giúp ngân hàng hoàn thành mục tiêu 12% cho cả năm. Tương tự, huy động vốn từ khách hàng dự kiến tăng 8% so với quý II, đưa mức tăng trưởng huy động từ đầu năm lên khoảng 13%. Dù vậy, biên lãi thuần (NIM) chịu áp lực thu hẹp xuống mức 2,7%, giảm 123 điểm cơ bản so với cùng kỳ.
Về bức tranh lợi nhuận quý III/2026, MBS ước tính chi phí trích lập dự phòng của STB dù giảm 55% so với quý trước nhưng vẫn tăng gấp đôi so với cùng kỳ năm ngoái. Lợi nhuận trước thuế quý III dự báo đạt 1.800 tỷ đồng. Lũy kế 9 tháng đầu năm nay, lợi nhuận trước thuế của ngân hàng này ước đạt 5.900 tỷ đồng, hoàn thành khoảng 73% kế hoạch năm.
VPBankS cũng cho rằng trong khi một số ngân hàng tư nhân lớn (VPB, TCB, MBB) ghi nhận lợi nhuận tăng trưởng dương, thì STB vẫn đang trong giai đoạn chuyển giao tái cơ cấu, lợi nhuận sau thuế quý III/2026 có thể tiếp tục giảm so với cùng kỳ năm ngoái. Dù vậy, định hướng cho vay của STB đã rõ ràng hơn, đặc biệt là việc mở rộng khai thác tệp khách hàng doanh nghiệp và các hợp tác chiến lược lớn.
Động lực tăng tốc từ quý IV/2026
Theo phân tích của VPBankS, hoạt động kinh doanh của STB có thể sẽ chỉ thực sự bứt phá từ quý IV/2026. Bởi vì trong thời gian trước mắt, nợ xấu neo cao kéo tụt tỷ trọng tài sản sinh lời và lợi suất tài sản bình quân. Điểm sáng của quý III chủ yếu đến từ thu nhập ngoài lãi nhằm bù đắp một phần áp lực cho thu nhập lãi thuần. Bên cạnh đó, chi phí dự phòng duy trì ở mức cao trong bối cảnh nợ xấu neo cao và mặt bằng lãi suất cao hơn so với cùng kỳ năm ngoái, gây áp lực lên khả năng trả nợ của khách hàng. “Chúng tôi giữ kỳ vọng STB bắt đầu ghi nhận thu nhập từ thu hồi nợ đã xử lý rủi ro từ năm 2027, qua đó mở ra dư địa cải thiện lợi nhuận”, VPBankS nhận định.
Cùng chung nhận định, MBS nhấn mạnh việc xử lý khối nợ xấu tồn đọng kéo dài, đặc biệt là phương án bán đấu giá 32,5% cổ phần STB do VAMC nắm giữ (liên quan đến ông Trầm Bê), dự kiến sẽ hoàn tất trong giai đoạn cuối năm 2026 đến đầu năm 2027. Nếu hoàn thành, điều này sẽ mang lại nguồn lợi nhuận đột biến từ hoàn nhập dự phòng.
Bên cạnh đó, VCBS đưa ra góc nhìn lạc quan hơn khi dự báo lợi nhuận trước thuế năm 2026 của STB có thể đạt tới 11.640 tỷ đồng, tăng 53% so với năm trước, nhờ ghi nhận khoản thu bất thường từ việc xử lý dứt điểm khoản nợ khoảng 3.000 – 4.000 tỷ đồng tại Bamboo Airways trong nửa cuối năm 2026.
Nguồn vốn cho chu kỳ tăng trưởng mới
Kỳ vọng vào câu chuyện tái cơ cấu thành công và xử lý nợ xấu triệt để đã trở thành động lực quan trọng nâng đỡ thị giá cổ phiếu STB trên thị trường chứng khoán trong thời gian qua. Cổ phiếu này từ chỗ quanh vùng giao dịch 16.600đ/cp vào khoảng tháng 10/2022, đã liên tục thẳng tiến đến thị giá hiện tại 63.000đ/cp (trước đó vào đầu tháng 9/2026, cổ phiếu này đã lên tới gần 77.000đ/cp) - nằm trong nhóm cổ phiếu ngân hàng có thị giá cao nhất hiện nay, vượt qua thị giá của các ngân hàng quy mô lớn nhất hệ thống xét về thị phần tín dụng như VCB, BID, CTG; lẫn những ngân hàng quy mô vốn điều lệ lớn nhất hệ thống và cùng khối tư nhân đang không ngừng tăng trưởng như VPB, MBB, TCB…
Để sẵn sàng cho chu kỳ tăng trưởng mới khi "điểm rơi" lợi nhuận xuất hiện, STB đang tích cực củng cố năng lực tài chính. HĐQT ngân hàng đã thông qua phương án phát hành tối đa 15.000 tỷ đồng trái phiếu ra công chúng năm 2026, chia làm 3 đợt và kéo dài đến quý IV/2027. Toàn bộ nguồn vốn thu được từ trái phiếu (lãi suất thả nổi, biên độ tối đa 3,9%/năm) sẽ được bổ sung vào nguồn vốn cho vay nền kinh tế.
Trong bối cảnh thu nhập từ hoạt động tín dụng vẫn chiếm tỷ trọng chủ đạo tại các ngân hàng thương mại Việt Nam, việc chủ động gia tăng quy mô nguồn vốn trung và dài hạn sẽ là bộ đệm đỡ vững chắc giúp STB tự tin bước vào giai đoạn phục hồi và bứt phá.
11.640 tỷ đồng là lợi nhuận trước thuế năm 2026 của STB theo dự báo của VCBS, tăng 53% so với năm trước.
Lê Mỹ