
Bất cập quản lý thuế đất phi nông nghiệp
Thông báo thuế đất sai lệch, thiếu thông tin khiến người dân lúng túng trước hạn nộp, đồng thời đặt ra những vấn đề pháp lý về tiền chậm nộp và trách nhiệm quản lý thuế.
Thuế sử dụng đất phi nông nghiệp là nghĩa vụ tài chính hằng năm của nhiều đối tượng, từ người dân đến hộ kinh doanh, doanh nghiệp có đất thuộc diện chịu thuế. Thế nhưng, những thông báo chưa phù hợp với hồ sơ, thực tế sử dụng đất đang khiến không ít người lúng túng. Muốn nộp thuế nhưng không biết phải căn cứ vào đâu, chờ điều chỉnh lại lo phát sinh tiền chậm nộp.
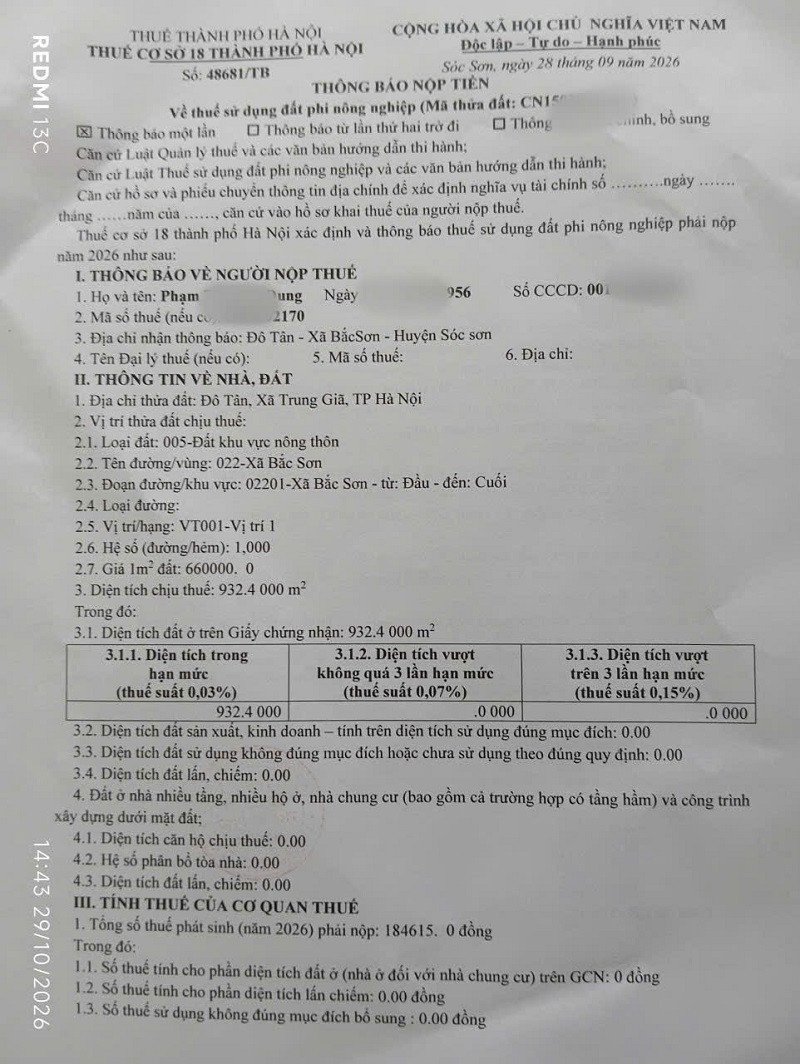
Điển hình như gia đình bà P.T.K.D, trú tại xã Trung Giã, Hà Nội, đang gặp khó khăn trong việc thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp năm 2026. Theo bà D., thửa đất của gia đình đã được tách thành ba thửa để cho các con. Tuy nhiên, thông báo thuế năm nay vẫn được gửi với nội dung như những năm trước, khi thửa đất chưa được tách.
Điều khiến gia đình băn khoăn là thủ tục đăng ký biến động đất đai chưa hoàn tất. Nếu nộp theo thông báo cũ, liệu nghĩa vụ thuế có phù hợp với tình trạng pháp lý hiện tại? Còn nếu chờ điều chỉnh thông tin, gia đình có phải chịu tiền chậm nộp hay không?
Tại xã Sóc Sơn, Hà Nội, gia đình chị L.T.N. lại bất ngờ nhận được thông báo nộp thuế sử dụng đất phi nông nghiệp đối với bốn thửa đất, trong khi theo chị N., gia đình chỉ có duy nhất một thửa.
Thời hạn nộp thuế đã đến nhưng chị N. vẫn chưa biết ba thửa đất còn lại trên thông báo được xác định từ đâu. Nộp tiền theo thông báo thì không rõ căn cứ, còn chờ xác minh, điều chỉnh lại lo phát sinh tiền chậm nộp.
Không riêng hai trường hợp trên, chia sẻ với Diễn đàn Doanh nghiệp, việc thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp cũng đang khiến không ít người sở hữu nhà đất băn khoăn. Có người chưa từng nhận được thông báo thuế hằng năm, có người chỉ phát hiện khoản nợ từ những năm trước khi tra cứu trên ứng dụng thuế điện tử.
Đáng chú ý, những khoản thuế có giá trị không lớn vẫn có thể phát sinh vướng mắc khi người nộp thuế không biết nghĩa vụ được xác định từ thời điểm nào, căn cứ tính thuế ra sao hoặc phải liên hệ cơ quan nào để được giải quyết.
Theo quy định, thuế sử dụng đất phi nông nghiệp áp dụng đối với đất ở tại nông thôn, đô thị và một số loại đất sản xuất, kinh doanh phi nông nghiệp thuộc diện chịu thuế. Người nộp thuế có thể là tổ chức, doanh nghiệp, hộ gia đình, cá nhân có quyền sử dụng đất hoặc chủ thể khác được xác định theo quy định pháp luật.
Thực tế, đối với doanh nghiệp, hộ kinh doanh, sự thiếu rõ ràng trong xác định nghĩa vụ thuế còn tiềm ẩn không ít rủi ro trong việc theo dõi công nợ, thực hiện thủ tục hành chính và giải quyết các vấn đề liên quan đến hoạt động sản xuất, kinh doanh.
Phân tích dưới góc nhìn pháp lý, Luật sư Lê Thị Nhung - Giám đốc Công ty Luật L&A Legal Experts cho rằng, cần phân định rõ trách nhiệm của người nộp thuế và cơ quan quản lý, nhất là khi thông báo thuế không phù hợp với hồ sơ đất đai hoặc phát sinh khoản nợ chưa rõ căn cứ.
“Người nộp thuế có trách nhiệm thực hiện nghĩa vụ tài chính theo quy định. Tuy nhiên, nếu thông báo thuế có sai sót về đối tượng, thửa đất hoặc số tiền phải nộp, cơ quan có thẩm quyền phải kiểm tra, xác định lại nghĩa vụ trên cơ sở hồ sơ pháp lý. Không thể lấy một thông báo đang có sai lệch làm căn cứ duy nhất để kết luận người nộp thuế vi phạm”, Luật sư Lê Thị Nhung phân tích.
Theo luật sư, trường hợp thông báo chưa chính xác, người nộp thuế cần chủ động gửi đề nghị kiểm tra, điều chỉnh, kèm theo giấy chứng nhận quyền sử dụng đất, hồ sơ biến động và những chứng từ liên quan. Cơ quan thuế có trách nhiệm tiếp nhận, phối hợp xác minh và trả lời theo quy định.
Đối với khoản thuế đã được xác định đúng và đến hạn, người nộp thuế cần thực hiện nghĩa vụ để hạn chế phát sinh tiền chậm nộp. Riêng phần nghĩa vụ đang có sai lệch, cần được cơ quan có thẩm quyền xác định lại trước khi xử lý theo căn cứ pháp luật tương ứng.
Luật sư cũng lưu ý, việc chậm nộp tiền thuế không đồng nghĩa đương nhiên bị xử phạt vi phạm hành chính. Tiền chậm nộp được xác định theo quy định quản lý thuế, trong khi xử phạt chỉ được áp dụng khi có hành vi vi phạm và đủ căn cứ pháp lý. Trường hợp khoản nợ hoặc tiền chậm nộp được ghi nhận không đúng, người nộp thuế có quyền đề nghị kiểm tra, điều chỉnh và thực hiện quyền khiếu nại theo quy định.
Để khắc phục những bất cập hiện nay, Luật sư Lê Thị Nhung kiến nghị cơ quan thuế cần công khai, hướng dẫn rõ quy trình xử lý đối với thông báo thuế sai lệch; xác định đầu mối tiếp nhận và thời hạn trả lời, tránh để người dân phải đi lại nhiều lần mà vẫn chưa biết nghĩa vụ của mình được giải quyết ra sao.
Đặc biệt, đối với những trường hợp đã phản ánh sai lệch trước hoặc trong thời hạn nộp thuế, cần ghi nhận đầy đủ thời điểm tiếp nhận, nội dung phản ánh và kết quả xử lý để làm căn cứ xem xét trách nhiệm, tiền chậm nộp và các biện pháp quản lý tiếp theo.
“Cần có hướng dẫn thống nhất về xử lý tiền chậm nộp, xử phạt đối với những trường hợp thông báo thuế không chính xác hoặc người nộp thuế không được cung cấp đầy đủ thông tin theo quy định. Nếu phát sinh sai sót từ phía cơ quan quản lý, phải xác định rõ nguyên nhân, trách nhiệm và thực hiện điều chỉnh theo thẩm quyền, không để người dân, doanh nghiệp phải gánh chịu những khoản tiền không có căn cứ pháp luật. Đồng thời, cần tăng cường thông tin, hướng dẫn trực tiếp cho hộ kinh doanh và người dân, bảo đảm nghĩa vụ thuế được thực hiện thuận lợi, minh bạch”, Luật sư Lê Thị Nhung nhấn mạnh.
Nguyễn Giang