
Nhà đầu tư bất động sản trước bài toán giữ hàng hay thoát vốn
Thanh khoản suy yếu, áp lực lãi vay khiến nhà đầu tư bất động sản phải cân nhắc giữ hàng, cắt lỗ hay chờ cơ hội phục hồi thay vì chỉ kỳ vọng giá tăng trở lại.
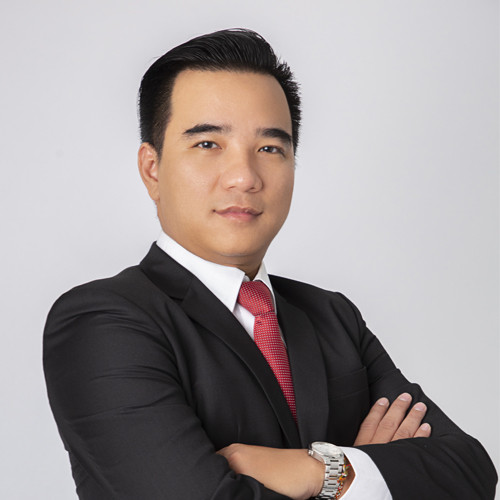
Chia sẻ mới đây tại buổi Data Talk - Market Insight với chủ đề “Bất động sản khó bán: Giữ tiếp, cắt lỗ hay chờ cơ hội?” do công ty dữ liệu - tài chính WiGroup và VIF đồng sản xuất, ông Võ Huỳnh Tuấn Kiệt - Giám đốc Dự án nhà ở CBRE Việt Nam cho rằng thị trường đang trải qua giai đoạn sàng lọc mạnh mẽ. Những tác động từ đợt tăng lãi suất trước đó tiếp tục ngấm vào thị trường, làm xáo trộn kế hoạch tài chính của nhiều nhà đầu tư.
Áp lực dòng tiền, nhà đầu tư cần tính chuyện cắt lỗ
Trong bối cảnh này, câu chuyện không đơn thuần là chờ bất động sản tăng giá mà còn là khả năng duy trì dòng tiền, trả nợ và lựa chọn thời điểm thoát hàng phù hợp.
Theo ông Kiệt, nhà đầu tư cần nhìn nhận thực tế về khả năng tài chính của mình, đặc biệt là năng lực trả nợ và duy trì dòng tiền trong những tháng tiếp theo. Việc tiếp tục nắm giữ tài sản chỉ vì kỳ vọng thị trường sớm phục hồi có thể khiến áp lực tài chính ngày càng lớn. “Thực chất, đây không còn đơn thuần là câu chuyện bất động sản mà còn là vấn đề về chiến lược đầu tư. Nhà đầu tư cần hiểu cách cắt lỗ hoặc thoát hàng đúng thời điểm để bảo đảm an toàn tài chính trong giai đoạn này”, ông Kiệt nhấn mạnh.
Đáng chú ý, dù đã xuất hiện những thông tin tích cực về việc các ngân hàng điều chỉnh lãi suất, nhà đầu tư cũng không nên kỳ vọng đây sẽ là yếu tố lập tức giải quyết khó khăn thanh khoản.
Theo Hiệp hội Ngân hàng Việt Nam (VNBA), đã có 22 ngân hàng thương mại công bố chương trình giảm lãi suất cho vay, với mức giảm phổ biến từ 1,5 - 2%/năm, một số trường hợp giảm từ 2,5 - 3,25%/năm. Tuy nhiên, ông Kiệt cho biết chính sách giảm lãi suất hiện vẫn tập trung chủ yếu vào lĩnh vực sản xuất, kinh doanh, trong khi bất động sản chưa nằm trong nhóm ngành được ưu tiên. Xu hướng giảm lãi suất huy động có thể tạo cơ sở để lãi suất cho vay tiếp tục điều chỉnh, nhưng mức giảm trong ngắn hạn khó đạt kỳ vọng của nhà đầu tư.
“Nhà đầu tư không nên kỳ vọng quá nhiều vào kịch bản lãi suất ngắn hạn quay trở lại mức trước đây. Lãi suất có thể điều chỉnh giảm, nhưng theo tôi trong khoảng 3 - 6 tháng tới, mức giảm có thể chỉ khoảng 1 - 2 điểm phần trăm”, ông Kiệt nhận định.
Như vậy, ngay cả khi điều kiện tín dụng có dấu hiệu thuận lợi hơn, thị trường cũng cần thời gian để hấp thụ những thay đổi. Trong khoảng 3 - 6 tháng tới, có thể xuất hiện chuyển biến tích cực nhưng khó có sự phục hồi nhanh chóng. Điều này đồng nghĩa với việc nhà đầu tư đang chịu áp lực tài chính không nên chỉ dựa vào kỳ vọng lãi suất giảm để quyết định tiếp tục nắm giữ. Khả năng trả nợ, nguồn tiền dự phòng và hiệu quả khai thác tài sản cần được đặt lên hàng đầu.
3 nhóm tài sản tiềm năng
Ở chiều ngược lại, với những nhà đầu tư có nền tảng tài chính đủ vững để tiếp tục nắm giữ hoặc tìm kiếm cơ hội mới, ông Kiệt cho rằng thị trường vẫn có triển vọng trong trung và dài hạn.
Trong 5 - 10 năm tới, bất động sản Việt Nam được đánh giá có nhiều dư địa phát triển nhờ tăng trưởng kinh tế, đầu tư hạ tầng và những thay đổi trong cơ cấu quy hoạch. Đặc biệt, khu vực TP HCM mở rộng có thể xuất hiện thêm những động lực gia tăng giá trị bất động sản.
Tuy nhiên, triển vọng của thị trường không đồng nghĩa mọi sản phẩm đều có khả năng tăng giá. Theo chuyên gia, nhà đầu tư cần thay đổi cách tiếp cận, tránh tâm lý FOMO, mua theo đám đông hoặc xuống tiền chỉ vì nghe thông tin về một dự án, khu vực sắp phát triển.
Một trong những tiêu chí quan trọng là giá trị sử dụng thực tế. Sản phẩm thực không nhất thiết phải là nhà giá rẻ hay bất động sản dành cho số đông, mà cần có công năng sử dụng, đáp ứng nhu cầu ở hoặc có khả năng khai thác dựa trên nhu cầu thực.
Từ góc nhìn này, ông Kiệt chỉ ra ba nhóm sản phẩm nhà đầu tư có thể cân nhắc. Thứ nhất là căn hộ tại khu vực trung tâm và cận trung tâm, có khả năng kết nối giao thông thuận lợi. Tuy nhiên, nhà đầu tư cần xác minh hạ tầng được quảng bá có khả năng triển khai thực tế hay không, thay vì chỉ dựa vào thông tin quy hoạch.
Theo ông Kiệt, trước đây không ít dự án được giới thiệu có tiềm năng tăng giá nhờ các tuyến đường vành đai, đường kết nối liên vùng, nhưng có những công trình sau 15 năm vẫn chưa thể triển khai. Vì vậy, cần tìm hiểu cụ thể công trình hạ tầng nào sẽ tác động đến bất động sản, đơn vị thực hiện, thời gian triển khai và tiến độ thực tế. Bên cạnh vị trí, chất lượng xây dựng, quản lý vận hành, tiện ích và khả năng đáp ứng nhu cầu sinh hoạt cũng là những yếu tố quyết định sức hấp dẫn của căn hộ.
Thứ hai là nhà phố tại khu vực trung tâm, có khả năng khai thác cho thuê. Đây là nhóm tài sản được chuyên gia đánh giá có khả năng chống chịu tương đối tốt trước biến động thị trường. Dù giá trị có thể không tăng mạnh trong một thời gian, nhà phố trung tâm vẫn có thể đóng vai trò tài sản tích lũy, tạo nguồn thu từ cho thuê và hỗ trợ thanh khoản. Với nhà đầu tư ưu tiên sự ổn định, khả năng khai thác dòng tiền là yếu tố cần được quan tâm.
Thứ ba là đất nền vùng ven, dành cho những nhà đầu tư chấp nhận mức độ rủi ro cao hơn. Tuy nhiên, không phải bất động sản vùng ven nào cũng có triển vọng gia tăng giá trị. Những khu vực có khả năng kết nối tốt, hưởng lợi từ hạ tầng và có định hướng phát triển rõ ràng mới có cơ sở tạo ra giá trị thực. “Nếu mua một lô đất nông nghiệp hoặc đất nền chỉ dựa trên kỳ vọng tăng giá mà không có thông tin cụ thể về hạ tầng, quy hoạch và nhu cầu sử dụng, nhà đầu tư thực chất đang đánh cược”, ông Kiệt nói.
Theo chuyên gia, thị trường bất động sản đang bước vào giai đoạn mà cách đầu tư dựa trên kỳ vọng tăng giá đơn thuần ngày càng khó phát huy hiệu quả. Nhà đầu tư cần có thông tin đầy đủ về pháp lý, quy hoạch, khả năng khai thác và nhu cầu thị trường trước khi quyết định xuống tiền.
Mai An