Ngân hàng TMCP Công thương Việt Nam (VietinBank, HOSE: CTG) có nhiều yếu tố hỗ trợ cho dự báo kết quả kinh doanh (KQKD) quý III/2026 tiếp tục ghi nhận những con số đột phá, trên nền lợi nhuận tăng trưởng cao của 6 tháng đầu năm.
Trong 6 tháng 2026, CTG nằm trong nhóm ghi nhận KQKD vượt trội với tăng trưởng lợi nhuận hơn 36,7% so với cùng kỳ năm trước.
Trong quý III/2026, tăng trưởng tín dụng của CTG được MBS dự báo đạt khoảng 10%. Cùng với đó, lợi nhuận quý này sẽ thấp hơn quý trước, dự báo đạt khoảng 10.843 tỷ đồng, song so với cùng kỳ năm trước, tăng mạnh 27,4%. Việc mở rộng cho vay các dự án lớn, trong đó có các dự án lớn phục vụ cho Hội nghị APEC 2027 dự kiến đẩy mạnh giải ngân trong nửa cuối 2026 là động lực cho tăng trưởng tín dụng của ngân hàng này. CTG có chênh lệch huy động - tín dụng với tốc độ tăng huy động quý III dự báo khoảng 9%, song sẽ tiếp tục được thúc đẩy bởi nhóm khách hàng doanh nghiệp lớn và FDI.
Đà tăng trưởng tín dụng của CTG được kỳ vọng sẽ cải thiện trong nửa cuối năm nay so với mức của 6 tháng đầu năm 2026. Tuy nhiên, tốc độ tăng trưởng tín dụng chung của cả năm nay sẽ chậm lại so với năm 2025.
Theo Vietcap, 35 dự án hạ tầng trọng điểm quốc gia thuộc cơ chế hạn mức tín dụng đặc biệt là yếu tố có thể mang lại dư địa tăng thêm cho tăng trưởng tín dụng của CTG. Tuy nhiên, các nhà phân tích cho rằng đây là yếu tố tạo dư địa tăng hơn là động lực trong kịch bản cơ sở, do CTG vẫn đang ở giai đoạn tiếp xúc ban đầu và chưa nhận được hồ sơ vay vốn chính thức.
“Với vị thế dẫn đầu trong lĩnh vực hạ tầng cùng mối quan hệ chặt chẽ với các tập đoàn lớn và các ban quản lý dự án thuộc Bộ Xây dựng, CTG sẽ là một trong những ngân hàng hưởng lợi chính từ việc Chính phủ tiếp tục thúc đẩy đầu tư hạ tầng”, Vietcap nhận định.
Biên lãi thuần (NIM) quý III/2026 của CTG cũng được dự báo vẫn tiếp tục phục hồi khả quan, đạt 2,7%, tăng 14 điểm cơ bản so với cùng kỳ năm ngoái, dù giảm nhẹ 5 điểm cơ bản so với quý trước. Ở đây, NIM cải thiện không chỉ đến từ huy động tích cực, nguồn CASA và mở rộng cho vay, mà điểm quan trọng là chi phí vốn (COF) của nhà băng này có động lực hỗ trợ từ chính sách, bao gồm cả việc hỗ trợ thanh khoản, nguồn vốn tính LDR lẫn những trợ lực quan trọng cho khả năng cho vay trung - dài hạn của hệ thống từ quy định sửa đổi Thông tư 22/2019/TT-NHNN.
NIM cả năm 2026 được dự báo đạt 2,85%, tăng so với mức 2,62% của năm 2025, và tiếp tục tăng lên 2,90% năm 2027 và 2,95% năm 2028. Đây là tỷ lệ NIM tích cực xét trên tương quan nhóm Big4 và trong bối cảnh lãi suất vẫn đang có xu hướng neo cao, cạnh tranh huy động được đẩy mạnh ở mọi kênh vốn tiết kiệm, trái phiếu lẫn chứng chỉ tiền gửi, mà CTG cũng không đứng ngoài cuộc cạnh tranh này.
Bên cạnh đó, chi phí trích lập của ngân hàng dự báo giảm 45,8% so với cùng kỳ năm ngoái và giảm 40,0% so với quý trước do chất lượng tài sản vẫn đang được đảm bảo. Tại cuối quý II/2026, CTG đã dự phòng nguồn lực để xử lý rủi ro khá tích cực. Tỷ lệ bao phủ nợ xấu của ngân hàng đạt 134% và vẫn đang duy trì bộ đệm quanh mốc 150%.
Vietcap dự báo lợi nhuận trước thuế năm 2026 của CTG có thể đạt 73.711 tỷ đồng, tăng 21,3% so với năm 2025. Lợi nhuận sau thuế cổ đông thiểu số đạt 41.595 tỷ đồng, tăng 20,2%. Lợi nhuận dự phóng chưa bao gồm tính khoản lợi nhuận nào từ thương vụ chuyển nhượng dự án VietinBank Tower của CTG. Hay nói cách khác, trong các điều kiện thuận lợi của CTG được nêu, khoản bán VietinBank Tower như Ban lãnh đạo ngân hàng thông tin tại cuối quý II, tuy chưa được nêu chi tiết, xứng đáng được kỳ vọng sẽ là khoản lợi nhuận ròng lớn có thể giúp thay đổi dự phóng kết quả lợi nhuận cả năm nay, hoặc năm tới, hoàn toàn theo hướng đột biến.
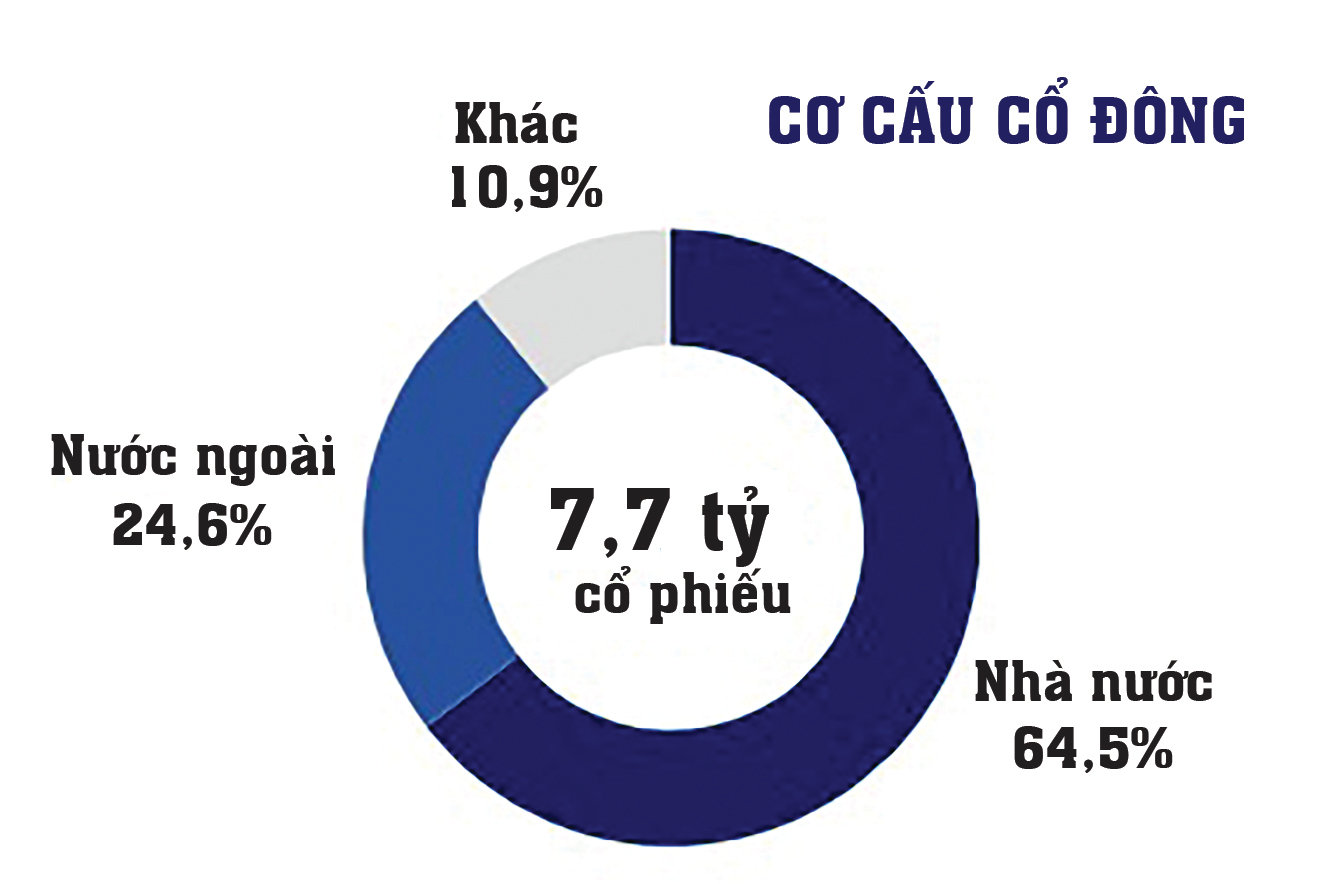
Bên cạnh đó, theo Quyết định 40/2026/QĐ-TTg, CTG vẫn đang trong giai đoạn chờ phương án nâng tỷ lệ sở hữu của Nhà nước lên tối thiểu 65% vốn điều lệ, từ mức SBV đang nắm giữ 64,46% vốn điều lệ hiện tại. Phương án này được kỳ vọng có thể sẽ không dừng ở mức tối thiếu mà cao hơn, sao cho đảm bảo đạt mục tiêu cân bằng tỷ lệ sở hữu theo quy định của Nhà nước, với tỷ lệ của các cổ đông lớn như MUFG Bank, Công đoàn CTG…
Phương án này cũng có thể thúc đẩy kế hoạch tăng vốn hoặc cơ cấu sở hữu, qua đó hỗ trợ hệ số an toàn vốn (CAR) và năng lực tăng trưởng tín dụng của ngân hàng này và tạo một đợt hưởng ứng tái định giá mới của ngân hàng, khi cổ phiếu CTG đang được cho là có định giá thấp hơn tương đối. CTG hiện giao dịch quanh 1,27 lần P/B, thấp hơn mức 1,44 lần của BID và 2,03 lần của VCB, đồng thời thấp hơn mức P/B bình quân 5 năm của chính CTG là 1,37 lần, theo MASVN.
Vietcap cũng định giá CTG ở mức rất hấp dẫn với ROE dự phóng năm 2026 là 21,3% nhưng P/B dự phóng năm 2026 chỉ ở mức 1,2 lần. Đồng thời, duy trì quan điểm tích cực rằng CTG sẽ tiếp tục đạt KQKD vượt trội so với các ngân hàng khác về NIM, chất lượng tài sản và khả năng sinh lời nói chung, qua đó hỗ trợ cổ phiếu được định giá lại ở mức cao hơn.
Tuy nhiên, các nhà phân tích vẫn lưu ý về triển vọng rủi ro có thể đến từ tỷ lệ nợ xấu cao hơn và tăng trưởng tín dụng thấp hơn - những giả định rủi ro cần được tính đến trong bối cảnh môi trường lãi suất đi cùng các áp lực lạm phát, mọi biến động có thể ảnh hưởng đến khả năng hấp thụ vốn vay lẫn khả năng trả nợ; dù rằng các giả định sẽ khó tác động đến sức mạnh tài chính và triển vọng của các ngân hàng có lợi thế, nền tảng, đã bền bỉ duy trì hiệu quả hoạt động và chất lượng tài sản như CTG.
73.711 tỷ đồng là lợi nhuận trước thuế năm 2026 của CTG theo dự báo của Vietcap, tăng 21,3% so với 2025.