Dẫn đầu APAC về số lượng dự án, bất động sản thương hiệu (Branded Residences) tại Việt Nam đang mở rộng từ bất động sản nghỉ dưỡng sang không gian sống dài hạn.
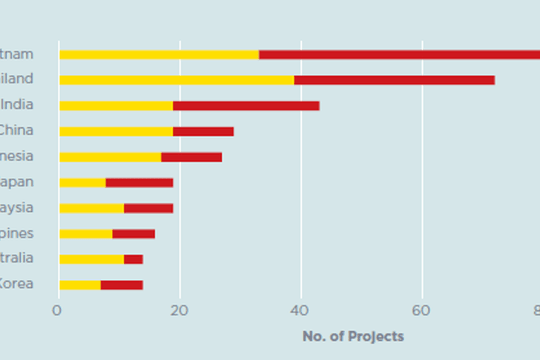
Theo Báo cáo Branded Residences Châu Á - Thái Bình Dương 2026 của Savills, Việt Nam hiện dẫn đầu Top 10 quốc gia trong khu vực về số lượng dự án Branded Residences, trước Thái Lan, Ấn Độ và Trung Quốc. Nguồn cung tại Việt Nam được dự báo tăng 152% vào năm 2032.

Diễn biến này nằm trong xu hướng Branded Residences tại châu Á - Thái Bình Dương chuyển sang giai đoạn phát triển mới. Bên cạnh giá trị thương hiệu, phân khúc ngày càng gắn nhiều hơn với nhu cầu sử dụng thực tế, từ không gian nghỉ dưỡng cho gia đình đến nơi ở dài hạn, đồng thời chú trọng các yếu tố sức khỏe, chất lượng sống và vận hành.
Một trong những thay đổi đáng chú ý của thị trường khu vực là sự gia tăng của các dự án mang tính nghỉ dưỡng. Các dự án resort hiện chiếm khoảng 50% nguồn cung Branded Residences đã hoàn thiện và dự kiến tăng lên 65% trong danh mục dự án tương lai.
Cơ cấu này cho thấy Branded Residences không còn chỉ gắn với nhu cầu sở hữu bất động sản nghỉ dưỡng, mà đang được sử dụng cho nhiều mục đích hơn như nghỉ dưỡng cùng gia đình, ở dài hạn hoặc bổ sung vào danh mục tài sản.
Tại Việt Nam, phân khúc này đã phát triển tại các điểm đến ven biển như Phú Quốc, Nha Trang và Đà Nẵng. Tuy nhiên, cơ cấu nguồn cung tại TP HCM đang cho thấy một hướng phát triển khác so với xu hướng chung của khu vực.
Trên toàn APAC, tỷ trọng các dự án Branded Residences độc lập (Standalone) được dự báo giảm từ 30% nguồn cung đã hoàn thiện xuống còn 16% trong danh mục dự án tương lai, khi mô hình kết hợp nhà ở và khách sạn ngày càng phổ biến.
Trong khi đó, tại TP HCM và Bangkok, số lượng dự án Standalone trong danh mục dự kiến phát triển đến năm 2032 được dự báo tăng gấp đôi. Diễn biến này cho thấy nguồn cung Branded Residences tại Việt Nam đang phát triển trên nhiều mô hình, từ sản phẩm nghỉ dưỡng tại các điểm đến du lịch đến nhà ở mang thương hiệu tại đô thị lớn. Tại TP HCM, sự gia tăng của các dự án Standalone cũng cho thấy phân khúc có xu hướng gắn nhiều hơn với nhu cầu nhà ở đô thị, thay vì chỉ phụ thuộc vào mô hình kết hợp khách sạn.
Cùng với sự thay đổi về mục đích sử dụng, wellness đang trở thành một yếu tố được chú ý nhiều hơn trong quá trình phát triển Branded Residences. Khái niệm này không chỉ giới hạn ở các tiện ích như spa, phòng gym, hồ bơi hay không gian thiền, mà còn mở rộng sang chất lượng môi trường sống, dinh dưỡng, vận động, chăm sóc sức khỏe và khả năng kết nối cộng đồng.
Theo ông Sử Ngọc Khương, Giám đốc Cấp cao Bộ phận Đầu tư Savills Việt Nam, một dự án tích hợp wellness không thể được tạo nên chỉ bằng việc bổ sung một số tiện ích chăm sóc sức khỏe. Giá trị cốt lõi nằm ở khả năng kết nối các yếu tố này thành một trải nghiệm sống nhất quán.
Ông cho rằng, để phát triển bất động sản tích hợp wellness, doanh nghiệp cần chú trọng ba yếu tố gồm quy hoạch sinh thái và phát triển bền vững, năng lực vận hành chuyên sâu và tầm nhìn tài chính dài hạn. Trong đó, wellness cần được tiếp cận từ chất lượng không khí, nguồn nước, ánh sáng tự nhiên, không gian vận động và khả năng kết nối cộng đồng, thay vì chỉ tập trung vào cảnh quan xanh.
Bên cạnh đó, với các sản phẩm đặt yếu tố sức khỏe và chất lượng sống làm trọng tâm, chất lượng vận hành có ảnh hưởng trực tiếp đến trải nghiệm của cư dân và khả năng duy trì giá trị tài sản trong dài hạn.
Các dự án tích hợp wellness cũng thường đòi hỏi mức đầu tư cao hơn cho hạ tầng, công nghệ, cảnh quan và nhân sự chuyên môn. Vì vậy, cấu trúc vốn và khả năng duy trì chất lượng vận hành sau khi dự án hoàn thành trở thành những yếu tố cần được tính đến ngay từ giai đoạn phát triển.
Sự thay đổi trong nhu cầu của người mua cũng phản ánh qua cơ cấu thương hiệu tham gia vào Branded Residences.
Tại châu Á - Thái Bình Dương, nhóm dự án gắn với thương hiệu Luxury hiện chiếm khoảng 48% danh mục dự án tương lai, trong khi nhóm Upper Upscale và Upscale chiếm khoảng 23%.
Các thương hiệu khách sạn tiếp tục mở rộng sự hiện diện trong phân khúc, đồng thời phạm vi thương hiệu tham gia ngày càng đa dạng hơn, từ khách sạn đến thời trang, ẩm thực và phong cách sống. Xu hướng này cho thấy vai trò của thương hiệu trong bất động sản nhà ở đang dịch chuyển từ yếu tố nhận diện sang khả năng tạo ra trải nghiệm, dịch vụ và chất lượng vận hành trong quá trình sử dụng.
Với Việt Nam hiện dẫn đầu Top 10 thị trường APAC về số lượng dự án và nguồn cung dự kiến tăng 152% đến năm 2032, quy mô phân khúc được dự báo tiếp tục mở rộng. Trong bối cảnh đó, cạnh tranh của Branded Residences sẽ không chỉ nằm ở thương hiệu, mà còn phụ thuộc vào chất lượng vận hành, dịch vụ và khả năng đáp ứng nhu cầu sử dụng thực tế của người mua.