
Tiếp tục Chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, tại phiên họp sáng 13/11, Quốc hội thảo luận ở hội trường về nội dung dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
Tham gia phiên thảo luận, đa số các đại biểu tán thành chủ trương bãi bỏ điều kiện kinh doanh nhằm giảm chi phí cho doanh nghiệp nhỏ và hộ kinh doanh, đồng thời đề nghị hoàn thiện cơ chế hậu kiểm, làm rõ trách nhiệm các bên và không để thủ tục khai báo trở thành rào cản hành chính mới.
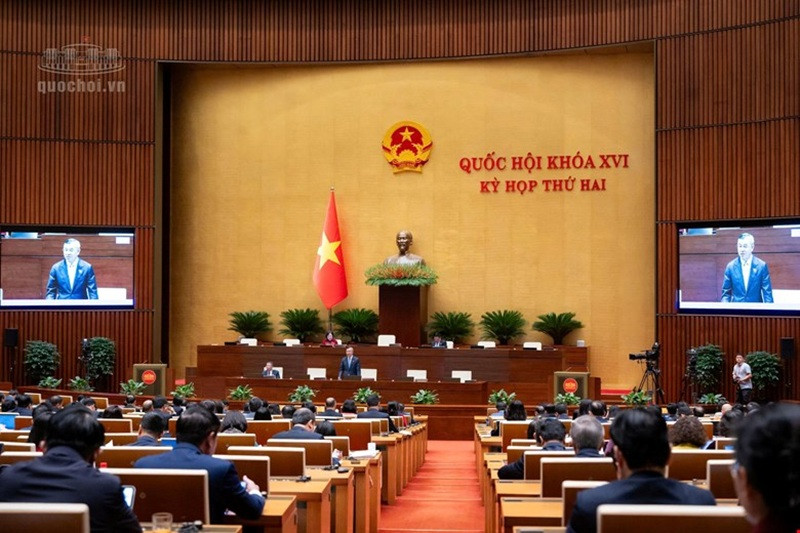
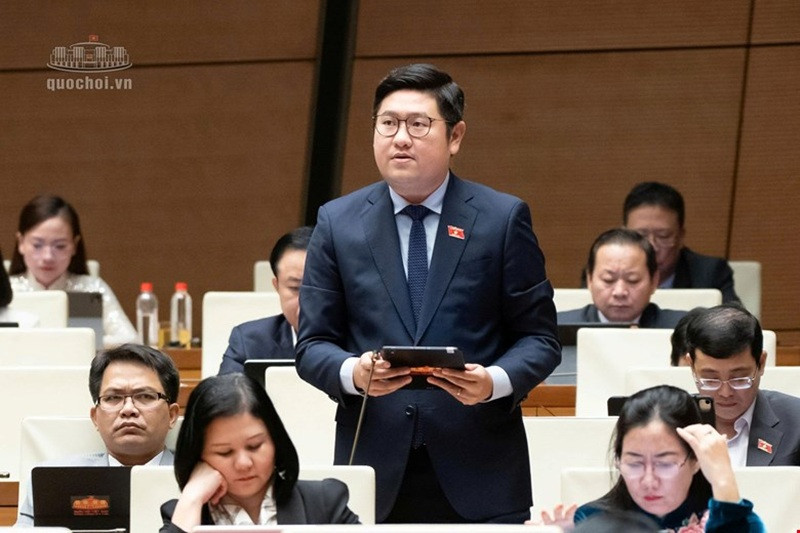
Góp ý tại phiên họp, đại biểu Vũ Hồng Quân, Đoàn đại biểu Quốc hội tỉnh Gia Lai bày tỏ tán thành đối với việc bãi bỏ điều kiện kinh doanh và mở rộng đối tượng cung cấp dịch vụ kế toán nhằm tạo thêm lựa chọn, giảm chi phí cho doanh nghiệp nhỏ và hộ kinh doanh. Tuy nhiên, cần nhìn nhận sát thực tế về bản chất nghiệp vụ kế toán và năng lực của đối tượng sử dụng dịch vụ.
Theo đại biểu, kế toán có tính liên tục và tích lũy; một sai sót nhỏ ban đầu về ghi nhận chi phí hay tồn kho có thể dẫn đến hệ quả lớn về giá thành, kết quả kinh doanh và nghĩa vụ thuế, khiến việc khắc phục sau này tốn kém hơn nhiều so với làm đúng ngay từ đầu. Trong khi đó, khách hàng thuê dịch vụ chủ yếu là hộ kinh doanh, doanh nghiệp nhỏ, siêu nhỏ và doanh nghiệp khởi nghiệp – những đối tượng thường hạn chế về kiến thức tài chính, kế toán nên khó tự đánh giá chất lượng dịch vụ. Do vậy, dự án luật cần hướng tới mục tiêu tạo nền tảng cho doanh nghiệp phát triển chuẩn mực, bền vững đúng theo nhiệm vụ kế toán tại Điều 4 Luật Kế toán.
Từ vấn đề đã nêu, đại biểu Vũ Hồng Quân đề xuất ba nhóm kiến nghị cụ thể, bao gồm:
Thứ nhất, bảo đảm chất lượng ngay từ nghiệp vụ ban đầu và hợp đồng dịch vụ.
Theo đó, đồng tình với việc phân tầng tiêu chuẩn tại Điều 57, đại biểu đề nghị Chính phủ làm rõ tại Điều 67 và nghị định hướng dẫn các yêu cầu thực hành tối thiểu (kiểm tra tài liệu, thông báo chênh lệch, lưu dấu vết xử lý, bảo đảm số liệu, bàn giao...), đặc biệt đối với cá nhân cung cấp dịch vụ không ký báo cáo tài chính. Hợp đồng dịch vụ kế toán do Bộ Tài chính quy định cần nêu rõ phạm vi công việc, người trực tiếp thực hiện, người chịu trách nhiệm chuyên môn, nghĩa vụ cung cấp thông tin của khách hàng và trách nhiệm giải thích số liệu, phần việc tồn đọng khi bàn giao.
Thứ hai, phân định rạch ròi trách nhiệm của bên cung cấp và bên thuê dịch vụ.
Đại biểu đề nghị, nghiên cứu áp dụng khoản 2 Điều 51 Luật Kế toán cho bên cung cấp dịch vụ (thay vì chỉ dẫn chiếu cho người được thuê làm kế toán tại khoản 4 Điều 22 Nghị định 174), bảo đảm quyền độc lập chuyên môn, bảo lưu ý kiến bằng văn bản, báo cáo vi phạm, cũng như quyền từ chối, chấm dứt hợp đồng nếu khách hàng yêu cầu làm trái pháp luật. Về chế tài xử phạt hành vi thuê người không đủ tiêu chuẩn, Nhà nước cần cung cấp công cụ tra cứu rõ ràng; không xử phạt người thuê đã kiểm tra hợp lý ngay tình, song phải xử lý nghiêm trường hợp cố tình thông đồng làm sai lệch số liệu.
Thứ ba, công tác hậu kiểm phải nhận diện được người cung cấp dịch vụ, nhất là cá nhân hành nghề độc lập.
Đại biểu kiến nghị, bảo đảm khả năng truy xuất người lập và người chịu trách nhiệm chuyên môn qua dữ liệu điện tử mà không phát sinh thủ tục mới; sử dụng dữ liệu sẵn có của cơ quan thuế để kiểm tra theo rủi ro thay cho tiêu chí doanh thu như dự thảo thông tư; đồng thời phân định cơ chế phối hợp giữa Bộ Tài chính, UBND cấp tỉnh, cơ quan tài chính và cơ quan thuế để tránh chồng chéo. Việc rà soát dự thảo nghị định, thông tư cần bảo đảm khâu khai báo không trở thành thủ tục chấp thuận trước hay tái lập các điều kiện mà luật đã bãi bỏ.
Cùng với các nội dung đã nêu, đại biểu cũng đề nghị đưa trực tiếp quy định cho phép người quản lý, điều hành doanh nghiệp siêu nhỏ không có vốn nhà nước kiêm làm kế toán (hiện mới quy định ở nghị định) vào khoản 4 Điều 52 Luật Kế toán để thống nhất cách hiểu và áp dụng; đồng thời đề nghị Chính phủ sớm tổng kết vướng mắc về kế toán số, tận dụng dữ liệu hóa đơn điện tử để chuẩn bị cho việc sửa đổi toàn diện Luật Kế toán.
Cũng quan tâm đến khâu tổ chức thực hiện sau khi bỏ giấy phép, tham gia góp ý, ghi nhận dự thảo luật đã tiếp thu, chỉnh lý nhiều nội dung về đơn giản hóa giấy phép, lưu giữ hồ sơ, bảo vệ dữ liệu và dịch vụ qua biên giới, đại biểu Trần Mạnh Huy, Đoàn đại biểu Quốc hội TP Đà Nẵng cảnh báo, việc chuyển đổi phương thức quản lý bằng quy trình và thông tư không được phép hình thành một “cửa kiểm soát mới”.
Theo đại biểu, Điều 67 dự thảo luật và Điều 21 dự thảo thông tư về trách nhiệm khai báo, cập nhật thông tin lên hệ thống trước khi thực hiện hợp đồng, dù cơ quan soạn thảo giải trình việc khai báo không phải xin chấp thuận, nhưng nếu cá nhân, đơn vị đủ điều kiện kinh doanh mà hệ thống chưa tiếp nhận thông tin hoặc đang chờ đối chiếu thì có được bắt đầu hợp đồng hay không? Nếu không được thực hiện, quy trình này trên thực tế sẽ trở thành một bước xử lý hành chính trước khi hoạt động, làm phát sinh chi phí và rủi ro chậm trễ.
Vì vậy, đại biểu đề nghị bổ sung ngay vào Điều 67 nguyên tắc: khai báo thông tin nhằm phục vụ quản lý, không phải thủ tục chấp thuận trước; việc cơ quan nhà nước chưa tiếp nhận hoặc hệ thống gặp sự cố không được làm đình trệ hoạt động kinh doanh hợp pháp. Các thông tin đã có trên hệ thống đăng ký kinh doanh, thuế và cơ sở dữ liệu nhà nước phải được tái sử dụng, không yêu cầu doanh nghiệp khai báo lại.

