
Việc hơn 1.000 tỷ đồng giao dịch qua 13 tài khoản ngân hàng trong vụ Net.win cho thấy những rủi ro pháp lý khi tài khoản được bán, cho thuê, cho mượn để người khác sử dụng.
Công an tỉnh Hưng Yên đang tiếp tục điều tra, làm rõ đường dây tổ chức đánh bạc và đánh bạc trực tuyến thông qua website Net.win, trong đó bước đầu xác định hơn 1.000 tỷ đồng giao dịch qua 13 tài khoản ngân hàng của hệ thống.
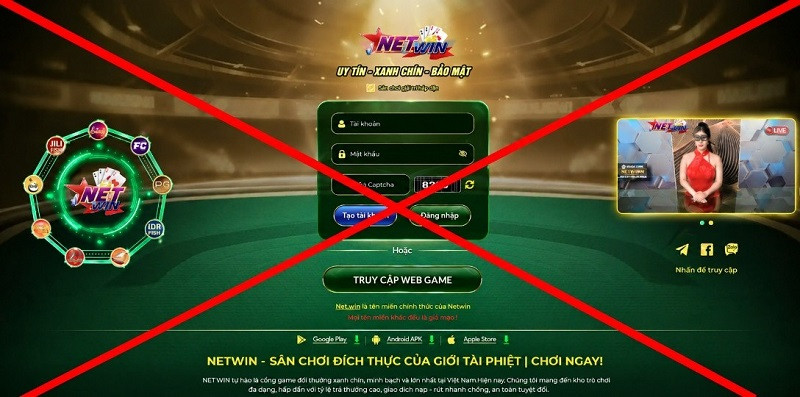
Theo thông tin từ cơ quan công an, qua công tác tiếp nhận, giải quyết nguồn tin về tội phạm, Phòng An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao đã làm rõ nhiều dấu hiệu của đường dây tổ chức đánh bạc và đánh bạc trên mạng internet thông qua website Net.win. Đáng chú ý, hệ thống sử dụng các tài khoản ngân hàng được thuê, mua bán để thực hiện giao dịch và che giấu hoạt động phạm tội.
Người chơi sau khi lập tài khoản trên website có thể nạp tiền mua “điểm” thông qua các tài khoản ngân hàng do hệ thống cung cấp, với 1.000 điểm tương ứng 1.000 đồng. Khi thắng cược, người chơi có thể quy đổi điểm thành tiền và nhận về tài khoản ngân hàng.
Kết quả xác minh bước đầu xác định tổng số tiền giao dịch qua 13 tài khoản ngân hàng của hệ thống lên tới hơn 1.000 tỷ đồng. Cơ quan điều tra cũng rà soát các giao dịch có giá trị từ 5 triệu đồng trở lên giữa tài khoản của người chơi và các tài khoản thuộc hệ thống Net.win, qua đó xác minh, làm rõ 16 người có hành vi tham gia đánh bạc trực tuyến.
Trong số này, một người chơi được xác định đã thực hiện 165 giao dịch chuyển tiền đến 13 tài khoản ngân hàng do Net.win cung cấp, với tổng số tiền gần 2 tỷ đồng để mua điểm tham gia đánh bạc.
Vụ việc không chỉ cho thấy quy mô giao dịch của một đường dây đánh bạc trực tuyến mà còn tiếp tục gióng lên cảnh báo về việc mua bán, cho thuê, cho mượn tài khoản ngân hàng. Bởi phía sau các giao dịch nạp, rút tiền của người chơi là những tài khoản đã được các đối tượng sử dụng làm phương tiện nhận và luân chuyển dòng tiền.
Từ vụ việc, cơ quan điều tra khuyến cáo người dân không cho thuê, cho mượn, mua bán hoặc cung cấp thông tin tài khoản ngân hàng, tài khoản thanh toán cho người khác sử dụng; không thực hiện quét khuôn mặt, xác thực sinh trắc học hoặc chuyển tiền theo yêu cầu của người không rõ lai lịch.
Cảnh báo này càng đáng lưu ý khi thời gian qua, việc mua bán, cho thuê, cho mượn tài khoản ngân hàng vẫn diễn ra dưới nhiều hình thức. Người đứng tên có thể nhận một khoản tiền để giao tài khoản cho người khác sử dụng, nhưng sau đó không còn kiểm soát được tài khoản được dùng để nhận tiền từ đâu, chuyển cho ai và phục vụ mục đích gì.
Bộ Công an cũng đã nhiều lần cảnh báo về những rủi ro pháp lý từ hành vi này. Khi tài khoản phát sinh giao dịch đáng ngờ hoặc liên quan đến vụ việc có dấu hiệu vi phạm pháp luật, người đứng tên có thể phải làm việc với cơ quan chức năng để giải trình quá trình đăng ký, sử dụng tài khoản.
Trao đổi với Diễn đàn Doanh nghiệp, Luật sư Tạ Anh Tuấn – Giám đốc Công ty Luật TNHH Tạ Anh Tuấn cho rằng, khi một tài khoản ngân hàng xuất hiện trong dòng tiền của vụ án, trách nhiệm của người đứng tên phải được xem xét trên cơ sở hành vi và vai trò thực tế của người đó.
Theo Luật sư Tuấn, cơ quan chức năng sẽ làm rõ ai là người thực tế quản lý, sử dụng tài khoản; chủ tài khoản giao cho người khác trong hoàn cảnh nào; có biết tài khoản được sử dụng vào mục đích gì hay không; có nhận lợi ích hoặc tham gia nhận, chuyển, rút tiền hay không.
Không thể chỉ căn cứ vào việc một tài khoản xuất hiện trong dòng tiền của vụ án để mặc nhiên xác định người đứng tên là đồng phạm. Trách nhiệm pháp lý phải được xem xét trên cơ sở hành vi, nhận thức, mục đích, mức độ tham gia và các chứng cứ cụ thể.
Tuy nhiên, trường hợp một người biết tài khoản của mình được sử dụng để phục vụ hoạt động vi phạm pháp luật nhưng vẫn bán, cho thuê, cho mượn hoặc trực tiếp tham gia nhận, chuyển, rút tiền, tính chất pháp lý sẽ khác. Tùy hành vi, vai trò, mức độ tham gia và chứng cứ thu thập được, người liên quan có thể bị xem xét trách nhiệm theo các quy định pháp luật tương ứng.
Luật sư Tuấn lưu ý, tài khoản ngân hàng gắn với thông tin định danh của chính chủ. Vì vậy, việc giao tài khoản cho người khác sử dụng không chỉ khiến chủ tài khoản mất quyền kiểm soát các giao dịch phát sinh mà còn có thể kéo theo những rủi ro pháp lý nếu tài khoản bị sử dụng vào hoạt động phạm pháp.
“Người dân tuyệt đối không nên vì một khoản lợi mà bán, cho thuê, cho mượn hoặc giao quyền sử dụng tài khoản ngân hàng cho người khác khi không biết rõ mục đích. Nếu tài khoản bị sử dụng vào hoạt động vi phạm pháp luật, người đứng tên sẽ phải giải trình; trường hợp có hành vi tham gia, hỗ trợ thì trách nhiệm pháp lý sẽ được xem xét tương ứng”, Luật sư Tạ Anh Tuấn khuyến cáo.

