Giữa bối cảnh chi phí sản xuất tại châu Âu vọt tăng và nguồn cung thế giới thắt chặt, các doanh nghiệp sản xuất phân bón Việt Nam đang đứng trước cơ hội mở rộng thị phần xuất khẩu nhờ lợi thế chi phí ổn định.
Những biến động tại khu vực Trung Đông đang tiếp tục đặt áp lực lớn lên thị trường năng lượng. Theo báo cáo cập nhật từ Cơ quan Thông tin Năng lượng Mỹ (EIA), dự báo giá dầu Brent bình quân nửa cuối năm 2026 đã được điều chỉnh tăng lên mức khoảng 90 USD/thùng.
Theo Chứng khoán Mirae Asset, thực tế đến giữa tháng 9/2026, giá Brent đã có thời điểm chạm mốc 107,6 USD/thùng do các sự cố gián đoạn đường ống dẫn dầu và lượng tàu lưu thông qua eo biển Hormuz sụt giảm nghiêm trọng. EIA nhận định khả năng phục hồi nguồn cung và xuất khẩu dầu từ khu vực này khó có thể bình thường hóa trước quý II/2027.
Song song đó, thị trường khí đốt châu Âu rơi vào trạng thái căng thẳng khi giá khí TTF ngày 15/09/2026 tăng lên mức 82,8 EUR/MWh, tương đương khoảng 28 USD/MMBtu - cao gấp gần 10 lần so với giá Henry Hub tại Mỹ. Mức tăng hơn 156% so với cùng kỳ năm trước xuất phát từ việc thiếu hụt nguồn cung LNG từ Trung Đông, sự cố tại Na Uy và nhu cầu tích trữ nhiên liệu trước mùa đông.
Việc giá khí vọt tăng khiến khả năng cạnh tranh của các nhà máy sản xuất ammonia và urê tại châu Âu bị suy giảm nặng nề, buộc nhiều doanh nghiệp tại đây phải cắt giảm công suất. Điều này vô hình trung tạo ra làn sóng thiếu hụt nguồn cung nitrogen trên toàn cầu.
Tình hình càng trở nên phức tạp khi tuyến hàng hải đi qua eo biển Hormuz - nơi gánh vác tới 34% lượng thương mại urê, 23% amoniac và 49% lượng lưu huỳnh toàn cầu - sụt giảm lưu lượng trầm trọng. Dữ liệu từ Reuters ghi nhận trong ngày 14/09/2026 chỉ có 4 tàu hàng đi qua tuyến này, thấp hơn rất nhiều so với trung bình 125 lượt/ngày trước giai đoạn xung đột.
Mirae Asset đánh giá, sự gián đoạn nguồn cung toàn cầu đang mang lại lợi thế lớn cho các quốc gia có khả năng tự chủ nguồn phân đạm, trong đó có Việt Nam. Hiện tại, cấu trúc ngành phân bón trong nước đạt thặng dư khá lớn về sản lượng urê. Với tổng công suất thiết kế khoảng 2,6 triệu tấn/năm từ 4 nhà máy lớn trong khi nhu cầu tiêu thụ nội địa chỉ quanh mức 1,8 triệu tấn/năm, ngành sản xuất Việt Nam dôi dư khoảng 0,8 triệu tấn để phục vụ xuất khẩu.
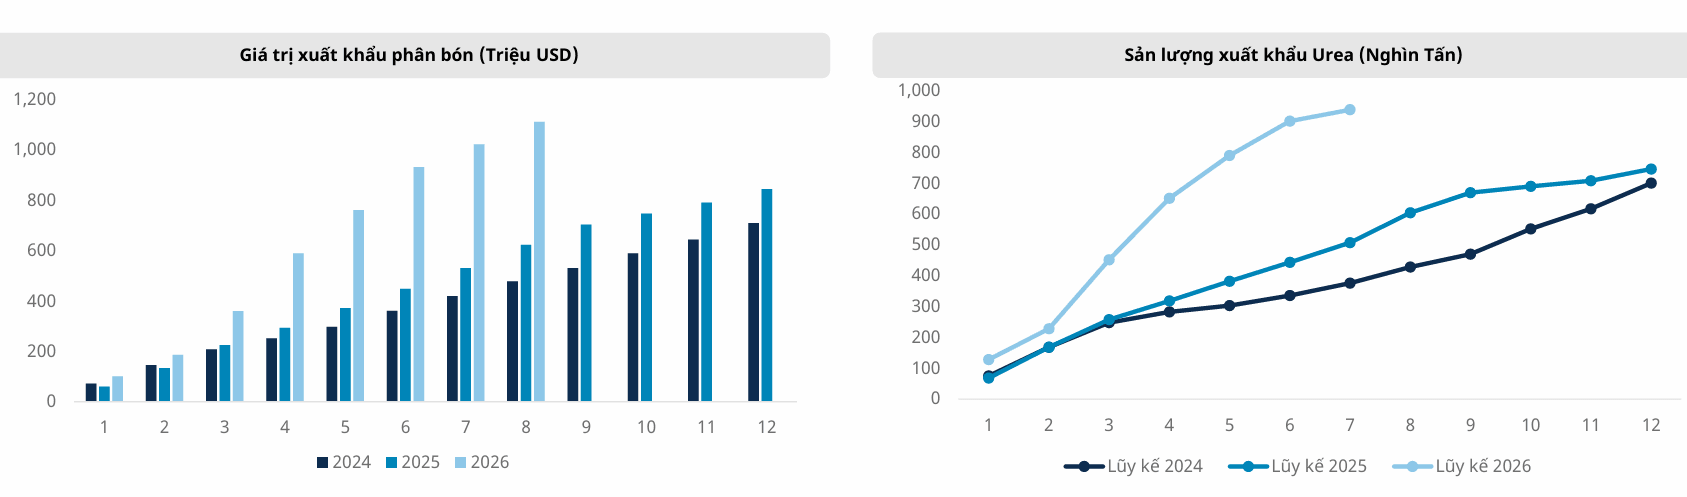
Số liệu thống kê 8 tháng đầu năm 2026 cho thấy Việt Nam đã xuất khẩu khoảng 2,05 triệu tấn phân bón các loại, mang về hơn 1,11 tỷ USD. So với cùng kỳ năm ngoái, chỉ số này tăng trưởng ấn tượng 36,6% về lượng và 78,2% về kim ngạch. Giá xuất khẩu bình quân cũng ghi nhận đà tăng 30,5%, đạt mức 542 USD/tấn.
CTCK này cũng nhận định, hai doanh nghiệp trong ngành là Công ty CP Phân bón Dầu khí Cà Mau (HoSE: DCM) và Tổng Công ty Phân bón và Hóa chất Dầu khí (HoSE: DPM) đang hưởng lợi trực tiếp từ diễn biến này nhờ nguồn khí đầu vào trong nước ổn định, giúp duy trì giá thành sản xuất cạnh tranh hơn so với các đối thủ tại châu Âu và châu Á.
Mặc dù bức tranh chung khá tươi sáng, các công ty chứng khoán vẫn đưa ra góc nhìn thận trọng về đà tăng trưởng của các doanh nghiệp trong giai đoạn còn lại của năm 2026.
Theo đánh giá từ Công ty Chứng khoán BETA, giá urê thế giới dự báo sẽ duy trì xoay quanh mức 450 - 500 USD/tấn trong nửa cuối năm. Mức giá này dù thấp hơn vùng đỉnh giữa năm nhưng vẫn cao hơn đáng kể so với mặt bằng năm 2025. Tuy nhiên, biên lợi nhuận của DCM có thể chịu áp lực co hẹp do giá dầu Brent nhiều khả năng tiếp tục neo cao trên 85 USD/thùng. Do chi phí khí đầu vào biến động theo giá dầu/FO, giá năng lượng tăng sẽ đẩy chi phí sản xuất lên cao. Trong bối cảnh nhu cầu tiêu thụ trong nước suy yếu, hoạt động xuất khẩu sẽ đóng vai trò then chốt giúp DCM bù đắp sản lượng, song tốc độ tăng trưởng lợi nhuận có thể chậm lại.
Ở chiều ngược lại, Công ty Chứng khoán VNDIRECT lại đưa ra góc nhìn tích cực đối với DPM nhờ sự bứt phá từ mảng NPK và năng lực tài chính mạnh. Trái ngược với mảng urê nội địa trầm lắng, lượng urê xuất khẩu của Việt Nam trong 7 tháng đầu năm 2026 đã tăng mạnh 85% so với cùng kỳ. VNDIRECT dự báo sản lượng xuất khẩu urê cả năm 2026 của DPM sẽ tăng trưởng khoảng 30%. Đồng thời, xu hướng người dân chuyển sang dùng phân bón NPK để tối ưu chi phí khi giá urê và DAP tăng cao giúp DPM kỳ vọng đạt mức tăng trưởng 35% về sản lượng tiêu thụ NPK.
Bên cạnh hoạt động kinh doanh cốt lõi, DPM còn nắm giữ lợi thế lớn từ lượng tiền và các khoản đầu tư ngắn hạn lên tới 9.000 tỷ đồng. Trong môi trường lãi suất cao duy trì suốt năm 2026, nguồn tiền mặt dồi dào này được dự báo sẽ mang lại khoảng 418 tỷ đồng doanh thu tài chính thuần (tăng 29,5% so với cùng kỳ), tạo bệ đỡ vững chắc cho tăng trưởng lợi nhuận trước thuế của doanh nghiệp.
Thị trường phân bón giai đoạn cuối năm 2026 tiếp tục chứng kiến sự đan xen giữa cơ hội và thách thức. Mặc dù áp lực từ chi phí nguyên liệu đầu vào và sức mua nội địa giảm sút có thể làm chậm tốc độ tăng trưởng biên lợi nhuận, nhưng nhờ thặng dư sản lượng cùng lợi thế cạnh tranh về giá khí trong nước, các doanh nghiệp phân bón Việt Nam như DCM và DPM vẫn nắm giữ nền tảng vững chắc để bứt phá. Việc chủ động đẩy mạnh xuất khẩu và đa dạng hóa cơ cấu sản phẩm sẽ là chìa khóa then chốt giúp ngành phân bón nội địa tối ưu hóa lợi nhuận và khẳng định vị thế trên bản đồ thương mại quốc tế.