Triển vọng tín dụng của ngành nhìn chung ổn định nhưng đang đối mặt với áp lực suy giảm ngày càng tăng với những vấn đề về lợi nhuận, rủi ro và nguồn vốn hội tụ.
Đây là đánh giá của công ty xếp hạng tín nhiệm FiinRatings, thuộc FiinGroup, khi đánh giá về triển vọng tín nhiệm và hồ sơ tín dụng của 30 ngân hàng trong hệ thống, với thời gian dự báo triển vọng trọng nửa cuối năm 2026.
Dựa trên dữ liệu báo cáo tài chính 6 tháng 2026, FiinRatings nhận định, hỗ trợ chính sách đang thúc đẩy ngân hàng tăng trưởng tín dụng, đồng thời tái định hướng mức độ tập trung rủi ro sang lĩnh vực hạ tầng và bất động sản.
Tín dụng toàn hệ thống đạt 20,03 triệu tỷ đồng (+7,7%) tính đến ngày 29/6/2026, nhìn chung đang bám sát mục tiêu tăng trưởng cả năm ở mức 15%, theo FiinRatings.
Cập nhật theo số liệu NHNN thống kê, đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025, tăng 16,69% so với cùng kỳ năm 2025. Tại điều tra kỳ vọng kinh doanh quý IV/2026 của các tổ chức tín dụng do Vụ Dự báo Thống kê (NHNN) công bố, các tổ chức tín dụng kỳ vọng tăng trưởng tín dụng sẽ đạt 16,40% - cao hơn kịch bản đặt ra ban đầu và được xem là "ngưỡng chuẩn" mà các chuyên gia FiinRatings đề cập.
Theo FiinRatings, Thông tư 25/2026 nâng tỷ lệ nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%, trong khi cơ chế loại trừ tín dụng đặc biệt đối với 18 dự án lớn với tổng nhu cầu vốn ước tính 752 nghìn tỷ đồng đang tái định hướng năng lực cấp tín dụng vào các dự án hạ tầng và bất động sản. Các biện pháp này hỗ trợ tăng trưởng nhưng đồng thời làm gia tăng mức độ rủi ro tập trung và rủi ro tiềm ẩn đối với các ngân hàng.
Chuyên gia phân tích của công ty xếp hạng nhìn nhận, với biên lợi nhuận tiếp tục thu hẹp, trở thành yếu tố hạn chế chính đối với khả năng sinh lời, trong khi thu nhập phí ngày càng đóng vai trò bù đắp quan trọng. NIM toàn ngành giảm nhẹ xuống 2,8% trong quý I/2026, từ 2,9% năm 2025 và 3,5% năm 2024 và nhiều khả năng khó phục hồi lên trên 3,0% trong năm 2026.
Chi phí tiền gửi ở mức cao (6,5-9,2%) cùng áp lực giảm lãi suất cho vay tiếp tục thu hẹp biên lợi nhuận. Trong khi đó, thu nhập từ phí và hoa hồng tăng 50% so với cùng kỳ trong 6 tháng 2026, vượt mức trần khoảng 35 nghìn tỷ đồng được duy trì trong giai đoạn 2022-2025, cho thấy đóng góp ngày càng lớn của các nguồn thu ngoài lãi mang tính định kỳ đối với lợi nhuận ngân hàng.
Khả năng chống chịu của chất lượng tài sản đang suy yếu khi rủi ro tín dụng đang tăng nhanh hơn bộ đệm dự phòng. Nợ xấu (NPL) và nợ cần chú ý (SML) của toàn ngành đều tăng nhẹ, trong khi tỷ lệ bao phủ nợ xấu (LLR) giảm xuống mức thấp nhất trong 5 năm qua, xuống còn 80%, cho thấy khả năng hấp thụ tổn thất của hệ thống đang suy giảm, FiinRatings đánh giá.
Một con số khác đáng chú ý là tín dụng ngoại bảng quy đổi trong 6 tháng 2026 cũng tăng 24% so với cùng kỳ, đạt 3.243 nghìn tỷ đồng, tương đương 18% tổng dư nợ cho vay khách hàng toàn ngành, làm gia tăng mức độ rủi ro chưa được phản ánh đầy đủ trong nợ xấu và dự phòng hiện tại. Trong khi đó, Nghị định 359/2026 và việc luật hóa Nghị quyết 42 được đánh giá là đang và sẽ hỗ trợ trong việc cải thiện các cơ chế xử lý nợ xấu và tài sản bảo đảm.
"Khả năng huy động vốn của hệ thống đang trở thành yếu tố hạn chế chủ yếu đối với tăng trưởng tín dụng trong thời gian tới, khi lãi suất gia tăng và cạnh tranh huy động tiền gửi ngày càng gay gắt làm chi phí huy động vốn tăng lên, khiến các ngân hàng có xu hướng ngày càng gia tăng huy động vốn từ nước ngoài để đáp ứng nhu cầu thanh khoản và nguồn vốn trung, dài hạn ngày càng lớn. Tỷ lệ tín dụng/GDP đã vượt 150%, trong khi chênh lệch tín dụng - tiền gửi đạt 1.673 nghìn tỷ đồng tại 30 ngân hàng, kéo theo sự gia tăng của lãi suất trên thị trường liên ngân hàng", theo FiinRatings.
Tại báo cáo, các nhà phân tích đưa ra các ước tính kinh tế cho thấy tổng vốn đầu tư xã hội có thể đạt 5,1 triệu tỷ đồng vào năm 2026 và 38,5 triệu tỷ đồng trong giai đoạn 2026-2030, hàm ý nhu cầu tiếp tục phụ thuộc đáng kể vào nguồn vốn ngân hàng. Điều này diễn ra trong bối cảnh LDR thuần của hệ thống được ước tính duy trì trên 100%, trong khi bộ đệm thanh khoản đang ở mức thấp nhất trong giai đoạn quan sát. Chuyên gia nhìn nhận, việc đa dạng hóa nguồn vốn thông qua vay vốn nước ngoài và thu hút đầu tư vốn cổ phần sau khi FTSE nâng hạng Việt Nam lên thị trường mới nổi, cùng với các cải cách đối với thị trường trái phiếu doanh nghiệp, có thể giúp mở rộng nguồn vốn huy động, nhưng vẫn đang ở giai đoạn đầu trong việc giảm mức độ phụ thuộc vào nguồn vốn ngân hàng.
"Triển vọng tín dụng của ngành nhìn chung ổn định nhưng đang đối mặt với áp lực suy giảm ngày càng tăng khi những vấn đề về lợi nhuận, rủi ro và nguồn vốn hội tụ. Mức xếp hạng cơ bản của ngành vẫn giữ ở [A-]", theo đánh giá FiinRating.
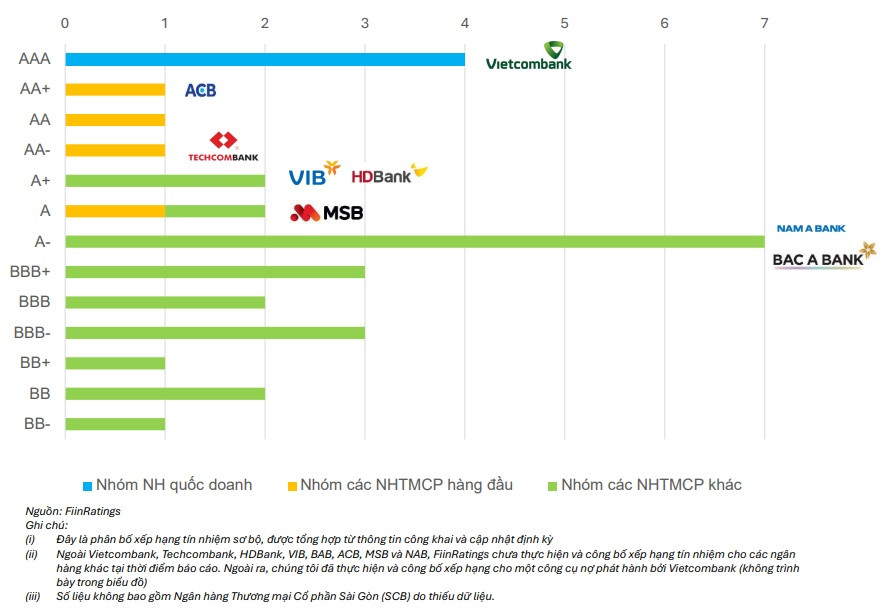
Mức xếp hạng trung vị của 30 ngân hàng thương mại vẫn duy trì ở mức [A-], tái khẳng định sự phù hợp của mức xếp hạng ngành (anchor rating) đối với các ngân hàng thương mại, theo đánh giá sơ bộ các ngân hàng do FiinRatings thực hiện.
Trong số 30 ngân hàng thương mại, 3 ngân hàng cải thiện hồ sơ tín dụng và 3 ngân hàng suy giảm xếp hạng, trong khi 24 ngân hàng duy trì mức xếp hạng không đổi. Các thay đổi chủ yếu tập trung ở nhóm ngân hàng quy mô vừa và nhỏ, trong khi nhóm ngân hàng đầu ngành nhìn chung duy trì xếp hạng ổn định. Các trường hợp cải thiện chủ yếu được hỗ trợ bởi sự củng cố về vốn và khả năng sinh lời, trong khi các trường hợp suy giảm phản ánh áp lực từ khả năng sinh lời, chất lượng tài sản và huy động vốn/thanh khoản.
"Nhìn chung, các thay đổi giữa các yếu tố xếp hạng có xu hướng bù trừ, giúp mặt bằng xếp hạng toàn ngành tiếp tục ổn định. Yếu tố hỗ trợ bên ngoài cũng tiếp tục hạn chế tác động của biến động SACP (nội tại) lên ICR (đánh giá tổng thể)", chuyên gia cho biết.
Trong nửa cuối năm 2026, chất lượng tín dụng toàn ngành dự kiến tiếp tục chịu áp lực khi tăng trưởng tín dụng duy trì ở mức cao và vượt tốc độ tăng trưởng huy động, gây áp lực lên chi phí vốn và thanh khoản. Nợ xấu và Nợ nhóm 2 đã tăng trong nửa đầu 2026, trong khi tỷ lệ bao phủ dự phòng suy giảm; do đó, chất lượng tài sản, chi phí tín dụng, khả năng tạo vốn nội tại và đa dạng hóa nguồn vốn sẽ tiếp tục là các yếu tố chính phân hóa hồ sơ tín dụng của các ngân hàng trong năm 2026.
Theo đó, khả năng chống chịu sẽ tập trung vào các ngân hàng có lợi nhuận hoạt động trước dự phòng tốt, tỷ lệ CASA cao, nguồn vốn đa dạng và khả năng xử lý nợ xấu hiệu quả.