Để chính sách được thực hiện thống nhất, tránh sinh tình trạng lợi dụng, góp ý xây dựng và hoàn thiện Bộ luật Hàng hải và Đường thủy Việt Nam, không ít ý kiến cho rằng, ưu đãi phải có địa chỉ, có kết quả đo lường, có kiểm soát ngân sách.
Như đã thông tin, dự thảo Bộ luật Hàng hải và Đường thủy Việt Nam được xây dựng với bố cục gồm 21 chương, 318 điều trên cơ sở hợp nhất Bộ luật Hàng hải Việt Nam năm 2015 và Luật Giao thông đường thủy nội địa năm 2004.
Dự thảo Bộ luật được xây dựng, ban hành nhằm kịp thời thể chế hóa quan điểm, chủ trương của Đảng, Nhà nước trong lĩnh vực hàng hải, đường thủy nội địa, đặc biệt là Nghị quyết số 20-NQ/TW của Trung ương về xây dựng và phát triển Việt Nam trở thành quốc gia biển mạnh.
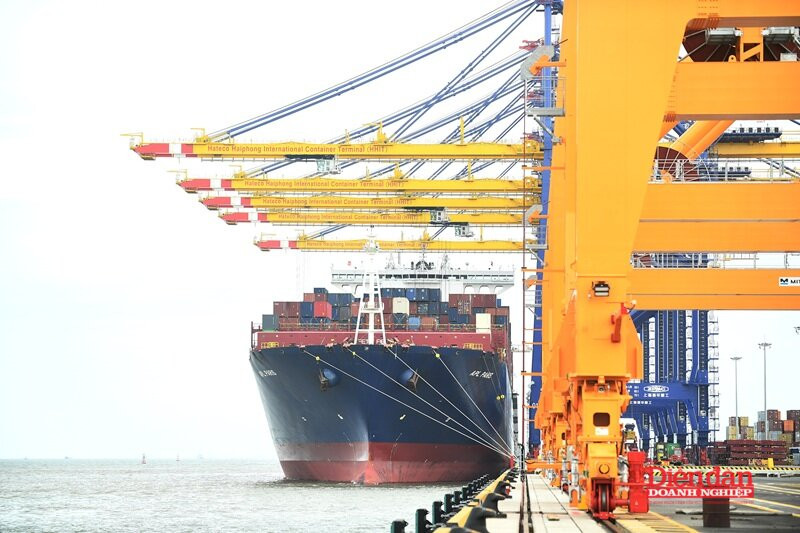
Để chính sách được thực hiện thống nhất, tránh sinh tình trạng lợi dụng, góp ý xây dựng và hoàn thiện Bộ luật Hàng hải và Đường thủy Việt Nam, không ít ý kiến cho rằng, ưu đãi phải có địa chỉ, có kết quả đo lường, có kiểm soát ngân sách.
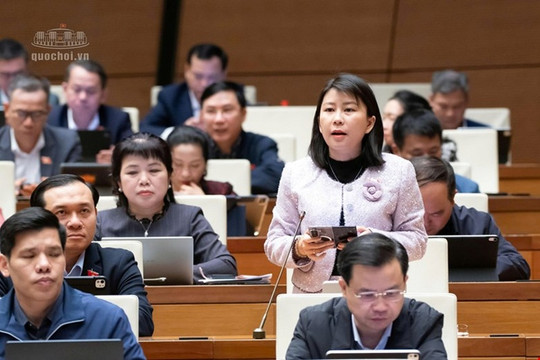
Nêu quan điểm về chính sách ưu đãi thuế, phí và tín dụng tại Điều 12, đại biểu Dương Khắc Mai, Đoàn đại biểu Quốc hội tỉnh Lâm Đồng bày tỏ đồng tình với yêu cầu cần có chính sách đủ mạnh để phát triển công nghiệp hàng hải, đội tàu và chuyển đổi xanh.
Tuy nhiên, theo đại biểu, khoản 2 quy định giảm 50% thuế thu nhập doanh nghiệp đối với vận tải đa phương thức có phương thức vận tải biển hoặc đường thủy. Khoản 4 quy định miễn thuế thu nhập doanh nghiệp là 5 năm cho dự án chuyển đổi xanh. Nếu thiếu tiêu chí xác định hoạt động được ưu đãi, thời điểm và phương pháp hạch toán thu nhập thì khó thực hiện thống nhất, thậm chí có thể làm phát sinh tình trạng lợi dụng chính sách.
Bên cạnh đó, đại biểu cho rằng, báo cáo của cơ quan soạn thảo đã ghi nhận xung đột có thể xảy ra với pháp luật thuế và cho biết sẽ tiếp tục xin ý kiến rà soát. Như vậy, vẫn chưa giải quyết được vấn đề về tính áp dụng trực tiếp nên đề nghị cần xác định rõ trong bộ luật về đối tượng, điều kiện, thời hạn, nguyên tắc xác nhận dự án xanh và thu hồi ưu đãi.
Cùng với vấn đề đã nêu, liên quan cơ chế thuế khác với luật thuế hiện hành, đại biểu Dương Khắc Mai cũng cho hay, cần xử lý đồng bộ về thẩm quyền và kỹ thuật lập pháp. Ưu đãi phải có địa chỉ, có kết quả đo lường, có kiểm soát ngân sách, không nên chỉ dừng ở cam kết về chính sách.
Về giá dịch vụ và phụ thu ngoài giá vận chuyển tại Điều 263 của dự thảo luật, khoản 3 và khoản 5 đã đặt yêu cầu phụ thu phải gắn liền với chi phí khách quan, được công khai và thông báo trước khi áp dụng, theo đại biểu, đây là bước tiến cần thiết, song nếu chỉ yêu cầu doanh nghiệp tự công khai mà không có cơ chế kiểm tra thì chủ hàng khó có khả năng đánh giá tính hợp lý của khoản thu, nhất là khi phải phụ thuộc vào hãng tàu và đại lý trong chuỗi xuất nhập khẩu. Trong khi báo cáo của cơ quan soạn thảo mới nêu sẽ tổng hợp, rà soát điều chỉnh để chỉnh lý, chưa xác định giải pháp cụ thể.
Vì vậy, đại biểu Dương Khắc Mai đề nghị, quy định nghĩa vụ lưu giữ và xuất trình căn cứ hình thành, điều chỉnh phụ thu để phục vụ kiểm tra; đồng thời làm rõ trách nhiệm của người vận chuyển, đại lý thu hộ, thời hạn thông báo tăng phụ thu và cơ chế tiếp nhận phản ánh, xử lý thu sai, thỏa thuận hoặc vi phạm pháp luật cạnh tranh.
“Cơ chế này nhằm đảm bảo minh bạch, không phải áp đặt giá hành chính hay can thiệp vào giao kết hợp pháp giữa các bên”, đại biểu bày tỏ.
Cũng quan tâm đến chính sách ưu đãi, tham gia góp ý, đại biểu Nguyễn Ngọc Sơn, Đoàn đại biểu Quốc hội TP Hải Phòng cho biết, hãng tàu nước ngoài đang chiếm trên 95% thị phần container. Điểm d khoản 1 Điều 2 ưu tiên áp dụng Luật Thuế thu nhập doanh nghiệp cho vận tải biển, nhưng Chương II không có ưu đãi đó; khoản 2 Điều 12 chỉ ưu đãi vận tải đa phương thức, không đặt tỷ trọng chặng thủy tối thiểu.
Ngược lại, mọi dự án xây mới, nâng cấp, kể cả khai thác cảng “theo tiêu chí xanh, thông minh” đều được miễn tiền thuê đất, mặt nước, khu vực biển không thời hạn và miễn thuế 5 năm. Nhà đầu tư chiến lược cũng được miễn tiền thuê không thời hạn, trong khi “tiêu chí xanh, thông minh” chưa được định nghĩa ở điều nào.
Do đó, đại biểu Nguyễn Ngọc Sơn đề nghị, dồn ưu đãi thuế vào đội tàu mang cờ Việt Nam; đặt trần thời hạn ưu đãi đất đai; luật hóa tiêu chí xanh tối thiểu, cơ quan xác nhận và cơ chế thu hồi.