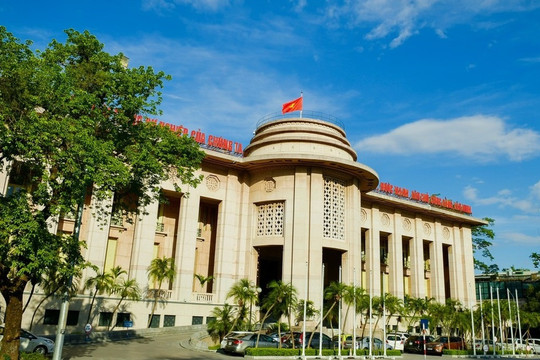
Việc kết nối dữ liệu thuế - tín dụng có thể xem là bước tiến quan trọng trong thực hiện mục tiêu tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp... theo đề án của NHNN.
Theo Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Tiến Dũng, dữ liệu thuế là một trong nhiều nguồn thông tin quan trọng giúp Trung tâm thông tin tín dụng quốc gia Việt Nam (CIC) đánh giá năng lực của khách hàng. Đây mới là bước đầu trong quá trình hợp tác và hai bên cần đặc biệt chú trọng bảo mật, bảo vệ dữ liệu cá nhân.
Hiện cơ quan quản lý chưa công bố cụ thể những loại dữ liệu thuế nào sẽ được chia sẻ với CIC.
CIC là đơn vị thuộc NHNN, có chức năng thu thập, xử lý, lưu trữ và cung cấp thông tin tín dụng. Hiện CIC thu thập nhiều nhóm thông tin từ các tổ chức tín dụng, trong đó có thông tin định danh khách hàng, hợp đồng tín dụng, thẻ tín dụng..., nhưng không bao gồm số thẻ, mã số bảo mật hay lịch sử giao dịch thanh toán.
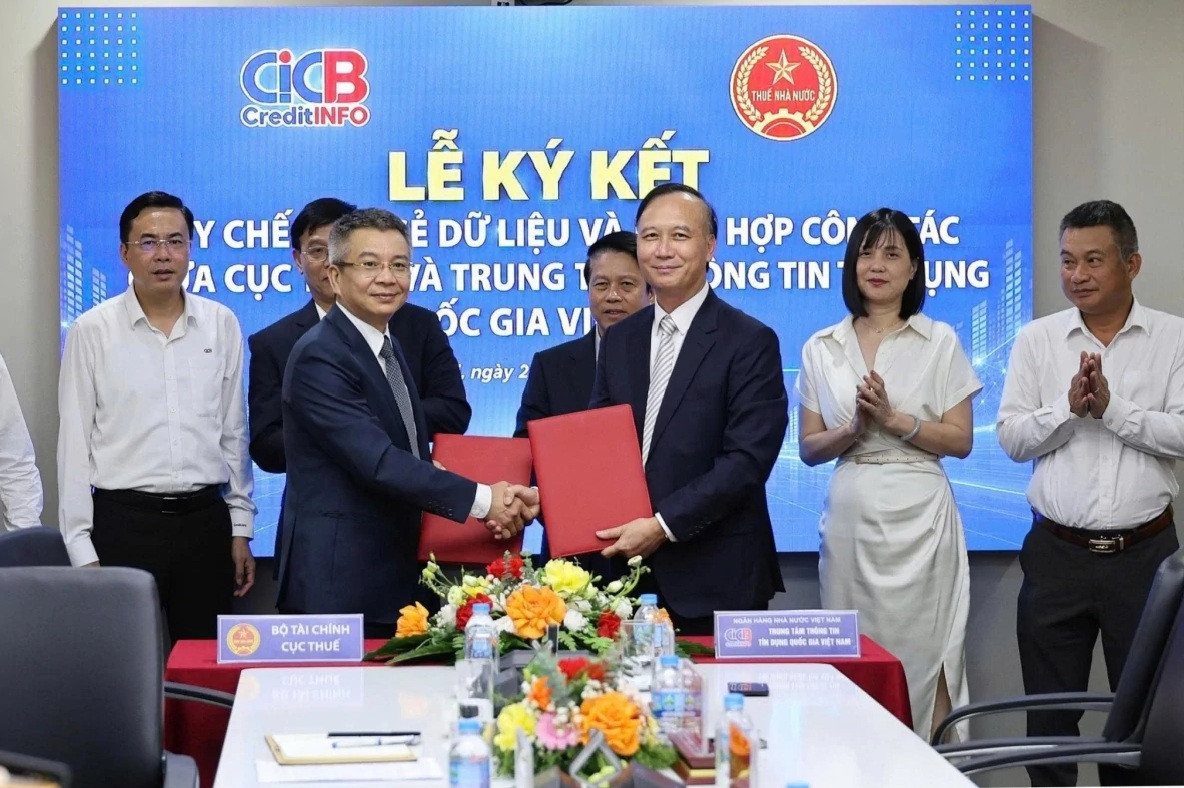
Mới đây, CIC đã phối hợp với Cục Thuế (Bộ Tài chính) tổ chức Lễ ký kết Quy chế chia sẻ dữ liệu và phối hợp công tác giữa hai đơn vị.
Theo ông Cao Văn Bình, Chủ tịch Hội đồng quản lý kiêm Tổng Giám đốc CIC, việc ký kết Quy chế chia sẻ dữ liệu và phối hợp công tác giữa Cục Thuế và CIC là cơ sở để hai đơn vị thiết lập cơ chế phối hợp chính thức, ổn định và lâu dài trong kết nối, chia sẻ và khai thác dữ liệu.
Đại diện CIC cũng cho biết việc kết nối, chia sẻ dữ liệu giữa các cơ quan quản lý nhà nước phù hợp với định hướng chuyển đổi số và tăng cường kết nối, khai thác dữ liệu, qua đó góp phần nâng cao hiệu lực, hiệu quả quản lý nhà nước, đồng thời hỗ trợ người dân và doanh nghiệp.
Đối với CIC, việc kết nối dữ liệu thuế là một trong những nhiệm vụ quan trọng trong mở rộng thu thập, kết nối các nguồn dữ liệu ngoài ngành. Nguồn dữ liệu thuế được kỳ vọng góp phần đa dạng hóa kho dữ liệu của CIC, nâng cao chất lượng thông tin tín dụng, hỗ trợ các tổ chức tín dụng trong đánh giá khách hàng, quản trị rủi ro và cung ứng tín dụng.
Theo Lãnh đạo CIC, hai bên đã phối hợp rà soát các căn cứ pháp lý, nội dung dữ liệu, phương thức kết nối, yêu cầu về an toàn thông tin và các điều kiện cần thiết để hoàn thiện Quy chế.
Sau khi Quy chế được ký kết, CIC sẽ phối hợp với Cục Thuế triển khai kết nối, trao đổi dữ liệu bảo đảm an toàn, ổn định và tuân thủ các quy định của pháp luật về bảo vệ dữ liệu cá nhân, an toàn thông tin và bảo vệ bí mật nhà nước. Hai bên đồng thời duy trì cơ chế trao đổi, đối soát dữ liệu và phối hợp xử lý các vấn đề phát sinh trong quá trình triển khai.
Ông Nguyễn Văn Bắc - Phó Vụ trưởng phụ trách Vụ Tín dụng các ngành kinh tế (NHNN), khẳng định hệ thống ngân hàng ngày càng áp dụng các chuẩn mực quản trị rủi ro cao hơn, đòi hỏi thông tin về khách hàng, phương án sử dụng vốn, khả năng trả nợ và tài sản bảo đảm đầy đủ.
Việc thẩm định các khoản vay không có tài sản bảo đảm đòi hỏi đầy đủ thông tin về tình hình tài chính, dòng tiền, lịch sử và khả năng trả nợ của doanh nghiệp.
Chi tiết hơn, ông Bắc chia sẻ, đặc biệt là doanh nghiệp nhỏ và vừa, còn gặp nhiều khó khăn về năng lực tài chính, năng lực quản trị và xây dựng kế hoạch sản xuất kinh doanh. Báo cáo tài chính của một số doanh nghiệp cũng chưa đồng nhất với báo cáo thuế. Trong đó có khó khăn về dữ liệu xếp hạng tín nhiệm và dòng tiền của doanh nghiệp mới thành lập.
Trên quan điểm này, việc kết nối dữ thuế - tín dụng giúp giảm thiểu bức tranh bất cân xứng thông tin, ngân hàng có thể dựa vào các thông tin bổ sung để đánh giá thêm hồ sơ, mức độ tín nhiệm của doanh nghiệp. Ngược lại, doanh nghiệp cũng bắt buộc ý thức cao về mức độ minh bạch thông tin tài chính, xóa tình trạng "2 sổ sách", giấu doanh thu.v.v
Mặc dù có những rào cản nhất định để tạo cơ sở đánh giá xếp hạng tín dụng, song việc kết nối thông tin thuế - tín dụng vẫn được đánh giá là một bước tiến quan trọng trong mục tiêu hiện đại hóa hệ thống ngân hàng. Đặc biệt, bước tiến này đặt trong bối cảnh mới đây, Chính phủ vừa phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”, có hiệu lực kể từ ngày ký 18 tháng 9 năm 2026.
Tại Đề án, ngành ngân hàng được đặt mục tiêu cụ thể đến năm 2030; đối với Ngân hàng Nhà nước Việt Nam: Điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác; điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô và thị trường tiền tệ để thực hiện mục tiêu kiểm soát lạm phát Quốc hội đề ra trong từng thời kỳ, góp phần ổn định kinh tế vĩ mô, thúc đẩy tăng trưởng kinh tế ở mức “2 con số”.
Tiếp tục thực hiện xây dựng, phê duyệt và tổ chức triển khai phương án cơ cấu lại/phương án xử lý đối với các tổ chức tín dụng yếu kém, bảo đảm tuân thủ quy định của pháp luật và chỉ đạo của cấp có thẩm quyền.
Hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên (trong đó có doanh nghiệp nhỏ và vừa), các động lực tăng trưởng kinh tế theo chủ trương của Chính phủ, Thủ tướng Chính phủ. Đến năm 2030, ít nhất 300.000 doanh nghiệp nhỏ và vừa có dư nợ tại các tổ chức tín dụng.
Đặc biệt, ngành ngân hàng phấn đấu đến năm 2030, 100% cán bộ chuyên trách công nghệ thông tin, chuyển đổi số của Ngân hàng Nhà nước Việt Nam được đào tạo chứng chỉ quản trị dữ liệu cơ bản; 100% dữ liệu của các hệ thống thông tin nghiệp vụ trọng yếu của Ngân hàng Nhà nước Việt Nam được sao lưu kịp thời, an toàn; 100% hệ thống thông tin của Ngân hàng Nhà nước Việt Nam được kết nối, chia sẻ dữ liệu theo quy định của pháp luật về dữ liệu và hướng dẫn của các bộ, ngành liên quan; 100% hạ tầng an ninh, bảo mật của Ngân hàng Nhà nước Việt Nam tiếp tục được hiện đại hóa, đáp ứng đầy đủ các yêu cầu về an toàn thông tin theo mô hình 4 lớp và quy định về yêu cầu bảo đảm an toàn thông tin theo cấp độ của Việt Nam, bảo vệ bí mật nhà nước trên không gian mạng.
Hoàn thành kết nối liên thông hạ tầng thanh toán quốc gia với các ngành, lĩnh vực khác và với các nước trong khu vực. Áp dụng tiêu chuẩn quốc tế ISO 20022 trong hoạt động thanh toán.
Hoàn thành việc số hóa hồ sơ, kết quả giải quyết thủ tục hành chính, cấp kết quả bản điện tử trong giải quyết thủ tục hành chính, khai thác, sử dụng lại thông tin dữ liệu số hóa; đảm bảo đạt tỷ lệ số hóa hồ sơ kết quả giải quyết thủ tục hành chính tối thiểu 90%; tỷ lệ cấp kết quả bản điện tử trong giải quyết thủ tục hành chính là 100%; tỷ lệ khai thác sử dụng lại thông tin số hóa là 80%.
Chuyển dần từ thanh tra, giám sát ngân hàng trên cơ sở tuân thủ sang định hướng trên cơ sở rủi ro, tiệm cận với chuẩn mực và thông lệ quốc tế; hoàn thiện hạ tầng và cơ sở dữ liệu để phục vụ công tác thanh tra, giám sát.
Đảm bảo hiệu lực, hiệu quả của Ngân hàng Nhà nước Việt Nam trong quản lý, giám sát phần vốn nhà nước tại các tổ chức tín dụng và doanh nghiệp có vốn nhà nước do Ngân hàng Nhà nước Việt Nam làm đại diện chủ sở hữu phù hợp với tình hình thực tiễn.
Hội nhập quốc tế ngành Ngân hàng toàn diện, sâu rộng đi đôi với giữ vững độc lập, tự chủ và tự cường quốc gia.
Với nhóm nhiệm vụ, giải pháp cụ thể liên quan đến hạ tầng, dữ liệu, ngành ngân hàng hướng đến nhiệm vụ phát triển, hoàn thiện cơ sở dữ liệu trong ngành với việc xây dựng cơ sở dữ liệu ngành Ngân hàng tập trung, hiện đại, đảm bảo khả năng kết nối, chia sẻ liên thông với Cơ sở dữ liệu quốc gia; bảo đảm dữ liệu “đúng, đủ, sạch, sống, thống nhất, dùng chung”.
Triển khai xây dựng, đưa vào khai thác sử dụng các cơ sở dữ liệu mới; hoàn thiện các cơ sở dữ liệu phục vụ trực tiếp công tác quản lý nhà nước, cải cách thủ tục hành chính phục vụ tốt hơn cho người dân, doanh nghiệp.
Tiếp tục xây dựng, hoàn thiện nền tảng kết nối, chia sẻ dữ liệu của Ngân hàng Nhà nước Việt Nam để kết nối, chia sẻ với các cơ sở dữ liệu quy mô quốc gia theo yêu cầu và thông qua nền tảng tích hợp, chia sẻ dữ liệu quốc gia; nền tảng chia sẻ điều phối của Trung tâm dữ liệu quốc gia.
Nâng cấp cơ sở dữ liệu tập trung của Ngân hàng Nhà nước Việt Nam theo mô hình dữ liệu lớn và đẩy mạnh việc thu thập, làm sạch dữ liệu từ các điểm tiếp xúc số, từ các nguồn dữ liệu khác.
Xây dựng nền tảng phân tích, xử lý dữ liệu tập trung của ngành Ngân hàng nhằm tạo lập các báo cáo phân tích, dự báo chuyên sâu phục vụ công tác chỉ đạo, điều hành của Ngân hàng Nhà nước Việt Nam, hướng tới việc hình thành kho dữ liệu dùng chung của ngành Ngân hàng...
Theo đó, kết nối cơ sở dữ liệu thuế - tín dụng có thể xem như bước tiến quan trọng, song song với thực hiện Đề án 06 - Đề án phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022 - 2025, tầm nhìn đến năm 2030 mà ngành cùng Bộ Công An đã phối hợp triển khai.
Trong bối cảnh chuyển đổi số và yêu cầu minh bạch ngày càng cao, kết nối dữ liệu giữa Thuế và Tín dụng được kỳ vọng tạo thêm một nền tảng quan trọng cho quản trị hiện đại. Không chỉ hỗ trợ cơ quan quản lý nhận diện rủi ro, nguồn dữ liệu liên thông còn góp phần chuẩn hóa thông tin tín dụng, nâng cao tính minh bạch của doanh nghiệp và khuyến khích người nộp thuế chủ động tuân thủ, Lãnh đạo ngân hàng và ngành thuế cùng nhấn mạnh.