Thanh toán số không chỉ đáp ứng yêu cầu nhanh hơn hay nhiều hơn mà còn hướng tới thông minh hơn, an toàn hơn và tạo ra nhiều giá trị hơn.
Đây là một trong những nội dung được ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam nhấn mạnh tại hội thảo Thanh toán số Việt Nam 2026 với chủ đề “Kết nối thông minh – Kiến tạo hệ sinh thái số”, ngày 14/10/2026.
Thông tin cụ thể, ông Phạm Anh Tuấn cho biết: Trung bình mỗi ngày, hệ thống thanh toán điện tử liên ngân hàng quốc gia (IBPS) xử lý khoảng 87 triệu giao dịch, với giá trị luân chuyển khoảng 1,07 triệu tỷ đồng. Đây là một trong những hạ tầng thanh toán quan trọng, phục vụ nhu cầu giao dịch giữa tổ chức tín dụng và chủ thể tham gia hệ thống.
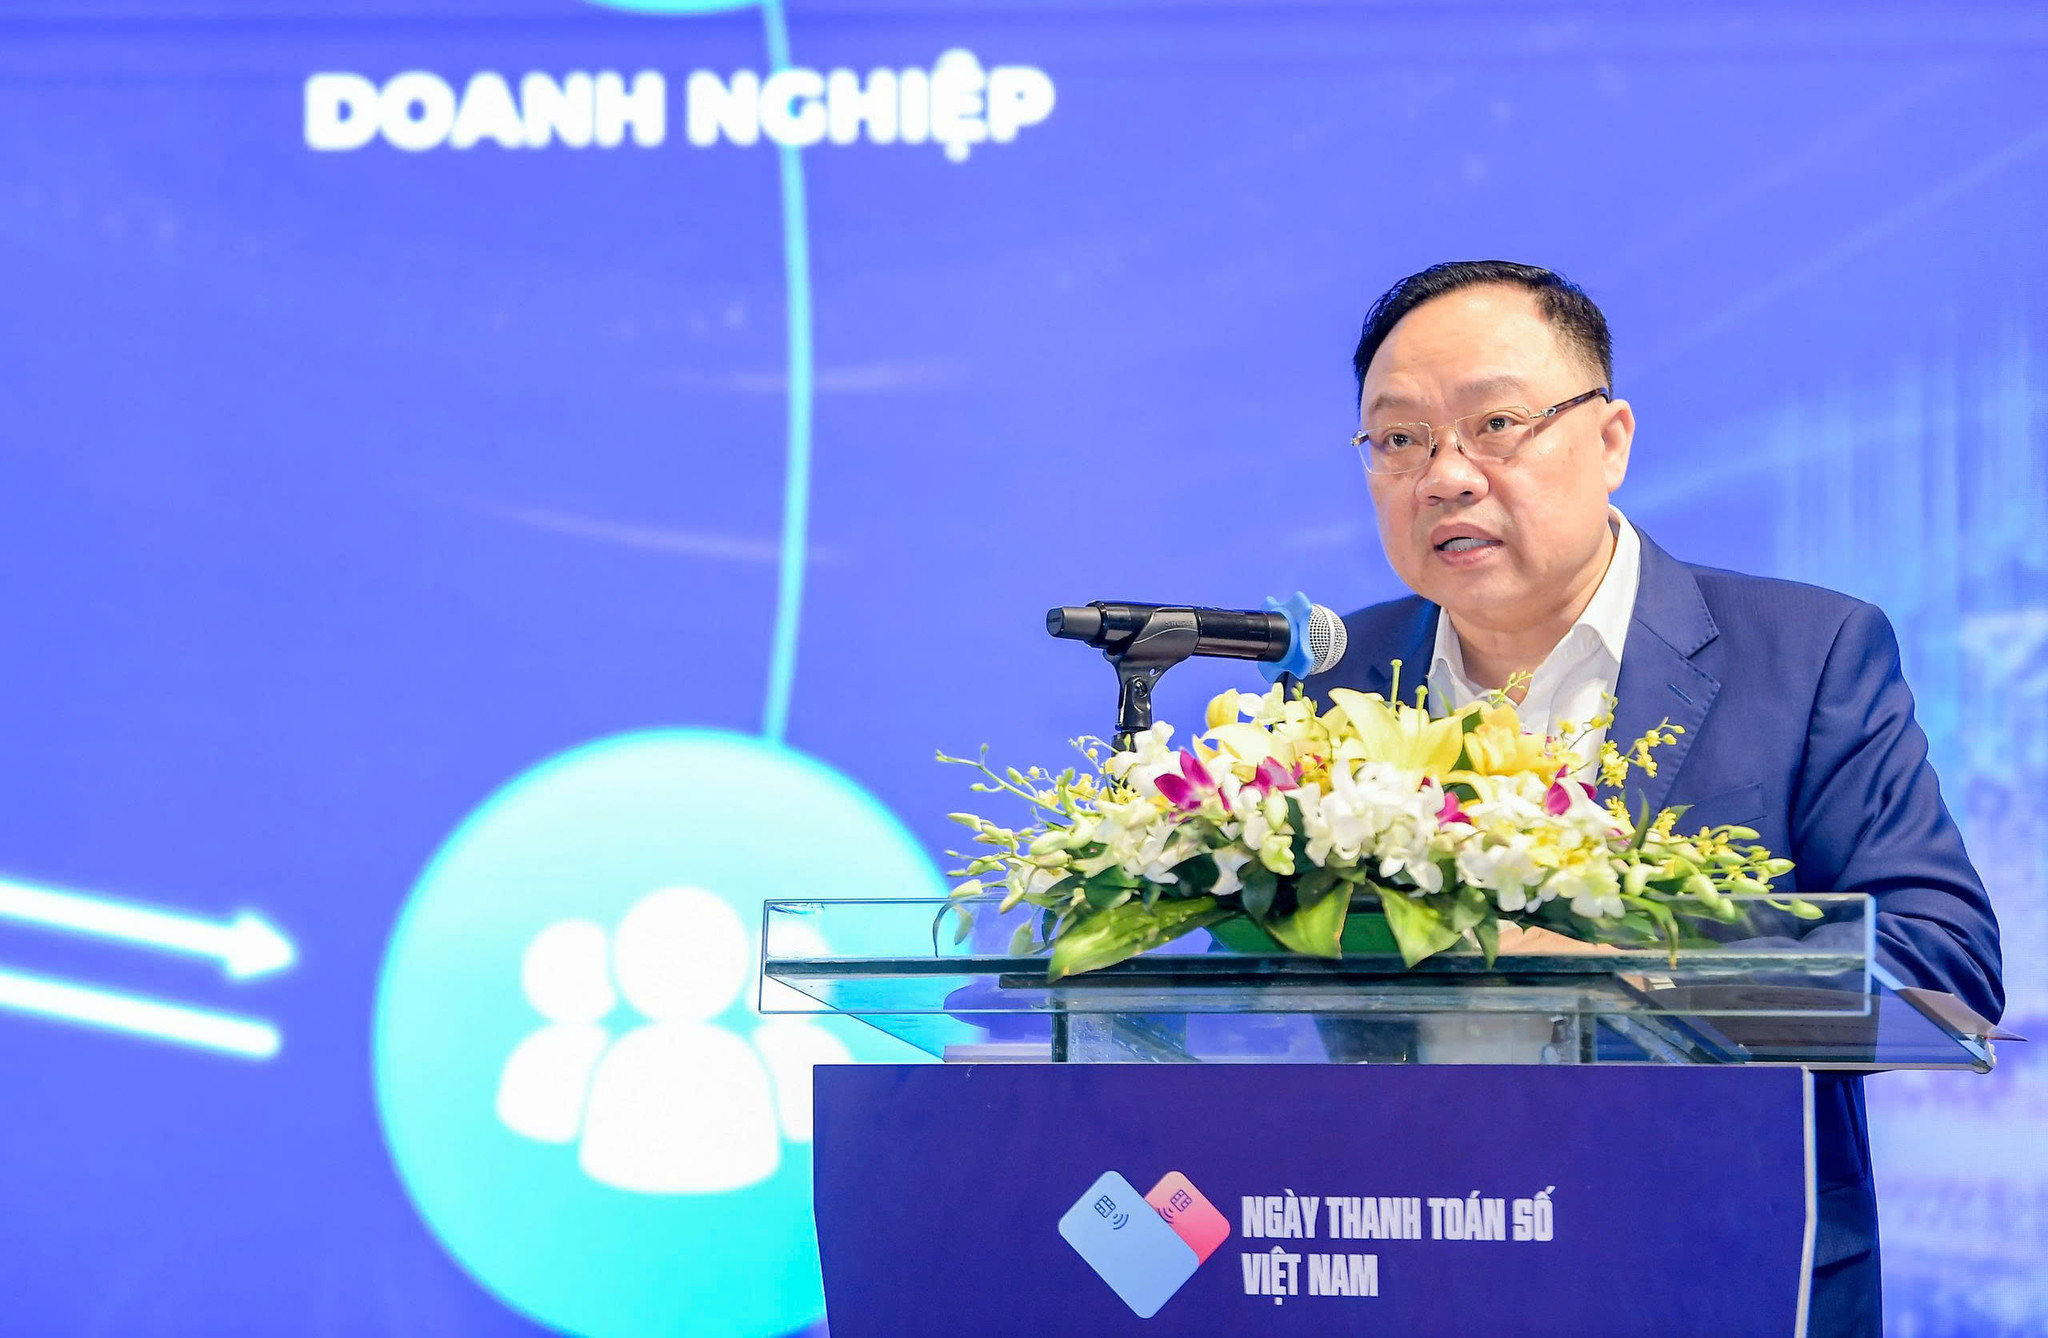
Quy mô giao dịch thanh toán không dùng tiền mặt gấp 28 lần GDP toàn quốc. Trong 8 tháng đầu năm 2026, tổng số giao dịch thanh toán không dùng tiền mặt đạt hơn 21 tỷ lượt, với giá trị hơn 260 triệu tỷ đồng.
Với mức độ phủ rộng như vậy, thanh toán không còn là một công đoạn ở cuối chu kỳ mua bán mà là mạch kết nối các hoạt động của nền kinh tế số Việt Nam. Thanh toán số góp phần đưa dịch vụ số vào đời sống, giảm thao tác và chi phí cho người sử dụng và xã hội.
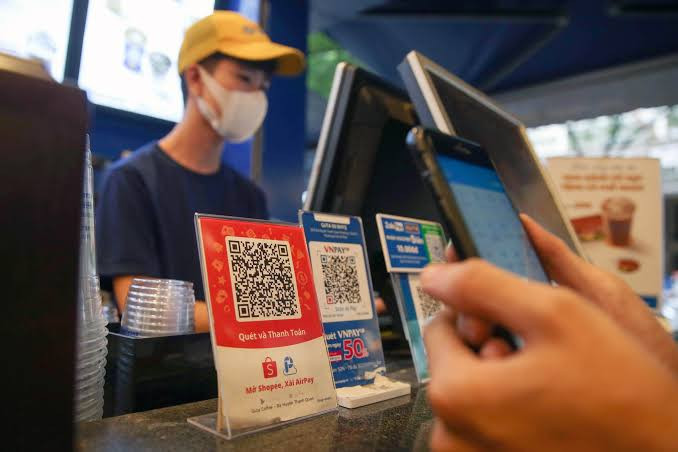
Theo ông Nguyễn Thanh Tùng, Phó Tổng Giám đốc NAPAS, thanh toán số không chỉ ngày càng phổ biến trong nhiều ngành nghề, lĩnh vực mà còn mở rộng từ thị trường nội địa ra quốc tế. Với vai trò vận hành hạ tầng thanh toán bán lẻ quốc gia, NAPAS phối hợp với các ngân hàng, tổ chức trung gian thanh toán và đối tác quốc tế phát triển hệ sinh thái VietQRPay, VietQRGlobal, góp phần thúc đẩy du lịch, giao thương và hội nhập kinh tế.
Ứng dụng này giúp người dùng, đặc biệt là du khách quốc tế đến Việt Nam, dễ dàng nhận biết điểm chấp nhận thanh toán QR xuyên biên giới. Ngược lại, trong phạm vi kết nối đã triển khai, người dùng Việt Nam có thể dùng ứng dụng quen thuộc quét mã QR thanh toán tại điểm chấp nhận thanh toán ở nước ngoài.
Đến nay, VietQRPay có 45 ngân hàng và tổ chức trung gian thanh toán tham gia triển khai. VietQRGlobal đã kết nối với 6 quốc gia là Thái Lan, Lào, Campuchia, Trung Quốc, Singapore và Hàn Quốc. Trong 9 tháng đầu năm, giao dịch của du khách Thái Lan, Lào, Campuchia tại Việt Nam tăng 11 lần so với cùng kỳ năm trước. Ở chiều ngược lại, giao dịch của người Việt Nam tại 3 thị trường này tăng 5 lần về số lượng và tăng 4 lần về giá trị.
Mặc dù phát triển với tốc độ nhanh nhưng thanh toán số, trong đó gồm cả thanh toán xuyên biên giới vẫn đối mặt với những thách thức về liên thông hệ thống, tuân thủ pháp lý, vận hành, mở rộng mạng lưới, nhất là bảo đảm an ninh, an toàn dữ liệu.
Nội dung này, theo PGS TS Đặng Quang Vinh - Trường đại học Anh Quốc Việt Nam, công nghệ AI đang được nhắc đến như một “trợ lý” có khả năng thay con người thực hiện ngày càng nhiều công việc. Tuy nhiên, sự tham gia sâu của AI đặt ra những thách thức lớn về pháp lý và an toàn.
PGS.TS. Đặng Quang Vinh đặt ra những vấn đề về trách nhiệm và giới hạn của AI trong thanh toán: Ai sẽ chịu trách nhiệm khi AI thực hiện giao dịch nhưng xảy ra sai sót? AI được phép thực hiện những loại giao dịch nào, trong phạm vi và điều kiện ra sao? Theo ông, AI có thể giúp giảm chi phí nhưng đồng thời cũng làm gia tăng nguy cơ mất an toàn, đe dọa hệ thống thanh toán.
Từ thực tế đó, theo các chuyên gia, các ngân hàng, tổ chức tài chính, tổ chức trung gian cần đầu tư mạnh hơn vào nghiên cứu AI và cơ chế ứng phó với tấn công mạng.
Về vấn đề này, Vụ trưởng Vụ Thanh toán Phạm Anh Tuấn cho biết: Để phát triển hệ sinh thái thanh toán số an toàn, tiện ích, Ngân hàng Nhà nước Việt Nam tập trung vào 3 trụ cột.
Thứ nhất, kết nối hạ tầng, thúc đẩy liên thông giữa các hệ thống, mở rộng khả năng tiếp cận và sử dụng dịch vụ thanh toán thông qua việc thúc đẩy tiêu chuẩn chung, khả năng tương thích, quy trình phối hợp giữa các hệ thống. Đồng thời, gắn mở rộng hạ tầng với khả năng sử dụng thực tế; mở rộng kết nối thanh toán bán lẻ xuyên biên giới, trong đó có hợp tác kết nối thanh toán song phương qua mã QR với các quốc gia và vùng lãnh thổ.
Thứ hai, kết nối dịch vụ đòi hỏi sự thống nhất cả về nghiệp vụ lẫn hành trình trải nghiệm của khách hàng. Trong đó, ưu tiên những nhu cầu thường xuyên, có phạm vi người dùng rộng và vướng mắc cụ thể có thể giải quyết.
Thứ ba, thiết lập niềm tin số. Một dịch vụ thuận tiện chỉ có thể phát triển bền vững khi người dân thực sự tin tưởng. Hệ sinh thái càng mở rộng thì trách nhiệm duy trì niềm tin càng cần được chia sẻ giữa các bên tham gia.