Chương trình tín dụng động lực tăng trưởng cho doanh nghiệp SME có quy mô khoảng 409.000 tỷ đồng nhưng dư nợ mới đạt 18.600 tỷ đồng - chưa đến 5% quy mô vốn.
Thực tế trên cho thấy đang có khoảng trống lớn giữa nhu cầu vốn của doanh nghiệp doanh nghiệp nhỏ và vừa (doanh nghiệp SME) với nguồn lực tài chính. Dòng vốn dành cho tăng trưởng chưa lan toả hiệu quả đến khu vực tư nhân, nhất là các doanh nghiệp SME vốn chiếm số lượng lớn trong nền kinh tế.
Tại một hội thảo về giải pháp vốn cho doanh nghiệp mới đây do VCCI tổ chức, đại diện ngân hàng BIDV nhấn mạnh: Doanh nghiệp SME là khách hàng được hệ thống ngân hàng quan tâm chú trọng. Bên cạnh các sản phẩm tài chính ngân hàng, BIDV đang triển khai đồng thời 4 gói tín dụng ưu đãi dành cho doanh nghiệp SME với nhiều quy mô vốn khác nhau.
3/4 gói tín dụng ưu đãi đó có thời gian triển khai dài, có gói kéo dài đến năm 2028 và năm 2031. Mục tiêu là cung ứng vốn cho doanh nghiệp SME trên nhiều ngành nghề, lĩnh vực của nền kinh tế, bao gồm cả doanh nghiệp siêu nhỏ, các nhóm doanh nghiệp ưu tiên, doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp tham gia cụm liên kết ngành hoặc chuỗi giá trị…
Để doanh nghiệp có thể tiếp cận nguồn vốn nhanh, đại diện ngân hàng BIDV thông tin: Chính sách tài sản đảm bảo với doanh nghiệp đã linh hoạt và đa dạng hơn. Ngoài tài sản đảm bảo truyền thống thì hợp đồng, đơn hàng đầu ra với các đối tác có thể sử dụng là tài sản đảm bảo cũng như là cơ sở để ngân hàng thiết kế các khoản vay.
Ngược lại, doanh nghiệp cần chuẩn bị báo cáo tài chính minh bạch, số liệu rõ ràng, nhất quán. Bên cạnh đó là phương án kinh doanh, nhu cầu vốn, kế hoạch trả nợ. Trong đó, dòng tiền minh bạch sẽ tạo lợi thế tín dụng và được cấp vốn nhanh hơn.
Minh bạch quản trị cũng là từ khoá chính được ông Nguyễn Đức Hải - Giám đốc Đầu tư cấp cao công ty quản lý Quỹ Manulife Investments Việt Nam đề cập khi trao đổi về cấp tín dụng cho doanh nghiệp SME.
Theo chuyên gia, lãi suất ngân hàng đang được yêu cầu giảm nhưng mức độ rủi ro và tính minh bạch của nhóm doanh nghiệp SME thấp hơn nhiều so với các doanh nghiệp lớn. Do vậy, ngân hàng phải đặt ra những tiêu chuẩn khắt khe hơn khiến việc triển khai cho vay với doanh nghiệp SME trên thực tế cũng ngặt nghèo hơn. Chưa kể, chi phí tín dụng rất cao. Ông Nguyễn Đức Hải đặt vấn đề: Mức lãi suất hiện có đủ bù đắp những tổn thất có thể phát sinh hay không?
Để giải quyết vấn đề trên, ông Nguyễn Đức Hải cho rằng cần có cơ chế hỗ trợ như bảo lãnh tín dụng dành cho doanh nghiệp SME hoặc cơ chế hạch toán kế toán phù hợp cho các ngân hàng đối với những khoản vay thuộc nhóm này.
Mục tiêu là bảo đảm các khoản vay có khả năng thu hồi, dù không nhất thiết thu hồi được toàn bộ. Tuy nhiên, phần lớn nguồn vốn có thể tiếp tục được quay vòng cho các doanh nghiệp khác vay, qua đó tạo dòng chảy tài chính bền vững.
Nếu để ngân hàng tự quyết định, tự đặt ra các yêu cầu và tiêu chuẩn, ngân hàng sẽ có xu hướng đưa ra những điều kiện rất cao. Doanh nghiệp SME vì thế khó tiếp cận vốn.
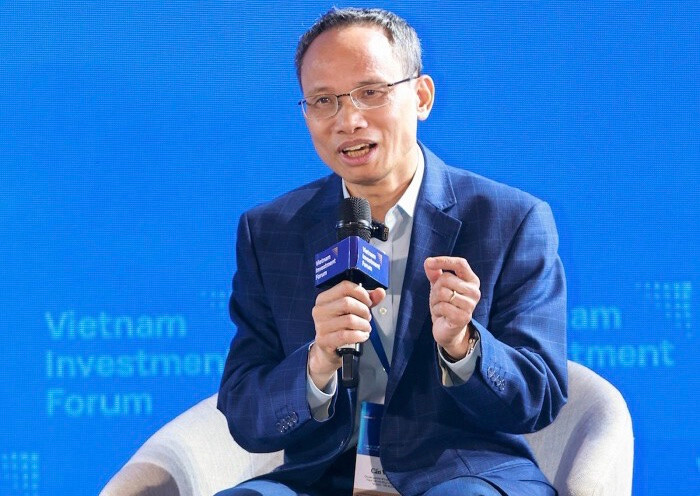
Thông tin những chuyển động chính sách dành cho doanh nghiệp SME, TS Cấn Văn Lực - Chuyên gia Kinh tế trưởng ngân hàng BIDV, thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ quốc gia cho biết: Chính phủ đã nhận diện được những khó khăn củ doanh nghiệp. Đây cũng là lý do Luật Hỗ trợ doanh nghiệp nhỏ và vừa được sửa đổi với định hướng chuyển thành Luật Phát triển doanh nghiệp nhỏ và vừa.
Trong 3 thay đổi mang tính căn cơ của Luật Phát triển doanh nghiệp nhỏ và vừa được TS Cấn Văn Lực đề cập thì có 2 thay đổi liên quan đến tài chính cho doanh nghiệp SME. Đó là mục tiêu đặt ra với hệ thống tài chính, tín dụng cung cấp vốn cho ít nhất 300.000 doanh nghiệp SME đến năm 2030.
Đồng thời, các hỗ trợ lãi suất khoảng 2% với doanh nghiệp chuyển đổi xanh. Với chuyển đổi số, Hà Nội và một số địa phương đã bắt đầu triển khai các chương trình hỗ trợ mạnh hơn, với mức hỗ trợ có thể lên tới 50% chi phí đầu tư công nghệ, nâng cấp công nghệ cho doanh nghiệp SME.
Cùng với những thông tin chính sách hỗ trợ của Nhà nước, kiến tạo môi trường cho doanh nghiệp phát triển, TS Cấn Văn Lực cũng khuyến nghị doanh nghiệp SME cần thay đổi cách thức hoạt động theo hướng có trách nhiệm thượng tôn pháp luật, hoạt động công khai và minh bạch.
Đồng tình với các ý kiến, chuyên gia cho rằng, doanh nghiệp SME phải quản trị hiệu quả hơn để tiếp cận vốn vay và đa dạng, tìm kiếm các nguồn vốn ngoài ngân hàng, chẳng hạn từ cho thuê tài chính. Đây là hình thức tín dụng trung và dài hạn, không cần tài sản thế chấp.
Bên cạnh đó, khi doanh nghiệp chuyên nghiệp, công khai, minh bạch hơn, nâng cao năng lực quản trị và sẵn sàng niêm yết trên thị trường chứng khoán nếu đủ điều kiện để huy động vốn từ các nguồn lực khác.