Nền kinh tế đang đứng trước ngưỡng cửa của chu kỳ tăng trưởng dài hạn 2 con số. Với nguồn lực và quy mô xứng tầm chu kỳ tăng trưởng GDP, các ngân hàng cũng bước vào một chu kỳ tăng trưởng tài sản mới để đáp ứng nhu cầu vốn cho nền kinh tế.
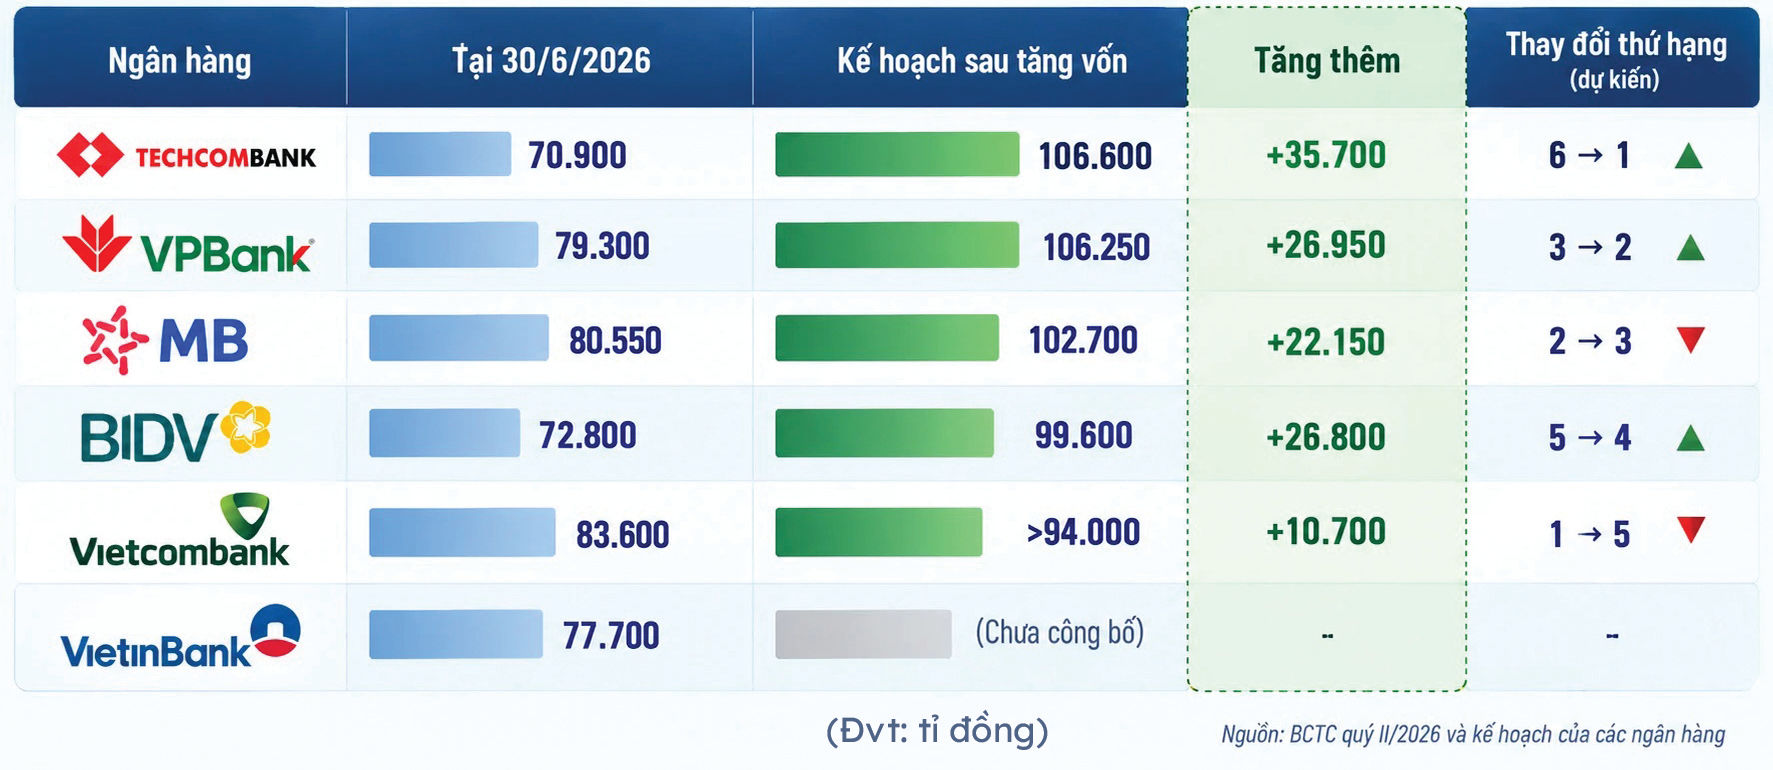
Theo thống kê, 27 ngân hàng thương mại (NHTM) có kế hoạch tăng vốn trong năm 2026. Tại thời điểm đầu quý III, Techcombank và VPBank đang ráo riết hướng tới kế hoạch triển khai tăng vốn điều lệ nhằm mục tiêu trở thành ngân hàng có vốn điều lệ 100 nghìn tỷ đồng, dẫn đầu hệ thống.
Techcombank dự kiến phát hành hơn 3,54 tỷ cổ phiếu để trả cổ tức cho cổ đông hiện hữu với tỷ lệ 50%. Nguồn thực hiện đến từ lợi nhuận lũy kế chưa phân phối theo báo cáo tài chính kiểm toán năm 2025. Ngân hàng này đồng thời dự kiến phát hành gần 30 triệu cổ phiếu ESOP cho người lao động, tương đương tỷ lệ hơn 0,28%. Sau các đợt phát hành, vốn điều lệ Techcombank dự kiến tăng lên hơn 106.593 tỷ đồng. Kế hoạch dự kiến thực hiện trong quý IV/2026, sau khi hoàn tất các thủ tục với cơ quan quản lý.
Trong khi đó, VPBank cũng dự kiến tăng vốn thêm hơn 30% lên hơn 106.200 tỷ đồng thông qua 2 giai đoạn. Trong quý II hoặc quý III/2026, VPBank sẽ phát hành cổ phiếu với tỷ lệ hơn 26% cho cổ đông hiện hữu. Vào quý cuối năm nay, nhà băng này muốn phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư ngoại.
Hiện nay, vốn điều lệ của Techcombank gần 70.900 tỷ đồng, VPBank hơn 79.300 tỷ đồng. Những ngân hàng đang cạnh tranh trong top đầu vốn điều lệ là Vietcombank với gần 83.600 tỷ đồng, MB với gần 80.550 tỷ đồng, VietinBank gần 77.700 tỷ đồng, BIDV 72.800 tỷ đồng. Các ngân hàng này đều có kế hoạch nhắm mốc vốn điều lệ 100 nghìn tỷ đồng. Tuy nhiên, việc ai đến trước hay đến sau mục tiêu này sẽ phụ thuộc vào tốc độ khởi động triển khai các đợt phát hành tăng vốn như đặt ra. Trong tình huống này, lộ trình của các ngân hàng có vốn quốc doanh có thể sẽ chậm chân hơn các NHTMCP tư nhân do quá trình phê duyệt.
Đối với nhóm NHTMCP tư nhân, NCB là một điển hình khi trong giai đoạn ráo riết tái cấu trúc, nhà băng này vừa xin ý kiến cổ đông về kế hoạch phát hành thêm 3,3 tỷ cổ phiếu riêng lẻ, với giá chào bán 10.000 đồng/cổ phiếu nhằm tăng vốn điều lệ thêm 33.000 tỷ đồng, hướng đến vào Top 10 ngân hàng có vốn điều lệ lớn nhất. Hàng loạt ngân hàng khác như LPBank, HDBank, Nam A Bank, MSB, SeABank, ACB, SHB, OCB, VIB, Bac A Bank, Saigon Bank, TPBank, KienlongBank, Eximbank, Vietbank, BVBank, Sacombank… đều có kế hoạch tăng vốn trong năm nay.
Có thể nói việc các ngân hàng tích cực tăng vốn đang trở thành xu hướng tất yếu và chìa khóa mở cánh cửa từ tích lũy đến động lực cho chu kỳ tăng trưởng mới.
Đến cuối tháng 7/2026, theo thống kê của NHNN, tổng tài sản của hệ thống các tổ chức tín dụng (TCTD) đạt 29,61 triệu tỷ đồng, tăng 5,4% so với cuối năm 2025. Vốn chủ sở hữu đạt 2,6 triệu tỷ đồng, tăng 8,4% so với cuối năm 2025. Trong đó, vốn điều lệ đạt 1,31 triệu tỷ đồng, tăng 2,6%. Hệ thống NHTM có vốn Nhà nước từ 2021 đến nay cũng đã tăng thêm 136.315 tỷ đồng vốn điều lệ. Để đáp ứng vai trò cung ứng vốn chủ đạo với nhóm NHTM Nhà nước chiếm 41,1%, nhóm NHTM cổ phần chiếm 47,5%, thì kế hoạch tăng vốn của 27 ngân hàng nhằm đáp ứng nhu cầu vốn trong bối cảnh áp lực vốn tín dụng tăng cao.
Ông Nguyễn Quốc Hùng, nguyên Phó Chủ tịch Hiệp hội Ngân hàng Việt Nam cho biết, cả quy mô tài sản và tín dụng tăng nhanh làm hệ thống ngân hàng có thể gia tăng tài sản có rủi ro, trong khi vốn tự có không tăng tương ứng sẽ khiến bộ đệm an toàn vốn bị thu hẹp. Đây là một trong những động lực quan trọng thúc đẩy các ngân hàng tăng vốn trong năm 2026, qua đó củng cố năng lực tài chính và tạo dư địa cho tăng trưởng tín dụng.
Tuy nhiên, cũng cần thấy rằng ở giai đoạn hiện nay, sau khi bước qua 2 đợt tái cấu trúc và làm lành mạnh hóa hệ thống, thì năng lực và sức khỏe tài chính của các TCTD theo khẳng định của TS Cấn Văn Lực, Chuyên gia kinh tế, đã tốt hơn rất nhiều. Các ngân hàng hiện nay tăng vốn không chỉ xuất phát từ mục tiêu, động cơ tăng nguồn lực, cải thiện bộ đệm vốn, đáp ứng các chỉ tiêu an toàn vốn, hay nói cách khác cho yêu cầu “phòng thủ” nền tảng, mà còn cho các mục tiêu “tấn công”. Đơn cử như trường hợp Agribank được phê duyệt bổ sung vốn, với mục tiêu đặt ra rất cụ thể là vừa tăng năng lực tài chính, đáp ứng chuẩn an toàn vốn, vừa mở rộng tín dụng.
Tại Nghị quyết 79-NQ/TW, một trong những mục tiêu cụ thể được Bộ Chính trị đặt ra là “phấn đấu có ít nhất 3 NHTM Nhà nước thuộc nhóm 100 ngân hàng lớn nhất khu vực châu Á về tổng tài sản; phát triển 4 NHTM Nhà nước đi đầu, tiên phong về công nghệ, năng lực quản trị…” Do đó, nhóm Big 4 có sứ mệnh rất rõ ràng trong điều kiện đầu vào được phê duyệt tăng vốn.
Nói cách khác, tăng vốn đang trở thành yêu cầu kép của ngân hàng vừa củng cố bộ đệm an toàn vốn trước đà mở rộng bảng cân đối, vừa tạo dư địa vốn để tiếp tục tăng trưởng tín dụng trong chu kỳ tăng trưởng mới.
Yếu tố “tấn công” như điều kiện đủ này cũng đảm bảo cho cổ đông, nhà đầu tư ngân hàng, đặc biệt các đối tác chiến lược, điểm đến quan trọng của các đợt tăng vốn có tính “đòn bẩy” từ động lực đồng hành của đối tác chiến lược - giảm thiểu những rủi ro khi tăng vốn đi trước tăng trưởng lợi nhuận hoặc tăng vốn nhưng không “đồng nhịp” tăng trưởng với tầm nhìn trung, dài hạn.