Ngành ngân hàng quý III/2026 nhìn chung duy trì tỷ lệ biên lãi ròng (NIM) ổn định. Một tín hiệu tích cực đáng chú ý là huy động tiếp tục phục hồi trong khi nhu cầu tín dụng vẫn đang cao.
Trong quý III, bối cảnh lãi suất huy động tăng và tín dụng cũng tiếp tục mở rộng giúp các ngân hàng giữ được động lực thu nhập lãi thuần. Song kết quả kinh doanh vẫn có sự phân hóa đáng kể.
Theo danh mục ngân hàng được thống kê theo dõi gồm 3 ngân hàng có vốn Nhà nước đang niêm yết (VCB, CTG, BID) và 10 ngân hàng TMCP top đầu trên sàn chứng khoán (ACB, STB, MBB, TCB, VPB, MSB, OCB, HDB, TPB, VPB), SSI Research ghi nhận, tổng lợi nhuận trước thuế (LNTT) của các ngân hàng này trong quý III/2026 đạt 89,1 nghìn tỷ đồng, tăng +18,9% so với cùng kỳ (svck), giảm -6,9% so với quý trước (svqt). Mức giảm so với quý trước chủ yếu do nền cao tại nhóm NHTMNN (-16,5% so với quý trước).
Cụ thể, LNTT của Vietcombank (VCB) đi ngang so với cùng kỳ và giảm 36% so với quý trước sau Quý II đột biến. Kết quả của VCB được cho phù hợp với dự báo, theo SSI, song với nhiều nhà đầu tư trên thị trường, vẫn là thông tin gây bất ngờ khi đây là nhà băng liên tục dẫn đầu về lợi nhuận tính theo quý và năm của khối Big3 nhiều năm qua.
Ngân hàng BIDV (BID) có tăng trưởng lợi nhuận +39% so với cùng kỳ và VietinBank (CTG) tăng 29% so với cùng kỳ - đều vẫn giữ tăng trưởng tốt. Do chi phí dự phòng bất thường trong Quý III, VCB nhường vị trí dẫn đầu ngành về LNTT cho CTG.
Ở khối tư nhân, TPB ghi nhận LNTT đạt 2.981 tỷ đồng (+57% svck), MBB đạt 10.330 tỷ đồng (+42%), MSB đạt 2.017 tỷ đồng (+27%) và TCB đạt 10.375 tỷ đồng (+26%), đều có tốc độ tăng trưởng vượt trung bình ngành. STB vẫn là điểm trũng với lợi nhuận chỉ đạt 1.757 tỷ đồng (-52% svck), trong khi HDB đạt 5.176 tỷ đồng (+9% svck, -27% svqt), chững lại dù có tốc độ tăng trưởng tín dụng thuộc nhóm cao nhất (+29% sv đầu năm).
Nhìn chung, SSI nhận định động lực chính vẫn là thu nhập lãi thuần nhờ tín dụng tăng mạnh (+12,8% so với đầu năm), dù chất lượng tài sản suy giảm rõ rệt. Việc đa dạng hóa nguồn thu sang mảng phí dịch vụ tiếp tục là điểm sáng, tạo bộ đệm lợi nhuận ngày càng lớn bên cạnh hoạt động cho vay.
Trong bối cảnh lãi suất neo cao và các kênh đầu tư truyền thống như vàng, ngoại tệ, tài sản số/chứng khoán và bất động sản gặp nhiều trở ngại, tiền gửi tiết kiệm trở thành kênh trú ẩn an toàn cho dòng vốn nhà đầu tư trong suốt 9 tháng 2026.
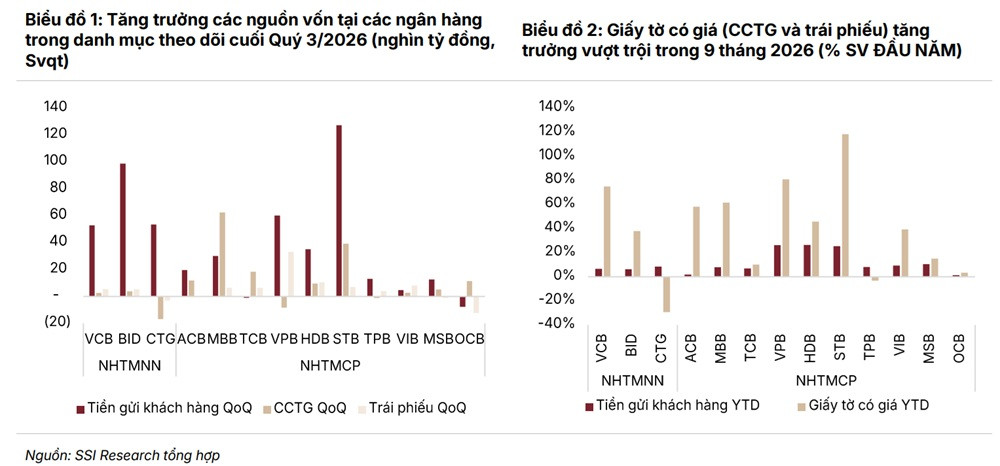
Ông Trương Minh Phương Duy, Chuyên viên cao cấp của SSI Research cho biết, tại 13 ngân hàng được nêu, tổng huy động đạt gần 13,5 triệu tỷ đồng (+12,8% sv đầu năm; +5,6% svqt). Tiền gửi khách hàng tiếp tục chiếm phần lớn với khoảng 11,6 triệu tỷ đồng (+10% sv đầu năm; +4,5% svqt), tăng trưởng nổi bật tại nhóm NHTMNN, MBB, VPB, HDB và STB.
Song song đó, phát hành giấy tờ có giá diễn ra sôi động tại hầu hết các ngân hàng trong 9 tháng 2026, bao gồm chứng chỉ tiền gửi (+350 nghìn tỷ đồng; +41% sv đầu năm) và trái phiếu (+112 nghìn tỷ đồng; +21% sv đầu năm). Các ngân hàng đẩy mạnh phát hành chứng chỉ tiền gửi do: Thứ nhất, lãi suất tiền gửi kỳ hạn ngắn bị áp trần. Tiền gửi kỳ hạn dưới 6 tháng bị áp trần lãi suất 4,75%. Để giữ chân khách hàng tốt, các ngân hàng khuyến khích khách hàng chuyển sang mua chứng chỉ tiền gửi với lãi suất bình quân 6,5–8,5% cho kỳ hạn dưới 6 tháng.
Thứ hai, lãi suất chứng chỉ tiền gửi không được dùng làm lãi suất tham chiếu cho vay. Trên thực tế, theo chuyên gia, lãi suất cho vay thả nổi thường được xác định bằng lãi suất tiết kiệm cộng biên độ 3–4%. Do chứng chỉ tiền gửi không nằm trong lãi suất tham chiếu này, ngân hàng có thể trả lãi suất chứng chỉ tiền gửi cao hơn tiền gửi truyền thống mà không làm tăng lãi suất cho vay cơ sở.
Ngoài ra quý này, vào cuối quý 30/9, NHNN cũng ban hành Thông tư 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Thông tư 50 định nghĩa lại mẫu số của tỷ lệ LDR theo hướng nguồn vốn ổn định. Ngoài tiền gửi khách hàng, mẫu số bao gồm chứng chỉ tiền gửi, trái phiếu trong nước đủ điều kiện tính vào vốn cấp 2, các khoản vay nước ngoài (bao gồm trái phiếu quốc tế), vay ròng liên ngân hàng và vốn chủ sở hữu điều chỉnh, trong khi trái phiếu thông thường không đủ điều kiện tính vào vốn cấp 2 bị loại trừ.
Bên cạnh đó, ông Trương Minh Phương Duy lý giải, nguyên do còn lại cho việc phát hành chứng chỉ tiền gửi bán lẻ nằm ở tỷ lệ nguồn vốn ổn định ròng (NSFR). Cụ thể theo khung Basel III, nguồn vốn dài hạn từ khách hàng cá nhân và SME được áp hệ số nguồn vốn ổn định sẵn có (ASF) cao (90-100%), trong khi nguồn vốn bán buôn ngắn hạn từ các định chế tài chính được áp hệ số rất thấp hoặc bằng 0. Vì vậy, chứng chỉ tiền trung, dài hạn bán cho cá nhân giúp ngân hàng xây dựng nền tảng vốn ổn định trước lộ trình áp dụng LCR/NSFR, vốn sẽ trở thành bắt buộc chậm nhất từ ngày 01/10/2028.
Trong Quý III/2026, các ngân hàng phát hành ròng 141 nghìn tỷ đồng chứng chỉ tiền gửi, tập trung tại MBB (+62 nghìn tỷ đồng), STB (+39 nghìn tỷ đồng), TCB (+18 nghìn tỷ đồng), ACB (+12 nghìn tỷ đồng) và HDB (+10 nghìn tỷ đồng). VPB đi ngược xu hướng khi chứng chỉ tiền gửi giảm nhẹ, nhưng được bù đắp bởi lượng trái phiếu phát hành tăng mạnh (+33 nghìn tỷ đồng).
Bên cạnh phát hành trong nước, các ngân hàng cũng tận dụng vốn vay nước ngoài như một nguồn vốn bổ sung, dù chi phí vẫn ở mức cao. Quý III/2026 ghi nhận nhiều khoản vay quốc tế quy mô lớn, nổi bật là VPB (1,44 tỷ USD), TCB (1 tỷ USD), HDB (721 triệu USD), ACB (500 triệu USD) và VIB (285 triệu USD).
Ngoài điểm sáng nguồn vốn phục hồi, ở phía tín dụng, SSI Reseach ghi nhận xu hướng tín dụng dịch chuyển từ cho vay chủ đầu tư sang xây dựng và bán lẻ. Các ngân hàng cũng thể hiện chất lượng tài sản tiếp tục suy giảm, áp lực dịch chuyển sang nhóm NHTMCP quy mô vừa và nhỏ.
Theo ghi nhận của SSI Research, nhóm NHTMNN ghi nhận NIM cải thiện nhẹ 3 điểm cơ bản svqt, ngoại trừ BID (-12 điểm cơ bản svqt). Ngược lại, NIM của nhóm NHTMCP thu hẹp 9 điểm cơ bản svqt, dù mức giảm này phân hóa rất mạnh giữa các ngân hàng khác nhau. STB ghi nhận mức thu hẹp mạnh nhất (-75 điểm cơ bản svqt), tiếp theo là HDB (-45 điểm cơ bản), VPB (-34 điểm cơ bản) và MBB (-4 điểm cơ bản), trong khi các NHTMCP còn lại mở rộng NIM bình quân hơn 23 điểm cơ bản.
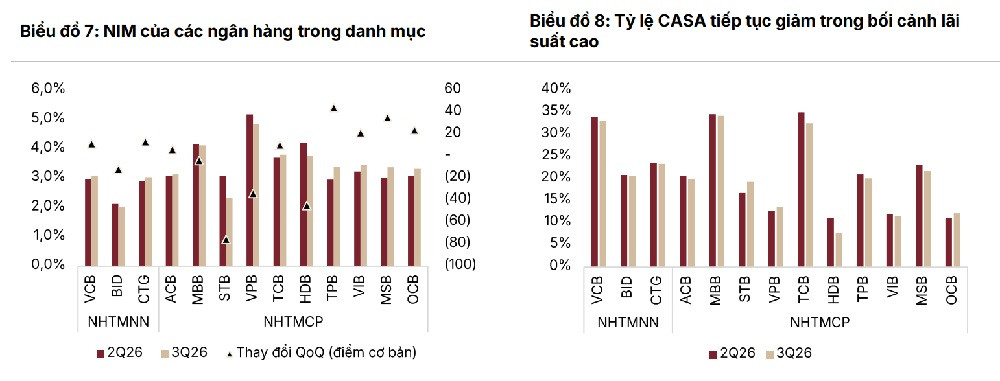
Nếu loại trừ STB, NIM của nhóm NHTMCP chỉ giảm nhẹ 2 điểm cơ bản svqt, chủ yếu do các ngân hàng có hạn mức tín dụng lớn (HDB, VPB và MBB). Diễn biến này đến từ một số yếu tố:
Nhóm ngân hàng có NIM thu hẹp trong Quý III/2026. Do HDB, VPB và MBB, các ngân hàng có tốc độ tăng trưởng tín dụng nhanh nhất ngành, lợi suất tài sản không theo kịp tốc độ mở rộng bảng cân đối. Bên cạnh đó, việc đẩy mạnh huy động vốn trong Quý III/2026, và rộng hơn là trong 9 tháng 2026, khiến chi phí vốn tăng mạnh, rõ nét nhất tại STB (+84 điểm cơ bản svqt) và BID (+55 điểm cơ bản svqt).
Nhóm ngân hàng tiếp tục mở rộng NIM trong Quý III/2026. Các ngân hàng này tiếp tục chuyển chi phí vốn tăng sang lãi suất cho vay, giúp lợi suất tài sản được điều chỉnh nhanh hơn chi phí vốn trong ngắn hạn. Lợi suất còn được hỗ trợ thêm nhờ một số ngân hàng điều chỉnh lãi suất các khoản vay mua nhà hiện hữu sang mức thả nổi 12–15%, trong khi chi phí vốn chưa phản ánh hết đợt tăng mạnh gần đây của lãi suất huy động.
Bên cạnh động lực thu nhập lãi thuần, thu nhập lãi thuần của các ngân hàng ghi nhận ổn định.
Cùng với nỗ lực của Chính phủ nhằm đạt mục tiêu tăng trưởng GDP năm 2026, SSI cho rằng các NHTM sẽ hỗ trợ nền kinh tế bằng cách giảm cả lãi suất huy động và cho vay, qua đó gây áp lực lên NIM trong ngắn hạn. Tuy nhiên, theo ông Trương Minh Duy Phương, mặt bằng lãi suất vẫn ở mức cao, gây áp lực lên khả năng trả nợ của SMEs, doanh nghiệp siêu nhỏ, hộ gia đình và khách hàng cá nhân. Đặc biệt, nợ xấu từ cho vay mua nhà sẽ lộ diện rõ hơn, làm tăng gánh nặng trích lập dự phòng của các ngân hàng trong các quý tới. Do đó, SSI Research dự phóng LNTT Quý IV/2026 của các ngân hàng trong danh mục theo dõi đạt 96,7 nghìn tỷ đồng (+13,4% svck, +8,5% svqt).
Trong đó, nhóm NHTMNN (+1,8% svck, +11,9% svqt): VCB được dự báo dẫn đầu (+22,6% svck, +19% svqt), trong khi BID và CTG được dự báo tăng trưởng chậm lại do nền lợi nhuận cao của Quý IV/2025.
Nhóm NHTMCP (+23% svck, +6,3% svqt) với tăng trưởng chủ yếu đến từ nền so sánh thấp của Quý IV/2025, nổi bật là ACB (+63% svck). HDB (+63% svck) và MSB (+36% svck) cũng được kỳ vọng ghi nhận mức tăng mạnh.
"Trong bối cảnh này, chúng tôi tiếp tục ưu tiên các ngân hàng có chất lượng tài sản tốt và bộ đệm dự phòng dày để vượt đương đầu với các thách thức phía trước. Nền tảng huy động vốn vững chắc và chi phí vốn thấp không chỉ giúp giảm áp lực lên NIM mà còn cho phép ngân hàng linh hoạt đưa ra mức lãi suất cho vay cạnh tranh để hỗ trợ khách hàng. Theo đó, các cổ phiếu ưu tiên hàng đầu của SSI vẫn là VCB, TCB và MBB", chuyên gia nhìn nhận.
Với nhà đầu tư tìm kiếm cơ hội ngắn hạn, SSI lưu ý HDB với các câu chuyện riêng xoay quanh IPO các công ty con (HDS và HD Saison) và ACB với kỳ vọng lợi nhuận Quý IV/2026 tăng trưởng mạnh.
Ghi nhận trên thị trường cho thấy hiện HDS của HDB đã chính thức công bố nộp hồ sơ IPO, với giá chào bán IPO 38.000đ/cp. Sẽ có khoảng 122 triệu cổ phiếu được chào bán, giúp doanh nghiệp có định giá gần 1,9 tỷ USD.