Trong bối cảnh nhu cầu vốn đầu tư trung và dài hạn của Việt Nam cao, các ngân hàng không chỉ đảm đương vai trò cung cấp tín dụng và dịch vụ tài chính, mà còn cùng nhiều tổ chức khác phát triển đến một cấp độ mới: Ngân hàng kết nối nguồn vốn.
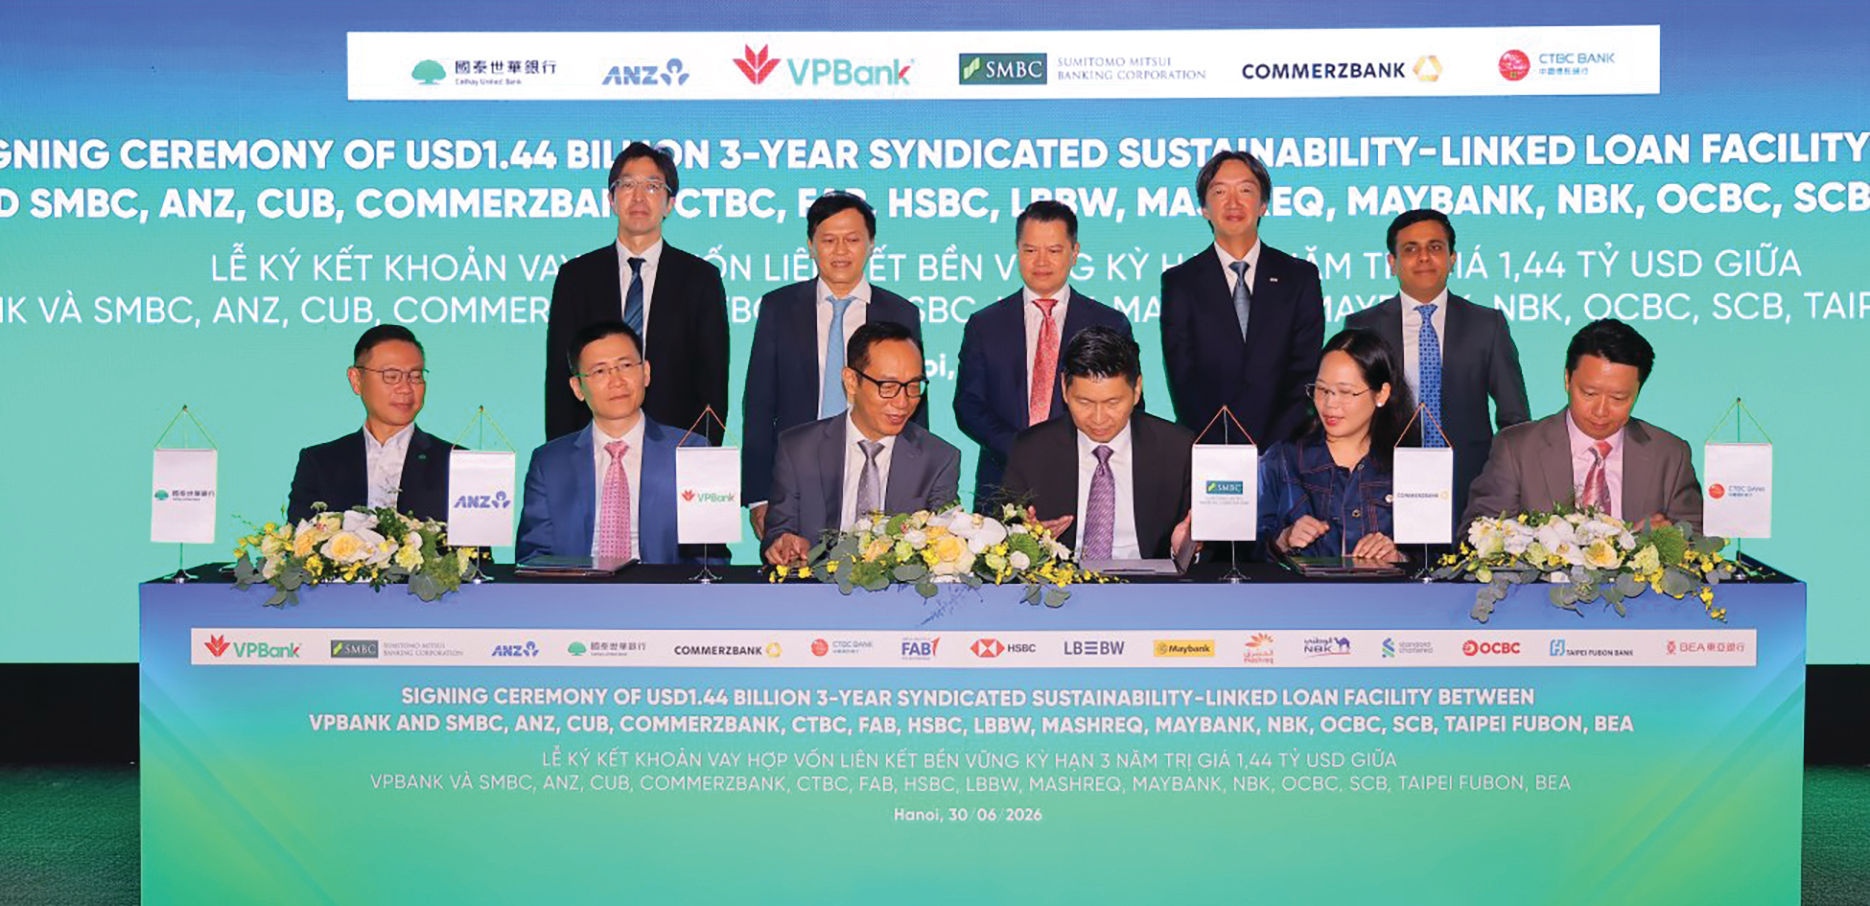
Đối với thị trường tài chính, ngân hàng Việt Nam, cấp độ hay mô hình ngân hàng kết nối nguồn vốn không phải là chức năng mới phát sinh hay một loại giấy phép chức năng mới, mà nó bắt đầu từ nhu cầu thực tiễn của nền kinh tế lẫn nhu cầu của ngân hàng khi một số nhà băng từ chỗ cần được kết nối để huy động vốn (trọng tâm từ nguồn vốn quốc tế) đến mở rộng và nâng cao năng lực để trở ngân hàng kết nối nguồn vốn.
Cấp độ hoạt động và phát triển này giao thoa với mô hình ngân hàng đầu tư, nhưng không hoàn toàn trùng khít nội hàm ngân hàng đầu tư. Bà Nguyễn Hoài Thu, CFA, Phó Tổng Giám đốc Công ty CP Chứng khoán Quỹ VinaCapital, cho rằng đây là mô hình hoạt động đáng chú ý trên thị trường tài chính, thị trường vốn trong thời gian tới. Song, nó không phải là câu chuyện của tất cả các ngân hàng mà chỉ những ngân hàng có năng lực, quy mô, uy tín và khả năng kết nối sâu rộng, “nói được và làm được”, mới thể đi theo con đường này.
Soi chiếu với thực tiễn, ngân hàng kết nối nguồn vốn đã được HDBank công bố khi cùng Sở Giao dịch Chứng khoán London (LSE) và Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM (VIFC-HCMC) thiết lập khuôn khổ hợp tác chiến lược, mở rộng kênh huy động vốn xuyên biên giới cho doanh nghiệp Việt Nam. Tại thời điểm công bố vào tháng 4/2026, HDBank cùng LSE đã triển khai các thỏa thuận hợp tác với một số doanh nghiệp hàng đầu Việt Nam nhằm hỗ trợ tiếp cận thị trường vốn quốc tế. Các doanh nghiệp tham gia đầu tiên bao gồm các tập đoàn hoạt động trong lĩnh vực công nghiệp, sản xuất và xuất khẩu, như Hoa Sen, THACO và Phúc Sinh.
Đến hiện tại, các bên chưa công bố tiến độ cụ thể của thương vụ nào, song các doanh nghiệp tham gia trong ghi nhớ hợp tác đều có nhu cầu mở rộng quy mô vốn và đã nâng cao tiêu chuẩn quản trị theo thông lệ quốc tế. Đầu tháng 1/2026, Công ty CP Hoa Sen Home do Tập đoàn Hoa Sen nắm 99% vốn được thành lập, kỳ vọng là tương lai của Tập đoàn Hoa Sen và dự kiến tăng vốn điều lệ lên quy mô 3.000 tỷ đồng, tiến tới IPO. Tương tự năm 2024, khi đón nhận khoản vốn xanh 25 triệu USD của quỹ Hà Lan rót vào doanh nghiệp, ông Phan Minh Thông, Chủ tịch Phúc Sinh Group cho biết doanh nghiệp lên kế hoạch IPO trong 4 năm tới…
Vai trò của ngân hàng kết nối nguồn vốn trong các thương vụ bom tấn này được hình thành một cách tất yếu khi các ngân hàng nội địa đủ lớn, đủ năng lực kết nối, thu xếp vốn qua các Sở Giao dịch chứng khoán quốc tế, các Trung tâm tài chính quốc tế, các “ông lớn” đầu tư đình đám khác bao gồm những ngân hàng đầu tư, thương mại, quản lý tài sản toàn cầu như JP Morgan Chase, Morgan Stanley, Bank of America, UBS, BNP, SMBC, BII…
Trong mô hình này, ngân hàng không làm thay vai trò của các công ty chứng khoán, và những đơn vị top đầu như SSI, VCI, HSC… với lợi thế riêng. Mối quan hệ kết nối đã và đang thúc đẩy nghiệp vụ ngân hàng đầu tư hiệu quả cho các thương vụ IPO trước đây của chính Techcombank, VPBank, HDBank… trước khi họ mở ra bệ phóng kết nối nguồn vốn hôm nay.
Sự khác biệt và không chồng lấn vai trò giữa ngân hàng với các công ty chứng khoán có nghiệp vụ ngân hàng đầu tư nằm ở đâu? Có thể nhìn thấy điều này từ HDBank. Ngân hàng này cho biết, trục kết nối nguồn vốn sẽ tập trung vào việc thu xếp cấu trúc huy động vốn, tư vấn niêm yết và kết nối với các nhà đầu tư toàn cầu, qua đó mở ra các kênh huy động vốn mới, đa dạng hóa nguồn vốn, cho doanh nghiệp Việt Nam. Hơn nữa, đây là sự giới thiệu, hỗ trợ để doanh nghiệp đạt các chuẩn mực tiếp cận vốn quốc tế.
Bên cạnh sự mở rộng, đa dạng kết nối với các định chế, tổ chức đầu tư bên ngoài, điểm quan trọng nhất của HDBank, Techcombank hay VPBank, là sự sở hữu một hệ sinh thái với trọng tâm đầu tư dành cho các công ty chứng khoán thành viên, như HDS, TCBS, VPBankS - những đơn vị đều đang lấy tư vấn bảo lãnh phát hành trái phiếu, cổ phần doanh nghiệp là động lực doanh thu. Theo đó, ngân hàng mẹ đi trước mở đường kết nối công ty chứng khoán con theo sau phát triển nghiệp vụ, mới là lợi thế to lớn để con đường kết nối nguồn vốn giúp các bên đi đến hiệu quả mục tiêu.
Như vậy, trong chiến lược và cấu trúc kinh doanh, các ngân hàng hệ sinh thái giờ đây không chỉ huy động để cho vay, mà kết nối vốn để tái cho vay. Đây là điều mà hầu hết các nhà băng có thể triển khai. Kế tiếp, ngân hàng kết nối và thu xếp vốn. Cao hơn, ngân hàng kết nối doanh nghiệp với nhiều thị trường và công cụ tài trợ, trọn gói để trở thành “đầu mối’ của hệ sinh thái tài chính: Tín dụng, khoản vay hợp vốn, trái phiếu quốc tế, cổ phiếu, vốn quỹ, tài trợ thương mại và tài chính xanh.
Dĩ nhiên, với mô hình và cách thức này, bà Nguyễn Hoài Thu cho rằng, trên thị trường Việt Nam, một số nhà băng chỉ mới bắt đầu khởi động và đang dần định hình, chưa thể lập tức ghi nhận hiệu suất kinh doanh cao. Song, đây đang và sẽ là hướng đi quan trọng cho con đường cạnh tranh của những hệ sinh thái ngân hàng lớn, và cũng góp thêm lời giải cho bài toán nhu cầu vốn của doanh nghiệp, của nền kinh tế.