
Vụ sử dụng 7 sổ đỏ giả để vay 4,6 tỷ đồng tại Tây Ninh tiếp tục cảnh báo rủi ro trong giao dịch vay tiền có bảo đảm bằng quyền sử dụng đất khi giấy tờ chưa được xác thực…
Một cuốn sổ đỏ được giao để bảo đảm khoản vay có thể khiến người cho vay yên tâm về khả năng thu hồi nợ. Thế nhưng, nếu giấy tờ bị làm giả, khoản tiền đã giao có nguy cơ không thể thu hồi như dự tính.
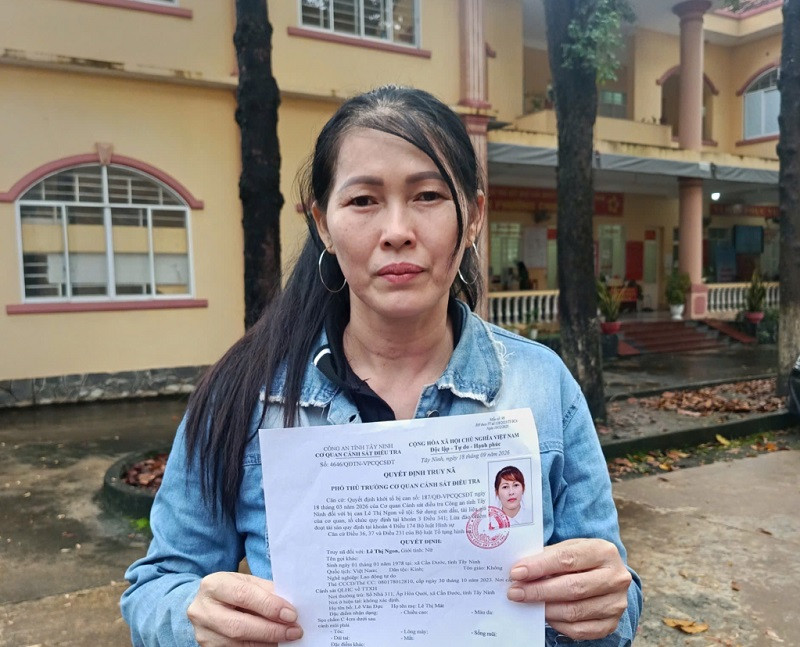
Mới đây, Công an tỉnh Tây Ninh đã bắt giữ Lê Thị Ngon, người bị truy nã trong vụ án liên quan đến việc sử dụng giấy chứng nhận quyền sử dụng đất giả để vay 4,6 tỷ đồng. Theo thông tin từ cơ quan điều tra, từ tháng 6/2022 đến tháng 7/2023, Ngon đã ký 14 hợp đồng ủy quyền, sử dụng 14 giấy chứng nhận quyền sử dụng đất để vay tiền của một cặp vợ chồng tại TP.HCM. Trong số này, 7 giấy chứng nhận được xác định là giả.
Đáng chú ý, ban đầu Ngon sử dụng giấy chứng nhận đứng tên mình và thanh toán gốc, lãi đúng hạn để tạo lòng tin. Sau đó, người này bị cáo buộc sử dụng giấy tờ giả để tiếp tục vay tiền rồi bỏ trốn. Ngày 6/10/2026, Ngon bị lực lượng công an bắt giữ.
Thủ đoạn tạo lòng tin qua những lần vay trả trước đó cho thấy rủi ro không chỉ đến từ giấy tờ giả mà còn từ tâm lý chủ quan của người cho vay khi đã quen biết, giao dịch nhiều lần.
Trong thực tế, không ít người cho vay cho rằng chỉ cần giữ giấy chứng nhận quyền sử dụng đất, kèm theo giấy vay tiền hoặc hợp đồng ủy quyền, là đã có tài sản bảo đảm chắc chắn. Tuy nhiên, việc nắm giữ giấy chứng nhận không đồng nghĩa với việc có quyền xử lý thửa đất nếu người vay không thực hiện nghĩa vụ trả nợ.
Theo quy định của pháp luật, thế chấp quyền sử dụng đất phải đáp ứng các điều kiện về chủ thể, tài sản và hình thức giao dịch. Khoản 3 Điều 27 Luật Đất đai năm 2024 quy định hợp đồng thế chấp quyền sử dụng đất phải được công chứng hoặc chứng thực, trừ trường hợp pháp luật có quy định khác.
Đồng thời, việc đăng ký thế chấp tại cơ quan đăng ký đất đai có ý nghĩa quan trọng trong việc xác lập hiệu lực đối kháng với người thứ ba, góp phần bảo vệ quyền lợi của bên nhận bảo đảm khi phát sinh tranh chấp.
Đáng lưu ý, hợp đồng ủy quyền không mặc nhiên thay thế hợp đồng thế chấp. Bởi ủy quyền là việc một bên cho phép bên kia thực hiện công việc nhân danh mình trong phạm vi được giao, còn thế chấp là biện pháp bảo đảm thực hiện nghĩa vụ. Nếu chỉ ký hợp đồng ủy quyền mà không xác lập giao dịch bảo đảm phù hợp, bên cho vay có thể gặp bất lợi khi cần xử lý tài sản để thu hồi nợ.
Ngay cả khi giấy chứng nhận là thật, thửa đất vẫn có thể đang được thế chấp, có tranh chấp hoặc bị hạn chế quyền định đoạt. Những thông tin này không phải lúc nào cũng thể hiện đầy đủ trên giấy tờ mà người vay xuất trình, đòi hỏi bên nhận bảo đảm phải kiểm tra trước khi giao tiền.
Bình luận về vấn đề này, Luật sư Tạ Anh Tuấn – Giám đốc Công ty Luật TNHH Tạ Anh Tuấn cho rằng việc phòng ngừa rủi ro cần bắt đầu từ khâu xác minh thông tin về quyền sử dụng đất, thay vì chỉ dựa vào giấy chứng nhận do bên vay cung cấp.
Theo Luật sư Tuấn, trước khi quyết định cho vay, cần kiểm tra thông tin về người sử dụng đất, đặc điểm thửa đất, tình trạng đăng ký thế chấp và những hạn chế pháp lý liên quan. Việc xác minh nên được thực hiện thông qua cơ quan đăng ký đất đai hoặc các kênh cung cấp thông tin hợp pháp, thay vì chỉ quan sát hình thức giấy chứng nhận để đánh giá thật, giả.
Đối với quyền sử dụng đất thuộc tài sản chung của vợ chồng hoặc nhiều người, cần làm rõ quyền định đoạt của từng chủ thể. Người đang giữ giấy chứng nhận chưa chắc có quyền tự mình quyết định việc thế chấp toàn bộ thửa đất.
Luật sư Tuấn cũng khuyến nghị các bên cần lựa chọn đúng hình thức giao dịch bảo đảm, thực hiện công chứng hoặc chứng thực và đăng ký thế chấp theo quy định. Không nên sử dụng hợp đồng ủy quyền như một cách thay thế thủ tục thế chấp chỉ vì muốn giao dịch nhanh hoặc đơn giản hóa hồ sơ.
Bên cạnh đó, cần thận trọng với những khoản vay có giá trị lớn, lãi suất bất thường hoặc yêu cầu giao tiền gấp. Sự quen biết, những lần thanh toán đúng hạn trước đó không thể thay thế việc kiểm tra giấy tờ và tình trạng pháp lý của từng tài sản.
“Việc xác minh đầy đủ thông tin đất đai trước khi giải ngân không chỉ giúp phát hiện nguy cơ sử dụng giấy tờ giả mà còn bảo đảm giao dịch được xác lập đúng quy định. Đây là yếu tố quan trọng để hạn chế tranh chấp và bảo vệ quyền lợi của bên cho vay”, Luật sư Tuấn nhấn mạnh.