

Chứng khoán
Cổ phiếu dầu khí trở lại đà tăng theo giá dầu
Giá dầu thế giới vượt mốc 100 USD/thùng giữa lúc căng thẳng tại Trung Đông tiếp tục leo thang. Diễn biến này sẽ là động lực cho nhóm cổ phiếu dầu khí tăng điểm.
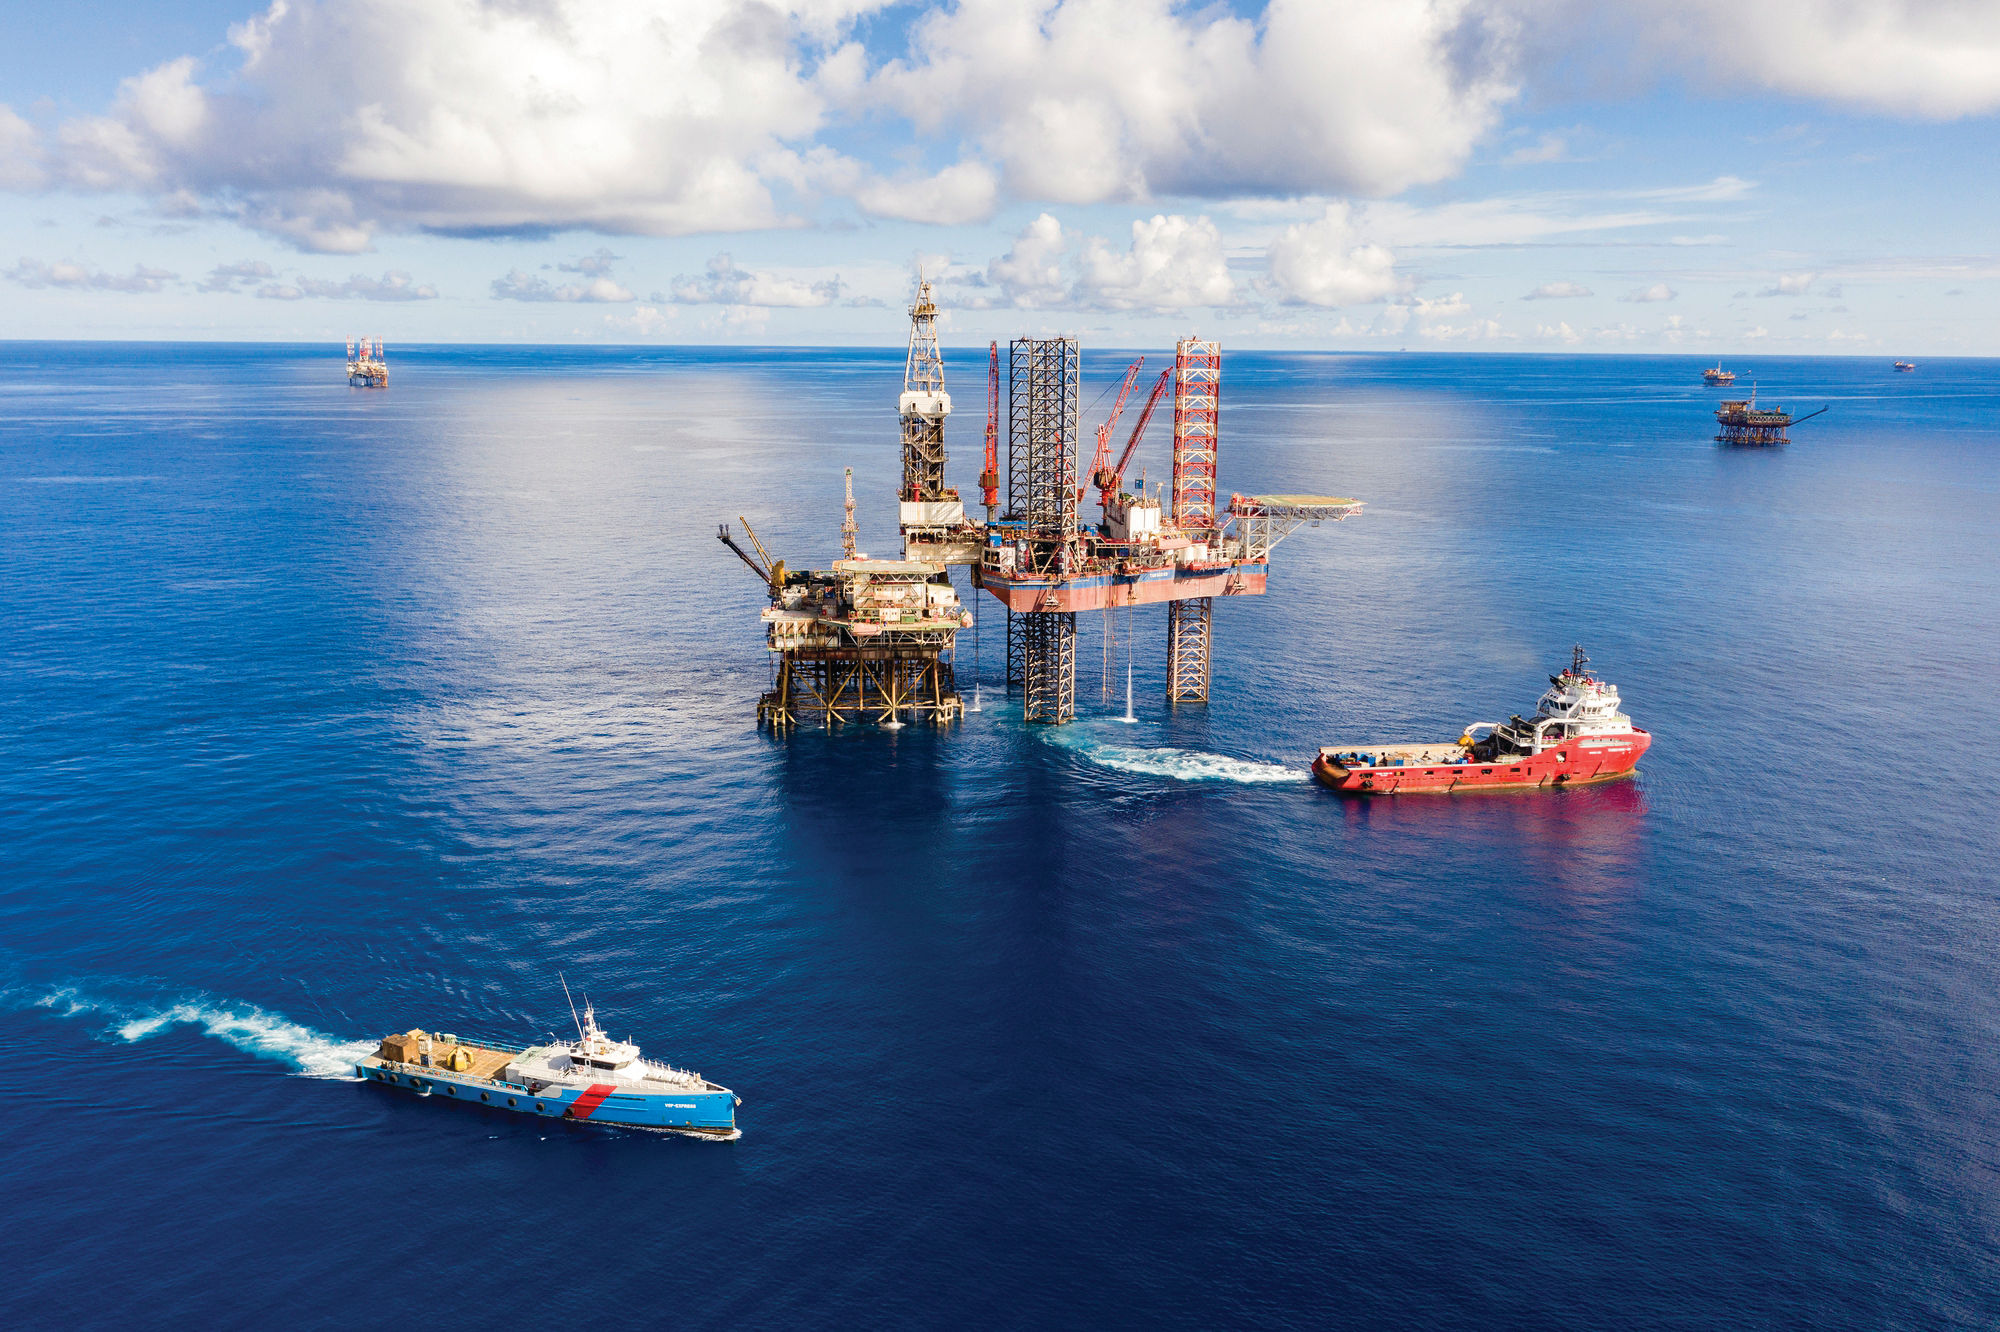
Tăng trưởng nhưng phân hoá
Phiên giao dịch 14/9, thị trường tiếp tục điều chỉnh chỉ số VN-Index giảm sâu. Ngược lại, nhóm cổ phiếu dầu khí trở thành điểm sáng sau thông tin giá dầu thô tăng vọt vượt 100 USD/1 thùng do căng thẳng tại Trung Đông tiếp tục leo thang. Các mã cổ phiếu nhóm dầu khí gồm thượng nguồn, trung nguồn và hạ nguồn như PVD, BSR, PLX, PVS, PVT, OIL, GAS đều tăng điểm, giữ được sắc xanh đi ngược xu hướng chung của thị trường.
Theo báo cáo mới công bố của MBS Research, kết quả kinh doanh quý II/2026 của nhóm doanh nghiệp dầu khí được dự báo tăng trưởng khả quan nhờ giá dầu Brent bình quân vẫn duy trì ở mức cao trong cả quý và tiến độ triển khai các dự án dầu khí trong nước vẫn được triển khai. Tuy nhiên, theo MBS, mức độ hưởng lợi có sự phân hóa giữa các nhóm cổ phiếu.
Cụ thể nhóm doanh nghiệp dầu khí thượng nguồn là điểm sáng của ngành khí trong quý II, giá dầu Brent bình quân đạt khoảng 97-100 USD/thùng, đồng thời các dự án dầu khí trọng điểm trong nước được đẩy nhanh triển khai, tạo nguồn việc lớn cho các doanh nghiệp dịch vụ kỹ thuật dầu khí. Bên cạnh đó, các hoạt động thăm dò và khai thác được ráo riết triển khai, phản ánh chu kỳ đầu tư dầu khí đang bước vào giai đoạn phục hồi.
Với PVS, cổ phiếu này tiếp tục được hưởng lợi từ khối lượng lớn tại các dự án trong nước như Lạc Đà Vàng và Lô B – Ô Môn. Với tiến độ nhiều gói thầu đang vượt kỳ vọng, trong khi hợp đồng Sư Tử Trắng giai đoạn 2B được ký kết đầu năm tiếp tục bổ sung nguồn việc cho các năm tới. Nhờ đó, lợi nhuận sau thuế quý II/2026 của PVS tăng 18,5% so với cùng kỳ. Đóng cửa phiên giao dịch ngày 14/9, cổ phiếu PVS đạt mốc 32.200 đồng/cp.
Với PVD, cổ phiếu này động lực tăng trưởng đến từ việc giàn khoan PVD IX đi vào hoạt động từ tháng 4, nâng tổng số giàn tự nâng khai thác lên mức cao nhất từ trước đến nay. Bên cạnh đó, các giàn khoan hiện hữu tiếp tục vận hành gần như tối đa, trong khi giá thuê giàn duy trì quanh 90.000 USD/ngày nhờ thị trường vẫn trong trạng thái cung thấp hơn cầu. Lợi nhuận sau thuế quý II của PVD đạt gần 350 tỷ đồng, tăng 41,3% so với cùng kỳ. Đóng cửa phiên giao dịch ngày 14/9, cổ phiếu PVD đạt mốc 18.400 đồng/cp.
Nhóm hạ nguồn được đánh giá là phân hóa mạnh nhất khi diễn biến giá dầu tác động khác nhau. Mở cửa phiên giao dịch ngày 14/9, cổ phiếu BSR cán mốc 28.000 đồng/cp với thanh khoản 14 triệu khớp lệnh. Thanh khoản cổ phiếu BSR được giao dịch lớn nhất trong các nhóm cổ phiếu ngành.
Theo chứng khoán MBS, sau quý II/2025, BSR chịu ảnh hưởng bởi biến động giá dầu và phải trích lập dự phòng giảm giá hàng tồn kho, kết quả kinh doanh quý II năm 2026 được phục hồi mạnh.
Lợi nhuận sau thuế của BSR tăng tới 381,9% so với cùng kỳ nhờ của các sản phẩm xăng và diesel cải thiện, không còn phát sinh khoản lỗ lớn từ đánh giá lại hàng tồn kho, đồng thời Nhà máy Lọc dầu Dung Quất tiếp tục vận hành ở công suất cao để đáp ứng nhu cầu tiêu thụ trong nước.
Ngược lại, PLX được dự báo ghi nhận lợi nhuận sau thuế quý II/2026 giảm mạnh. Dù sản lượng tiêu thụ xăng dầu tiếp tục tăng, biên lợi nhuận bị thu hẹp do doanh nghiệp vẫn phải tiêu thụ lượng hàng tồn kho được nhập ở vùng giá dầu cao trong quý I và đầu quý II, trong khi giá bán lẻ trong nước điều chỉnh theo chu kỳ điều hành.
Ở khâu trung nguồn của ngành dầu khí, MBS cho rằng hoạt động kinh doanh nhìn chung vẫn duy trì ổn định dù chưa có nhiều yếu tố tạo bứt phá.Đối với GAS, giá dầu cao trong phần lớn quý giúp hỗ trợ giá bán khí khô, LPG và sản phẩm khí condensate. Đồng thời, doanh nghiệp tiếp tục mở rộng hoạt động nhập khẩu LNG với 354.000 tấn trong 6 tháng đầu năm và thu xếp thêm hơn 140.000 tấn LPG để đảm bảo nguồn cung cho phát điện, sản xuất công nghiệp và tiêu dùng…
Triển vọng nào cho ngành cuối năm?
Đánh giá về triển vọng ngành dầu khí dài hạn, Chứng khoán VCBS nhận định chi tiêu thượng nguồn ngành dầu khí toàn cầu có thể tăng từ khoảng 300 tỷ USD năm 2020 lên gần 740 tỷ USD vào năm 2030, đây cũng chính là lợi thế cho ngành.
Tuy nhiên VCBS cho rằng, động lực của chu kỳ hiện tại của ngành không còn phụ thuộc hoàn toàn vào chiều đi lên của giá dầu. Sau nhiều cú sốc địa chính trị, yêu cầu bảo đảm an ninh năng lượng đã thúc đẩy các quốc gia đa dạng hóa nguồn cung, tăng khai thác trong nước và tái khởi động những dự án từng bị trì hoãn. Nhờ đó, nhu cầu đối với giàn khoan, dịch vụ kỹ thuật, tổng thầu ngoài khơi và hạ tầng khí được dự báo duy trì trong nhiều năm.
Tại Việt Nam, sản lượng dầu thô đã giảm từ khoảng 352.000 thùng/ngày năm 2015 xuống dưới 170.000 thùng/ngày năm 2025 do sự suy giảm tự nhiên của các mỏ chủ lực. Việc đưa nguồn cung mới vào khai thác trở thành yêu cầu cấp thiết, mở ra chu kỳ đầu tư lớn cho ngành dầu khí trong giai đoạn 2026-2028.
Ở khâu trung nguồn, LNG là động lực dài hạn khi sản lượng khí nội địa suy giảm. Theo Quy hoạch điện VIII điều chỉnh, công suất điện LNG tại Việt Nam dự kiến đạt khoảng 22-23 GW vào năm 2030. Kế hoạch mở rộng Kho LNG Thị Vải từ 1 triệu lên 3 triệu tấn/năm vào năm 2029 cũng tạo nền tảng cho tăng trưởng của thị trường khí nhập khẩu. Với hạ nguồn, Chứng khoán VCBS cho rằng được hỗ trợ bởi nhu cầu xăng dầu trong nước dự báo tăng khoảng 8% mỗi năm trong 2-3 năm tới… Do vậy, cổ phiếu ngành dầu khí có thể lựa chọn để đưa vào danh mục.