

Dịch vụ tài chính
Bảo hiểm hưu trí tự nguyện: Chiến lược đầu tư từ doanh nghiệp
Tại hội thảo “Chiến lược hưu trí tự nguyện, tối ưu Thuế và nâng tầm doanh nghiệp”, các nhà quản lý, chuyên gia đồng nhận định, bảo hiểm cho tương lai dài lâu của người lao động, chính là chiến lược đầu tư mới, đáp ứng nhu cầu người lao động và giúp năng lực cạnh tranh của doanh nghiệp nâng tầm.
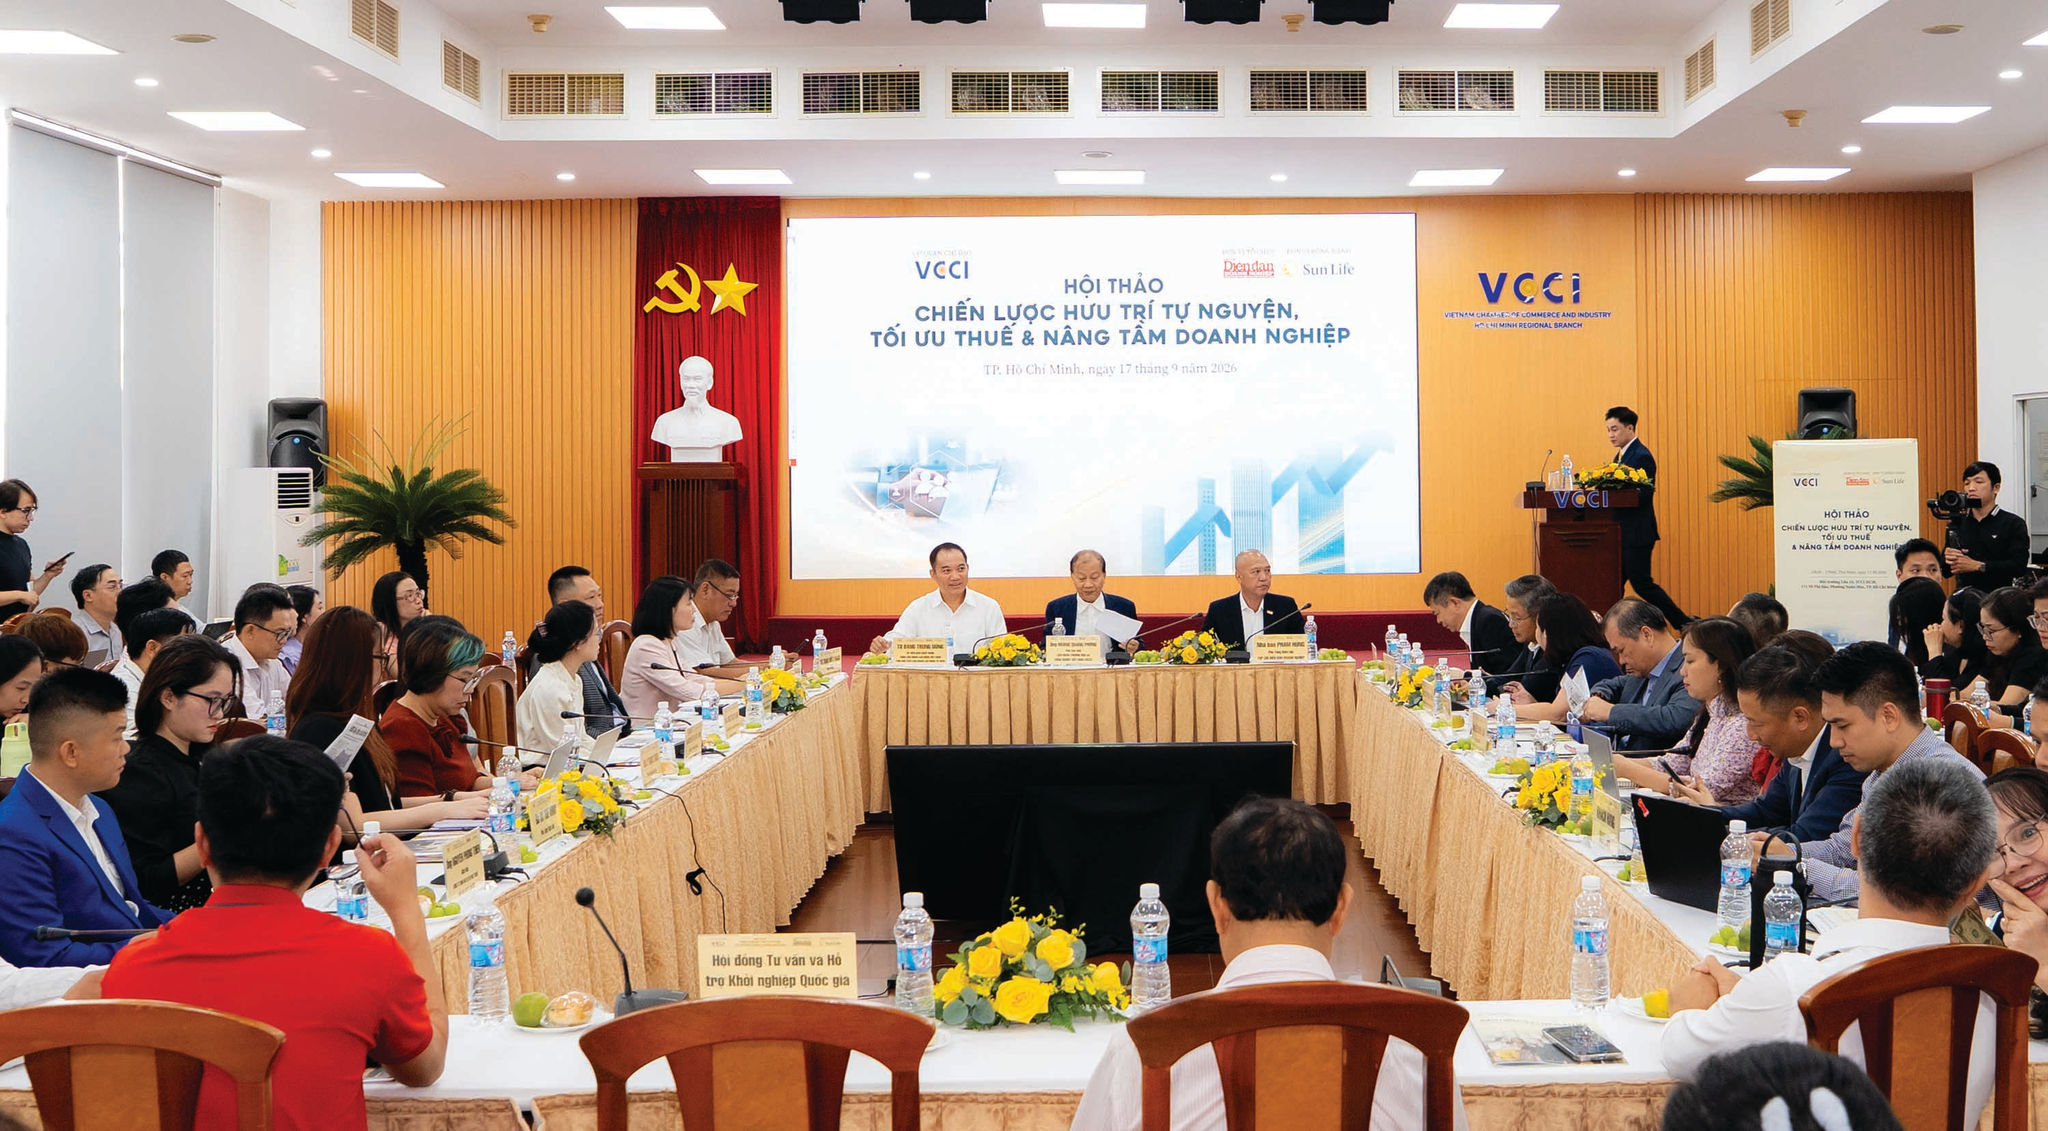
Tại hội thảo do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) chỉ đạo, Tạp chí Diễn đàn Doanh nghiệp tổ chức vừa diễn ra tại TP Hồ Chí Minh, các chuyên gia nhận định, bảo hiểm hưu trí tự nguyện đến 2026 đã có đầy đủ cơ sở để khẳng định vai trò quan trọng của một công cụ quản trị nhân sự doanh nghiệp trong bối cảnh doanh nghiệp được đòi hỏi ngày càng phải lớn mạnh, nâng tầm năng lực quản trị nhân sự để thích ứng với các biến động, với cạnh tranh cao trên thị trường.
Rộng đường cho hưu trí tự nguyện
Từ góc nhìn của VCCI với thực tiễn hoạt động của cộng đồng doanh nghiệp - động lực quan trọng của tăng trưởng kinh tế, ông Hoàng Quang Phòng, Phó Chủ tịch VCCI cho biết, doanh nghiệp Việt Nam đang đứng trước đòi hỏi nâng tầm năng lực cạnh tranh, quản trị để đáp ứng yêu cầu tăng trưởng của kỷ nguyên mới. Đất nước cũng bước vào một giai đoạn chuyển đổi nhân khẩu học sâu sắc và nhanh hơn nhiều so với các nước phát triển trước đây. Hơn lúc nào hết, Việt Nam cần có những quyết sách, chiến lược dài hơi để giữ chân nhân tài cũng như tạo an sinh xã hội cho tương lai.
Bà Lý Thu Thủy - Trưởng phòng bảo hiểm nhân thọ của Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho hay, tại Điều 5 Luật Kinh doanh bảo hiểm quy định rõ chính sách khuyến khích doanh nghiệp triển khai và người dân tham gia các sản phẩm bảo hiểm hưu trí. Định hướng này tiếp tục được cụ thể hóa trong Chiến lược phát triển thị trường bảo hiểm đến năm 2030, Chiến lược quốc gia về người cao tuổi đến năm 2035 tầm nhìn 2045, cùng Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030.
Song song, về thuế, theo Nghị định 320/2025/NĐ-CP, doanh nghiệp mua bảo hiểm hưu trí bổ sung cho người lao động được tính vào chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp tối đa 5 triệu đồng/người/tháng, tăng so với mức 3 triệu đồng trước đây. Đối với người lao động, Nghị định 253/2026/NĐ-CP nâng mức khấu trừ thuế thu nhập cá nhân đối với khoản đóng góp hưu trí từ 1 triệu đồng lên 3 triệu đồng/tháng. Khi nhận quyền lợi hưu trí, người lao động tiếp tục được hưởng ưu đãi thuế thu nhập cá nhân.
Như vậy, theo đại diện Bộ Tài chính, cùng khung pháp lý kinh doanh bảo hiểm, chính sách ưu đãi thuế được xem là chìa khóa thúc đẩy thị trường.
Ông Đào Quốc Bảo - Phó Tổng Giám đốc Khối Khách hàng Doanh nghiệp Công ty TNHH Bảo hiểm Nhân thọ Sun Life Việt Nam khẳng định, hiện người tham gia bảo hiểm hưu trí thương mại là con số rất nhỏ so với hơn 21 triệu người đang tham gia bảo hiểm xã hội. Tỷ lệ thâm nhập thị trường còn thấp phản ánh dư địa mở rộng rất lớn cho các sản phẩm hưu trí tự nguyện trong giai đoạn tới.
Các đề xuất, kiến nghị
Tại hội thảo, ông Lê Khánh Lâm, Chủ tịch HĐTV kiêm Phó Tổng Giám đốc Phụ trách Dịch vụ Thuế và Tư vấn tại RSM Việt Nam đề xuất, để thực sự khuyến khích doanh nghiệp hơn cả tối ưu thuế, cần nâng trần khấu trừ cá nhân lên mức không thấp hơn 32% trần đóng bảo hiểm xã hội bắt buộc, tương đương khoảng 10 đến 20 triệu đồng mỗi tháng, thậm chí dỡ bỏ mức trần.
Ông Đào Quốc Bảo kiến nghị các cơ quan quản lý Nhà nước xem xét mở rộng danh mục đầu tư linh hoạt cho các quỹ hưu trí nhằm tối ưu hóa lợi nhuận cho người tham gia. Đồng thời, chính sách thuế cần tiếp tục nâng mức trần chi phí được khấu trừ khi tính thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các khoản đóng góp hưu trí.
Ông Nguyễn Hồng Sơn, Khối Ngân hàng Bảo hiểm, Ngân hàng TMCP Phát triển TP HCM (HDBank) cho rằng, ngân hàng có thể cung cấp hành trình tài chính tương đối toàn diện: từ nhận lương, tiếp cận tín dụng đến tích lũy dài hạn. Trong cấu trúc đó, HDBank đủ năng lực, giải pháp đóng vai trò cung cấp hạ tầng tài chính, thanh toán và kết nối các tổ chức quản lý quỹ bảo hiểm hưu trí bổ sung cùng các đối tác chuyên môn.
TS Đặng Trung Dũng - Phó Chủ tịch Liên đoàn lao động TP HCM đề xuất: cần xây dựng mô hình hợp tác bốn bên gồm VCCI, doanh nghiệp, công đoàn và đơn vị cung cấp dịch vụ bảo hiểm. VCCI kết nối, phổ biến chính sách và phản ánh các vấn đề pháp lý. Doanh nghiệp quyết định chính sách nhân sự và bố trí nguồn lực tài chính. Tổ chức công đoàn đại diện khảo sát nhu cầu, đối thoại, truyền thông và giám sát quá trình thực hiện. Đơn vị cung cấp dịch vụ hạch toán minh bạch, xây dựng sản phẩm phù hợp với chi phí hợp lý. Đây là mô hình giúp thúc đẩy chiến lược hưu trí tự nguyện được triển khai đúng nhu cầu, đúng đối tượng, đúng khả năng, rõ quyền lợi và chi phí, có cơ chế giám sát.
Thời gian tới, bà Lý Thu Thủy - Bộ Tài chính nhấn mạnh, cơ quan quản lý sẽ chuyển trọng tâm từ xây dựng hành lang pháp lý sang thực thi hiệu quả và nâng cao chất lượng giám sát. Bộ Tài chính sẽ tiếp tục hoàn thiện cơ chế chính sách tiệm cận chuẩn mực quốc tế, tạo điều kiện cho doanh nghiệp đa dạng hóa sản phẩm và linh hoạt danh mục đầu tư. Cơ quan quản lý sẽ tăng cường chuyển đổi số, tạo thuận lợi cho tổ chức và cá nhân tham gia. Đồng thời, các mức ưu đãi thuế sẽ tiếp tục được nghiên cứu đề xuất điều chỉnh tương quan với đà phát triển kinh tế.