

Chứng khoán
Vì sao hưởng nhiều lợi thế, VCB vẫn bị điều chỉnh giá mục tiêu?
Cổ phiếu VCB của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, sàn HOSE) là một trong 3 mã lớn (Large cap) của danh mục các cổ phiếu lọt rổ FTSE Russell khi thị trường nâng hạng.
Đây cũng là một trong những ngân hàng top đầu Việt Nam về quy mô thị phần và liên tục dẫn đầu về lợi nhuận. Đồng thời, được đánh giá hưởng lợi nhờ các chính sách đang có hiệu lực.
VCB hưởng lợi chính sách
Cụ thể theo đánh giá của Chứng khoán Vietcap, VCB là một trong những ngân hàng hưởng lợi lớn nhất từ các chính sách hỗ trợ tiền tệ gần đây của Ngân hàng Nhà nước (NHNN) và định hướng đẩy mạnh phát triển cơ sở hạ tầng của Chính phủ.

Thứ nhất, về phía nguồn vốn, ước tính việc nâng tỷ lệ tiền gửi có kỳ hạn của KBNN được tính vào công thức LDR từ 20% lên 50% có thể giúp giảm tỷ lệ LDR quy định của VCB khoảng 2,0 điểm % dựa trên số liệu cuối quý 2/2026.
Thứ hai, ngân hàng hưởng lợi đáng kể từ việc nâng trần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn từ 30% lên 40%, khi thay đổi này sẽ cho phép VCB tăng trưởng cho vay trung và dài hạn nhanh hơn. "VCB ghi nhận mức tăng trưởng 37% YoY đối với cho vay trung và dài hạn tính đến cuối quý 2/2026, thuộc nhóm cao nhất trong danh mục theo dõi của chúng tôi", Vietcap cho biết.
Thứ ba, về phía tín dụng, nhiều dự án cơ sở hạ tầng quy mô lớn đã được NHNN áp dụng cơ chế hạn mức tín dụng đặc thù. Tài trợ dự án là lĩnh vực mà VCB từ lâu đã dẫn đầu thị trường nhờ quy mô, vị thế vốn vững chắc, mức chi phí huy động (COF) thấp nhất ngành, quan hệ chặt chẽ với các tập đoàn lớn thuộc sở hữu Nhà nước và tư nhân (vốn thường là chủ đầu tư của các dự án lớn) cùng năng lực thẩm định chuyên sâu. Nhờ vậy, ngân hàng sẽ hưởng lợi về mặt tăng trưởng tín dụng.
Hiện tại, Vietcap dự báo CAGR tín dụng của VCB đạt 16,2% trong giai đoạn 2026-2030, nhưng các nhà phân tích cho rằng dự báo này có khả năng được điều chỉnh tăng nếu ngân hàng quyết định tham gia vào nhiều dự án cơ sở hạ tầng ngoài hạn mức.
"Chúng tôi kỳ vọng NIM của VCB sẽ tiếp tục vượt trội so với các ngân hàng cùng ngành trong thời gian tới nhờ lợi thế vượt trội về COF và sự dịch chuyển tích cực trong cơ cấu tín dụng: NIM của VCB tăng 31 điểm cơ bản YoY lên 2,92% trong 6 tháng 2026, trong khi các ngân hàng tư nhân trong danh mục theo dõi của CTCK ghi nhận NIM giảm 29 điểm cơ bản YoY xuống 3,62%.
Điều này được lý giải khi VCB là ngân hàng có chi phí vốn thấp nhất ngành với khoảng cách đáng kể so với ngân hàng đứng kế tiếp, theo đó, Vietcap cho rằng VCB sở hữu khả năng tăng giá rất lớn, qua đó giúp ngân hàng ở vị thế tốt hơn nhiều so với các ngân hàng cùng ngành trong việc chuyển áp lực COF gần đây sang khách hàng.
Ngoài ra, một yếu tố hỗ trợ quan trọng khác đối với NIM là sự dịch chuyển cơ cấu tín dụng của VCB sang cho vay trung và dài hạn, được dẫn dắt bởi tăng trưởng cho vay cơ sở hạ tầng và bất động sản. Đơn cử, dư nợ cho vay của VCB đối với Vingroup (VIC) đã tăng mạnh 357% lên 25,4 nghìn tỷ đồng (tương đương 7,1% tổng nợ vay của VIC và 1,4% tổng tín dụng của VCB) từ cuối năm 2024 đến cuối quý 2/2026.
Điều chỉnh giá mục tiêu
Sử dụng 2 phương pháp định giá để xác định giá mục tiêu ước tính đến giữa năm 2027, bao gồm phương pháp thu nhập thặng dư và phương pháp P/B mục tiêu - với tỷ trọng 50% cho mỗi phương pháp, Vietcap duy trì khuyến nghị "Mua' nhưng điều chỉnh giảm 2,5% giá mục tiêu xuống 76.500 đồng/cổ phiếu.
Giá mục tiêu thấp hơn chủ yếu đến từ chi phí vốn chủ sở hữu tăng do giả định tỷ lệ phi rủi ro cao hơn và cập nhật hệ số beta. Diễn biến này một phần được bù đắp bởi mức tăng 5,6% trong tổng dự báo lợi nhuận giai đoạn 2026-2030 (tương ứng điều chỉnh tăng lần lượt 10,3%/2,6%/4,2%/5,7%/5,8% đối với dự báo lợi nhuận các năm 2026/27/28/29/30), chủ yếu do giả định NIM cao hơn sau kết quả tích cực của ngân hàng trong 6 tháng 2026.
Theo các nhà phân tích, tiếp tục dự phóng tỷ lệ bao phủ nợ xấu (LLR) của VCB hội tụ về vùng quanh mức trung vị của các ngân hàng cùng ngành vào cuối giai đoạn dự báo cụ thể theo phương pháp thu nhập thặng dư - ngay cả khi thực tế trong những năm tới không diễn ra theo xu hướng này - nhằm đảm bảo tính so sánh giữa các mô hình định giá của các ngân hàng. Nguyên nhân là do tỷ lệ LLR/nợ xấu cao của VCB cho thấy ngân hàng đã trích lập dự phòng ở mức cao so với các ngân hàng cùng ngành (mức chênh lệch giữa tỷ lệ LLR/nợ xấu của VCB, bao gồm cả trái phiếu doanh nghiệp, và mức trung vị của các ngân hàng cùng ngành đã tăng từ 27 điểm % năm 2012 lên 115 điểm % trong quý 2/2026), qua đó khiến vốn chủ sở hữu của VCB thấp hơn so với mức đáng có.
Nhà phân tích cũng điều chỉnh tăng 100 điểm cơ bản giả định lãi suất phi rủi ro lên 7,0%. Mặc dù lãi suất điều hành của NHNN nhìn chung không thay đổi trong ngắn hạn, nhưng Vietcap dự báo mặt bằng lợi suất trong nước sẽ cao hơn về mặt cơ cấu trong trung hạn.
Mức điều chỉnh tăng này được dẫn dắt bởi hai yếu tố: Thứ nhất, nguồn vốn cho cơ sở hạ tầng trong nước: Nhu cầu tín dụng mạnh của Việt Nam, được thúc đẩy bởi lượng lớn các dự án cơ sở hạ tầng quy mô lớn, sẽ đòi hỏi huy động vốn dài hạn đáng kể, qua đó tạo áp lực tăng mang tính cơ cấu lên mặt bằng lãi suất.
Thứ hai, các yếu tố bất lợi từ vĩ mô toàn cầu: Vietcap cho biết có nhận thấy áp lực tăng mang tính cơ cấu và kéo dài đối với lãi suất tham chiếu toàn cầu, qua đó hạn chế dư địa giảm của mặt bằng lợi suất trong nước.
Định giá cao hơn trung bình ngành
P/B mục tiêu VCB hiện đang giao dịch ở mức P/B dự phóng năm 2026 là 1,84 lần, cao hơn 56% so với mức P/B dự phóng năm 2026 trung vị của các ngân hàng cùng ngành là 1,18 lần, với ROE dự phóng năm 2026 của VCB là 18,7% so với mức trung vị là 17,7% Trên cơ sở P/B trượt, VCB đang giao dịch ở mức 1,97 lần, thấp hơn 2,0 độ lệch chuẩn so với mức trung bình lịch sử 5 năm là 2,86 lần.
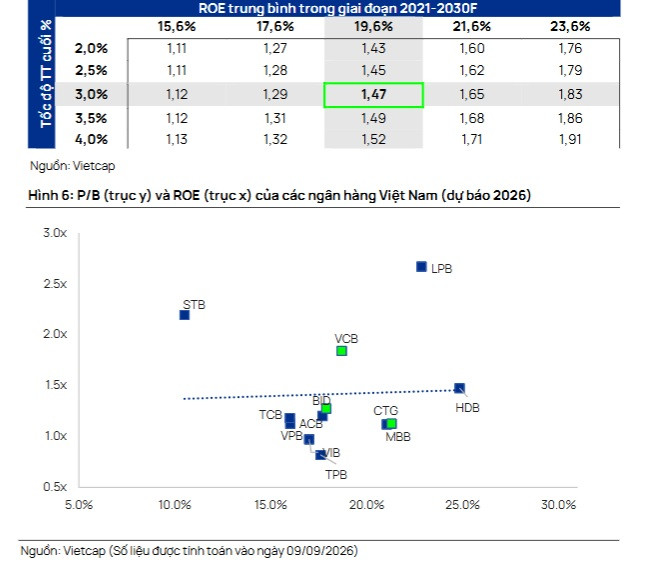
"Chúng tôi duy trì P/B mục tiêu ở mức 2,7 lần. Trong giai đoạn 2026-2030, dự báo ROE trung bình của chúng tôi hiện cao hơn ở mức 18,5% so với 17,4% trước đây. P/B mục tiêu của chúng tôi cao hơn 80% so với mức P/B mục tiêu trung vị của các ngân hàng cùng ngành là 1,5 lần. VCB đã giao dịch với mức chênh lệch trung bình 98% trong 5 năm qua", Vietcap cho biết.
Theo ông Vũ Thế Quân, chuyên gia phân tích của Vietcap, hiện có 5 lý do hỗ trợ cho mức định giá cao hơn của VCB so với các ngân hàng cùng ngành.
Một là VCB là ngân hàng dẫn đầu về tài trợ thương mại và thanh toán quốc tế, với thị phần 19,8% tính đến năm 2024.
Hai là VCB cũng có vị thế vững chắc trên thị trường ngoại hối Việt Nam với lợi nhuận ngoại hối đáng kể, đóng góp 8,5% vào TOI trong năm 2025.
Ba là tỷ lệ CASA và tiền gửi có kỳ hạn bằng ngoại tệ của VCB nằm trong top 3 các ngân hàng trong nước và là yếu tố quan trọng giúp VCB đạt mức COF thấp nhất trong danh mục theo dõi. VCB có lợi thế so với các ngân hàng cùng ngành do kiểm soát một trong những hệ thống thanh toán ngoại hối liên ngân hàng chính. Hầu hết các ngân hàng tại Việt Nam đều gửi tiền ngoại tệ tại VCB trong các tài khoản thanh toán.
Bốn là VCB đã tích cực nâng tỷ lệ LLR/nợ xấu (bao gồm cả trái phiếu doanh nghiệp) lên mức 182% trong quý 2/2026, cao hơn 115 điểm % so với mức trung vị của các ngân hàng cùng ngành và cao nhất trong số các ngân hàng Việt Nam. Với bộ đệm dự phòng vững chắc và bảng cân đối kế toán lành mạnh, cùng với tệp khách hàng chất lượng cao và cách tiếp cận giải ngân cho vay thận trọng, VCB có vị thế tốt để ứng phó với các bất ổn kinh tế.
Năm là tiềm năng cải thiện ROE và ROA nhờ khai thác dần các phân khúc còn nhiều dư địa của mảng ngân hàng bán lẻ và việc nhận được hạn mức tín dụng cao hơn các ngân hàng cùng ngành từ NHNN nhờ tham gia hỗ trợ một tổ chức tín dụng yếu kém.
Theo định giá mục tiêu VCB ở 76.500đồng/cp, tiềm năng tăng giá (upsize) so với thị giá của VCB từ 58.100đồng/cp chốt tại 24/9/2026, lên tới 31,67%, không bao gồm lợi tức phát sinh đã chia theo cổ tức 4,5% vào cuối tháng 8 vừa qua.
Mặc dù vào rổ FTSE và có triển vọng dài hạn, cổ phiếu VCB trong những phiên giao dịch gần đây kể từ cột mốc nâng hạng, liên tục bị điều chỉnh giảm.
Trước đó, Chứng khoán Shinhan Việt Nam (SSV) cho biết, cổ phiếu VCB trong lịch sử thường vượt trội so với mặt bằng chung ngành ngân hàng trong môi trường lãi suất cao gần đây, cho thấy thị trường đánh giá cao chất lượng tài sản vượt trội và khả năng chống chịu của bảng cân đối. Sự kết hợp giữa NPL cơ cấu thấp, tỷ lệ LLR cao và chiến lược chủ động trích lập dự phòng trong giai đoạn chất lượng tín dụng thuận lợi tạo ra bộ đệm đáng kể trước nguy cơ chất lượng tài sản suy giảm trong tương lai, đồng thời hỗ trợ khả năng duy trì tăng trưởng lợi nhuận.
SSV ước tính, dòng vốn thụ động theo dõi đợt nâng hạng FTSE có thể hút khoảng 3 tỷ USD dòng vốn tăng thêm vào toàn thị trường Việt Nam trong giai đoạn 2026 - 2027. Mặc dù tác động trực tiếp từ dòng vốn thụ động là không đáng kể, việc VCB được đưa vào chỉ số theo SSV, sẽ tạo thêm nguồn cầu và hỗ trợ giá trong các nhịp điều chỉnh cho cổ phiếu này trong giai đoạn 2026-2027.