

Thị trường
Phân luồng tín dụng bất động sản
Dưới sự chỉ đạo quyết liệt của Chính phủ cùng Thủ tướng Chính phủ, thông điệp về việc tiếp tục tiết giảm chi phí vốn, giảm thực chất lãi suất cho vay đã và đang tạo ra những chuyển động rất tích cực trên thị trường bất động sản.
Tuy nhiên, câu chuyện tín dụng bất động sản không đơn thuần dừng lại ở việc lãi suất giảm bao nhiêu điểm phần trăm, hay ngân hàng nên "siết" lại hay "mở toang" cánh cửa vốn. Mấu chốt quan trọng là dòng vốn đó sẽ được dẫn dắt chảy về đâu, nâng đỡ những phân khúc nào và có lan tỏa xung lực phát triển bền vững cho toàn bộ nền kinh tế?
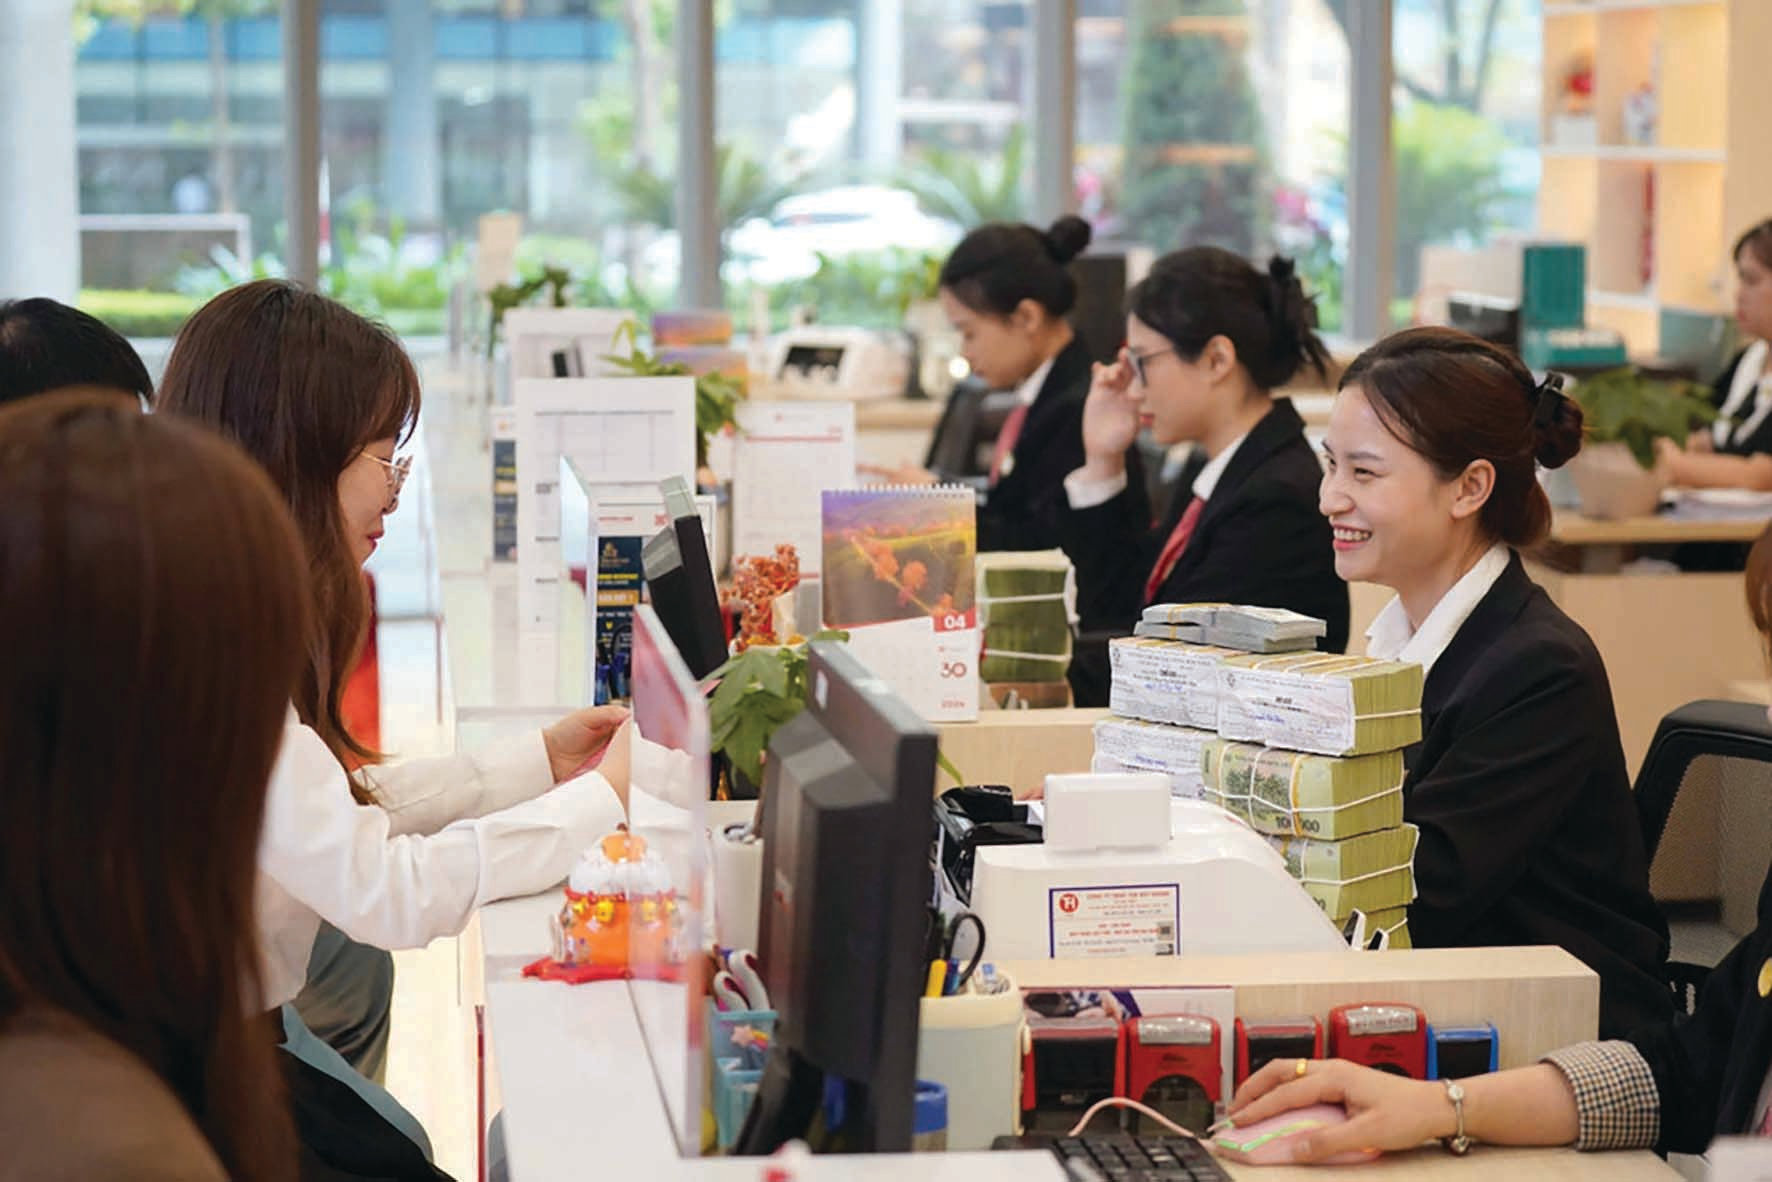
Ba trọng điểm chiến lược
Nghệ thuật điều hành tín dụng bất động sản trong giai đoạn hiện nay không nằm ở chữ "siết" hay "mở", mà nằm ở khả năng "phân bổ trúng đích". Dòng vốn ngân hàng phải được ví như dòng nước mát lành cần được dẫn kênh chuẩn xác vào ba trọng điểm chiến lược.
Thứ nhất, ưu tiên tuyệt đối cho các dự án đã hoàn thiện đầy đủ thủ tục pháp lý, có giấy phép xây dựng và sở hữu năng lực thi công thực tế từ những chủ đầu tư uy tín. Dòng vốn bơm vào những dự án này sẽ chuyển hóa ngay thành gạch đá, sắt thép, đẩy nhanh tiến độ cất nóc và bàn giao nhà cho khách hàng. Vòng quay vốn nhờ đó được khép kín an toàn, tạo ra dòng tiền thu hồi nợ sòng phẳng và minh bạch cho ngân hàng.
Thứ hai, tập trung nguồn lực mạnh mẽ cho phân khúc nhà ở xã hội, nhà ở công nhân và các dự án căn hộ trung cấp, bình dân có mức giá phù hợp với túi tiền của số đông người dân đô thị. Đây là khu vực hội tụ lực cầu thực lớn nhất, bền bỉ nhất và không bao giờ suy giảm trước các biến động chu kỳ của nền kinh tế. Khi phục vụ đúng nhu cầu ở thực, tính thanh khoản của sản phẩm là tuyệt đối, triệt tiêu nguy cơ đóng băng tài sản.
Thứ ba, tiếp sức cho phân khúc bất động sản công nghiệp và phân khúc bất động sản thương mại dịch vụ tạo ra dòng tiền thực chất. Đây là hạ tầng nền tảng trực tiếp phục vụ sản xuất kinh doanh, phát triển công nghiệp du lịch, thu hút dòng vốn đầu tư trực tiếp nước ngoài và thúc đẩy xuất khẩu, mang lại giá trị gia tăng trực tiếp cho năng lực cạnh tranh quốc gia.
Ý nghĩa của việc phân bổ trúng đích dòng vốn tín dụng bất động sản còn vượt xa khỏi ranh giới của chính ngành địa ốc. Bất động sản là trái tim của một chuỗi liên kết kinh tế khổng lồ kết nối với hơn 40 ngành nghề khác nhau. Khơi thông dòng vốn bất động sản trúng đích chính là biện pháp kích thích tổng cầu hữu hiệu nhất, biến dòng vốn tín dụng thành động lực thúc đẩy sản xuất và bảo đảm an sinh xã hội cho hàng triệu gia đình lao động.
Hoàn thiện khung quản trị rủi ro
Để dòng vốn tín dụng ngân hàng có thể tự tin chảy mạnh vào thị trường mà không mang theo nỗi lo nợ xấu, hệ thống ngân hàng cần hoàn thiện một khung quản trị rủi ro đa tầng, hiện đại và nhân văn hơn. Đã đến lúc phải thay đổi triệt để phương thức thẩm định tĩnh - vốn chỉ nhìn chăm chăm vào giá trị tài sản thế chấp - sang phương thức thẩm định động, dựa trên dòng tiền thực tế, năng lực thực thi và đặc biệt là mục đích sử dụng vốn của người vay.
Cánh cửa tín dụng ngân hàng không được phép đóng sập trước những ước mơ an cư chính đáng của người dân. Các tổ chức tín dụng cần xây dựng hệ thống phân tầng rủi ro khách hàng vay vốn một cách tinh tế và công bằng. Đối với những người dân vay tiền để mua căn nhà đầu tiên, mua nhà ở xã hội phục vụ cuộc sống gia đình, ngân hàng cần dành cho họ sự ưu đãi thực chất thông qua việc nâng tỷ lệ cho vay trên giá trị tài sản bảo đảm lên mức tối đa, nới rộng hệ số trả nợ trên thu nhập và kéo dài thời hạn vay lên tới hai mươi lăm hoặc ba mươi năm. Thời hạn vay dài chính là liều thuốc giảm áp lực tài chính tuyệt vời, giúp các gia đình trẻ vừa có thể trả nợ nhẹ nhàng, vừa duy trì được chất lượng cuộc sống và nuôi dạy con cái.
Về phía các doanh nghiệp phát triển dự án, tiêu chí thẩm định tín dụng phải dựa trên tính khả thi thương mại của dự án, sự minh bạch trong cấu trúc tài chính và kỷ luật dòng tiền của chủ đầu tư. Ngân hàng cần đồng hành như một đối tác chiến lược, kiểm soát chặt chẽ việc giải ngân đúng mục đích theo từng giai đoạn nghiệm thu công trình, bảo đảm từng đồng vốn vay phải được đổ thẳng vào công trường thay vì bị chuyển hướng sang các hoạt động đầu tư tài chính hay thâu tóm đất đai mạo hiểm.
Việc hệ thống pháp luật mới bao gồm Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản đã và đang đi vào thực thi chính là tiền đề vàng để gỡ bỏ những nút thắt thể chế bấy lâu nay. Các cơ quan quản lý nhà nước từ trung ương đến địa phương cần khẩn trương ban hành đầy đủ các văn bản hướng dẫn thi hành, tháo gỡ dứt điểm các vướng mắc tồn đọng cho từng dự án cụ thể, rút ngắn tối đa thời gian thẩm định quy hoạch và cấp phép xây dựng. Mỗi dự án được cởi trói về mặt pháp lý sẽ ngay lập tức trở thành một địa chỉ giải ngân an toàn cho ngân hàng, một công trường tạo ra công ăn việc làm cho xã hội và một nguồn cung nhà ở mới góp phần hạ nhiệt giá nhà trên thị trường.
Về tầm nhìn dài hạn, thị trường cũng cần từng bước khôi phục sự lành mạnh của thị trường trái phiếu doanh nghiệp và mở rộng các kênh tài chính mới như các quỹ đầu tư tín thác bất động sản. Sự trưởng thành của các kênh dẫn vốn bổ trợ này sẽ giúp chia sẻ bớt gánh nặng cung ứng vốn trung và dài hạn cho hệ thống ngân hàng thương mại, tạo nên một cấu trúc tài chính cân bằng và vững chắc hơn cho toàn bộ nền kinh tế.