

Chứng khoán
Chưa thể kỳ vọng dòng tiền ồ ạt
Trong 3 phiên giao dịch trên thị trường chứng khoán (TTCK) tính từ cột mốc nâng hạng thị trường ngày 21/6, thanh khoản TTCK vẫn yếu và khối ngoại chưa chấm dứt đà bán ròng.
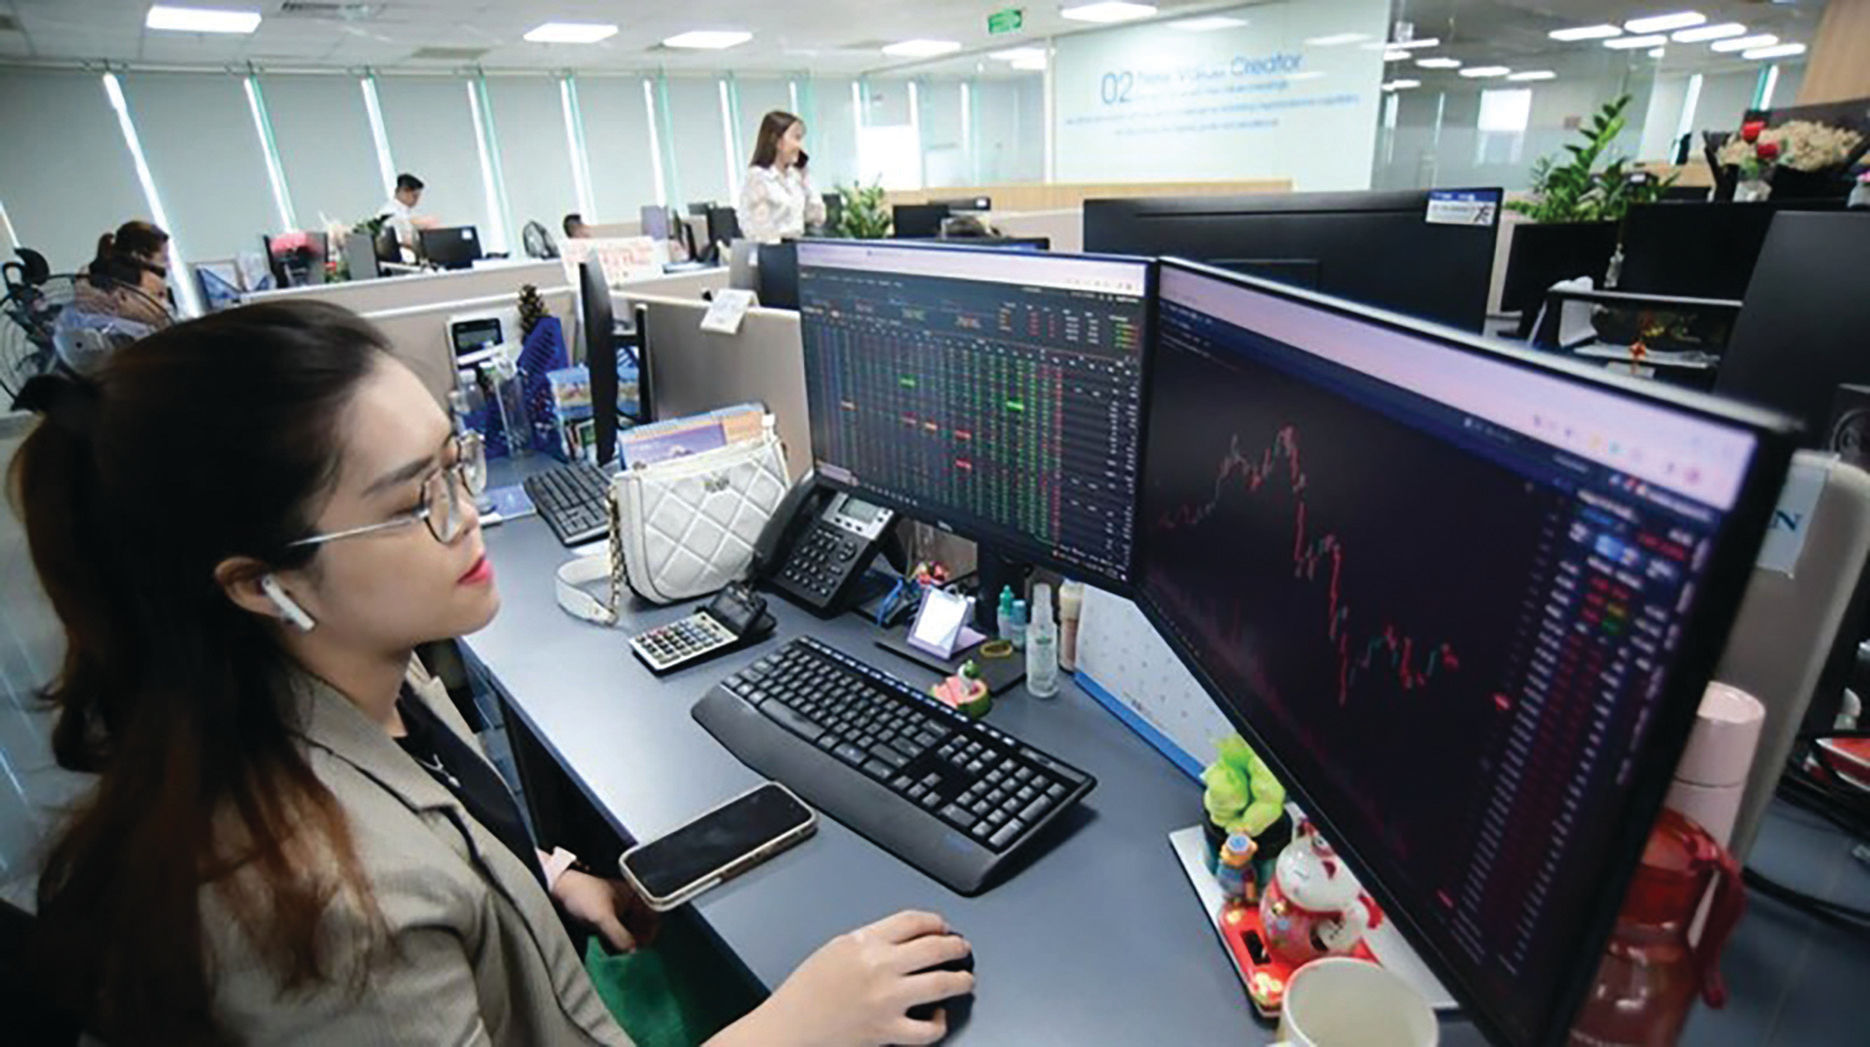
Trong 3 phiên giao dịch trên thị trường chứng khoán (TTCK) tính từ cột mốc nâng hạng thị trường ngày 21/6, thanh khoản TTCK vẫn yếu và khối ngoại chưa chấm dứt đà bán ròng. Điều này dường như đi ngược kỳ vọng của TTCK trước đó về khả năng giải ngân mạnh mẽ với tổng vốn có thể lên tới 10 tỷ USD.
Đừng đặt kỳ vọng cao
Đối với mọi thị trường, để đạt được từ cận biên lên mới nổi là một chặng đường nỗ lực để hoàn thành các tiêu chí theo chuẩn của nhà công bố chỉ số FTSE. Do đó, cột mốc chính thức này là bước ngoặt lịch sử khẳng định TTCK đã bước sang một chương mới về kỳ vọng quy mô, dòng vốn, sự phát triển… Tất cả sẽ trên một nền tảng quan trọng là thực lực của chính thị trường đã được củng cố, làm cho lớn mạnh và hoàn thiện hơn nhờ quá trình cải thiện các chính sách và các vấn đề liên quan để đạt xếp hạng.
Do đó, ngay ở thời điểm nâng hạng, việc thị trường chưa lập tức “bùng nổ” như kỳ vọng của nhiều nhà đầu tư, không làm kém đi triển vọng và niềm tin về tương lai mà TTCK xứng đáng được đón nhận.
Tổng Giám đốc điều hành FTSE, bà Fiona Bassett khẳng định, một thị trường vốn sâu rộng và hiệu quả sẽ đóng vai trò quan trọng trong huy động nguồn lực dài hạn cho cơ sở hạ tầng, đổi mới sáng tạo, chuyển đổi số và chuyển dịch năng lượng. Đây sẽ là cột mốc để TTCK Việt Nam tăng tính minh bạch, củng cố niềm tin của nhà đầu tư và phát triển bền vững.
Ông Lê Chí Phúc, Tổng Giám đốc SG Capital cho biết, nâng hạng thị trường là câu chuyện được nhắc tới trong suốt 10 năm qua, và đến năm ngoái mới chính thức trở thành sự thực. Sự kiện này mang lại kỳ vọng rất lớn. Theo ông Phúc, dữ liệu để kiểm chứng lại tác động của một đợt nâng hạng FTSE đối với các thị trường mới nổi như Việt Nam không có sẵn nhiều, nhưng việc thống kê cũng không quá khó. Nâng hạng là sự công nhận đối với thị trường trong dài hạn, nhưng không nên quá kỳ vọng sẽ có dòng tiền ồ ạt đổ vào ngay thời điểm chính thức nâng hạng. Quá khứ cho thấy dòng tiền sẽ được giải ngân thành nhiều đợt. Các đơn vị vận hành chỉ số có nhiều kinh nghiệm trong việc phân bổ giải ngân để tránh bị áp lực mua giá cao.
“Kỳ vọng của nhà đầu tư ở mọi thị trường luôn rất lớn. Do đó, xu hướng tích cực nhất thường xảy ra trước thời điểm nâng hạng. Khi sự kiện chính thức diễn ra, thị trường thường không duy trì được sự tích cực như kỳ vọng trước đó, mà sẽ bước vào giai đoạn phân hóa, củng cố và tích lũy trong khoảng 3 đến 6 tháng. Do vậy, quỹ không quá đặt nặng việc tìm kiếm cơ hội lớn trong thời gian ngắn từ sự kiện này”, ông Phúc cho biết.
Bước chuyển để nâng cao thị trường
Từ đánh giá của nhà xây dựng chỉ số và đánh giá xếp hạng các thị trường, bà Fiona Bassett phát biểu trong chuyến công tác, tham dự lễ công bố Việt Nam gia nhập chỉ số FTSE, rằng thị trường vốn Việt Nam cần xác định trọng tâm cải cách, chuyển từ mở cửa và tiếp cận thị trường sang nâng cao chiều sâu, thanh khoản, khả năng chống chịu và phát triển cơ sở nhà đầu tư tổ chức.
Kỳ vọng về TTCK Việt Nam từ cột mốc mới, bà Nguyễn Thị Phương Thảo, Chủ tịch Sovico và Vietjet, trong chuyến công tác và rung chuông giao dịch NYSE, khẳng định việc TTCK được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, đánh dấu một bước ngoặt trong tiến trình hội nhập của thị trường vốn Việt Nam. "Việc Việt Nam chính thức trở thành thị trường mới nổi mở ra một giai đoạn phát triển mới cho thị trường vốn và cộng đồng doanh nghiệp," bà Nguyễn Thị Phương Thảo cho biết.
Dĩ nhiên, thị trường còn rất nhiều việc phải làm, thay vì chỉ đặt kỳ vọng vào dòng tiền khối ngoại giải ngân và “theo sóng”. Ông Ngô Thế Hiển, Phó Giám đốc Trung tâm Phân tích Chứng khoán SHS từ góc nhìn dài hạn, phân tích rằng Việt Nam đặt mục tiêu giai đoạn 2026-2030 tăng trưởng GDP bình quân khoảng 10%/năm, năng suất trong nền kinh tế cũng được kỳ vọng tăng khoảng 8,5%, tổng tích lũy tài sản hàng năm tăng từ khoảng 35–36% nhằm giúp Việt Nam vượt qua ngưỡng thu nhập trung bình cao và chuyển sang nhóm quốc gia có thu nhập cao vào năm 2045.
“Với mục tiêu tăng trưởng kinh tế mạnh như vậy, chúng ta sẽ cần một nguồn vốn đầu tư rất lớn mà tín dụng không đáp ứng đủ. Theo đó, đây là một định hướng giúp chuyển trọng tâm sang huy động vốn từ các kênh khác để tăng trưởng một cách bền vững hơn trong tương lai”, ông Ngô Thế Hiển nhấn mạnh.
Theo ông Ngô Thế Hiển, với tỷ trọng hiện tại của Việt Nam trong rổ FTSE Emerging Markets khoảng 0,488%, tỷ trọng này hoàn toàn có thể thay đổi trong tương lai tùy thuộc vào mức độ phát triển và mở rộng của thị trường Việt Nam cũng như các thị trường khác trong rổ.
“Đến năm 2030, chúng ta định hướng hướng tới chuẩn thị trường mới nổi của FTSE Russell (hiện là mới nổi thứ cấp), đồng thời hướng tới đạt chuẩn thị trường mới nổi của MSCI. Sau khi được nâng hạng, trong khoảng một năm, hầu hết các thị trường đều có thanh khoản được cải thiện. Ví dụ, thanh khoản hàng năm của một số thị trường tăng khá mạnh. Quy mô thị trường cũng tăng lên đáng kể. Các thị trường khác cũng có hiệu suất chỉ số cải thiện khá tốt so với trước và sau thời điểm nâng hạng. Độ rộng thị trường đều tăng, số lượng doanh nghiệp tăng và quy mô thị trường được cải thiện”, ông Ngô Thế Hiển nhận định.
Với rất nhiều niềm tin, kỳ vọng FTSE Russell vẫn nên được xác định là sự khởi đầu, cơ hội ắt sẽ đến, nhưng phải tính theo lộ trình, giai đoạn. Quy mô vốn không chỉ ở vài tỷ USD, thậm chí còn có thể lớn hơn rất nhiều, sẽ bắt đầu từ chính cột mốc hiện tại.