
Chuyên gia quốc tế hiến kế phát triển thị trường, đáp ứng nhu cầu vốn
Theo các chuyên gia, nhu cầu tài chính của Việt Nam sẽ tăng mạnh trong vài năm tới, tạo áp lực lớn lên hệ thống ngân hàng, các quỹ hưu trí và những tổ chức tài chính khác. Ngân hàng khó một mình đáp ứng hết nhu cầu vốn của nền kinh tế.
Việt Nam không có một cơ cấu tài chính cố định phù hợp cho mọi giai đoạn. Nguồn vốn cần được thiết kế tương ứng với loại hình đầu tư, mục tiêu dự án, thời hạn đầu tư và thời gian thu hồi vốn, theo bà Tehmina Khan, Chuyên gia Kinh tế trưởng tại World Bank.
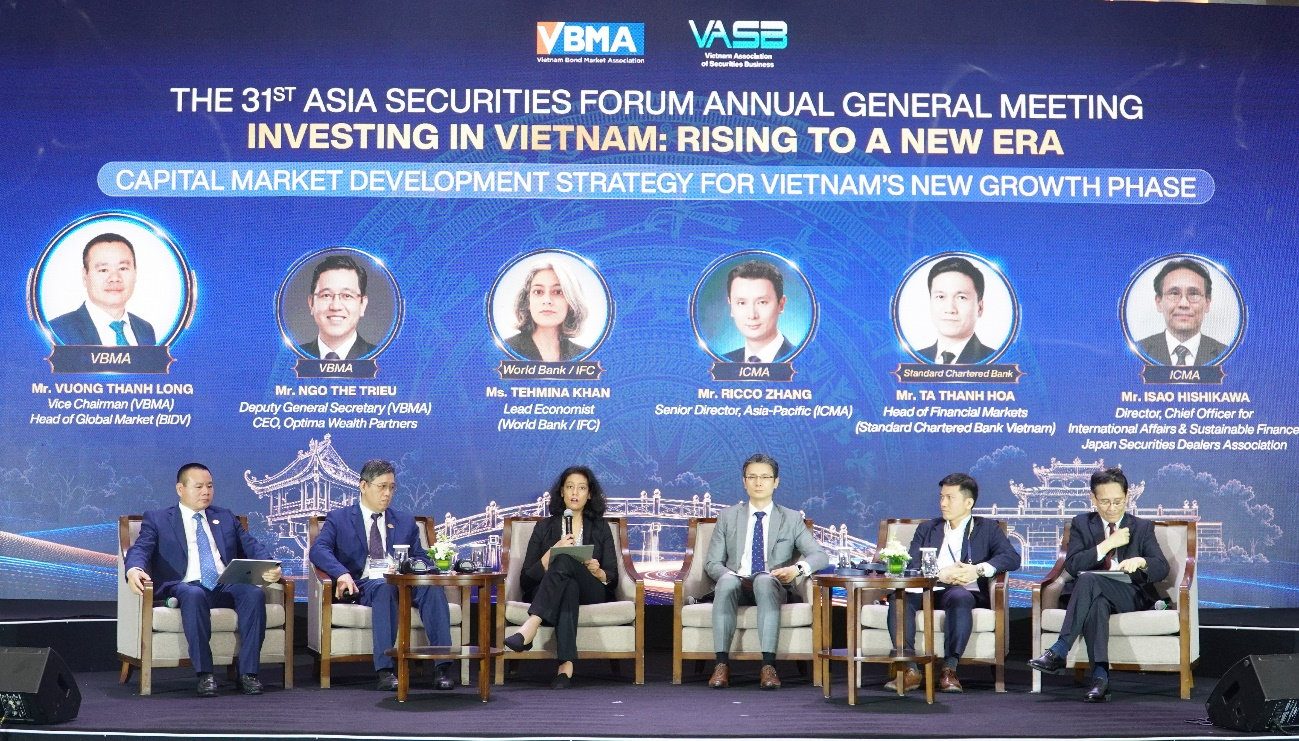
Phát biểu trong phiên thảo luận "Chiến lược huy động vốn cho giai đoạn tăng trưởng mới của nền kinh tế" thuộc khuôn khổ chương trình "Investing in Vietnam: Rising to a New Era" (Đầu tư vào Việt Nam - Vươn mình trong kỷ nguyên mới) do Hiệp hội thị trường trái phiếu Việt Nam (VBMA) và Hiệp hội thị trường Chứng khoán Việt Nam (VASB) vừa tổ chức, bà Tehmina Khan nhận định, nhu cầu tài chính của Việt Nam sẽ tăng mạnh trong vài năm tới, tạo áp lực lớn lên hệ thống ngân hàng, các quỹ hưu trí và những tổ chức tài chính khác.
Phát triển thị trường và các kênh vốn ngoài ngân hàng
Một chỉ số đáng lưu ý là tỷ lệ dư nợ trên tổng tiền gửi (loan-to-deposit ratio) của Việt Nam hiện ở mức 115%, thuộc nhóm cao nhất tại Đông Á và vượt ngưỡng được coi là an toàn.
Trong trường hợp ngân hàng phải đáp ứng toàn bộ nhu cầu vốn cho giai đoạn phát triển mới, nền kinh tế có thể đối mặt với rủi ro lấn át khu vực tư nhân (crow-ding out). Điều này cũng có thể làm gia tăng những mất cân đối trong phân bổ tín dụng hiện nay.
"Một lượng lớn tín dụng đang chảy vào khu vực nhà nước hoặc bất động sản, trong khi doanh nghiệp vừa và nhỏ, ngành chế biến chế tạo và nông nghiệp cũng cần nguồn vốn để mở rộng hoạt động.
Vấn đề không phải là chuyển dịch các kênh dẫn vốn, mà là xây dựng thêm các kênh dẫn vốn mới", bà Tehmina Khan nhìn nhận.
Do đó, bên cạnh ngân hàng, bà khẳng định Việt Nam cần phát triển thị trường trái phiếu doanh nghiệp, thị trường cổ phiếu cũng như các thị trường sơ cấp và thứ cấp.
Đây cũng là những khuyến nghị mà World Bank từng đưa ra trên cơ sở nghiên cứu phân tích kinh tế và cấu trúc thị trường vốn Việt Nam, với quan điểm đây sẽ là nền tảng đáp ứng nhu cầu vốn cho nền kinh tế thực thi các mục tiêu trở thành quốc gia phát triển và tăng trưởng bền vững, thu nhập cao đến năm 2025.
Nhấn mạnh tại phiên thảo luận, bà Tehmina Khan nhận xét, Việt Nam không thiếu vốn tiết kiệm. Theo World Bank thống kê, tỷ lệ tiết kiệm của Việt Nam lên tới 37% GDP, trong khi tại nhiều nền kinh tế thị trường mới nổi ở châu Âu, châu Á và Mỹ Latinh, tỷ lệ này thường chỉ khoảng 22 - 24%. Trong khi đó, tỷ lệ đầu tư lịch sử của Việt Nam khoảng 30% GDP.
Như vậy, trong những năm gần đây, có khoảng hơn 7% GDP tiền tiết kiệm dư thừa chưa được dẫn vốn hiệu quả vào các khoản đầu tư, đặc biệt là các khoản đầu tư dài hạn. Thách thức lớn nhất theo đó là làm sao đưa nguồn tiết kiệm này đến đúng những dự án cần vốn, đồng thời tạo niềm tin để người dân và các tổ chức sẵn sàng đầu tư dài hạn.
Dẫn kinh nghiệm từ Australia, Malaysia và Hàn Quốc, bà nói, việc phát triển thị trường hưu trí có thể tạo ra nguồn vốn định chế lớn cho nền kinh tế. Các quốc gia này áp dụng nhiều mô hình khác nhau, trong đó có việc yêu cầu người lao động và chủ sử dụng lao động đóng góp vào quỹ hưu trí, đồng thời phát triển các quỹ bổ sung.
Điểm chung là các nhà quản lý quỹ có mức độ độc lập nhất định trong quản trị rủi ro và được phép đầu tư vào nhiều loại tài sản, từ trái phiếu chính phủ, cổ phiếu, trái phiếu doanh nghiệp đến bất động sản và tài sản trong nước, quốc tế. Việc quản lý chuyên nghiệp giúp người gửi tiền có thêm niềm tin để duy trì nguồn vốn cho các mục tiêu dài hạn, chuyên gia World Bank khuyến nghị.
Hướng tiếp cận theo hệ sinh thái tài chính đa dạng
Giám đốc cấp cao khu vực châu Á Thái Bình Dương (Asia-Pacific) của ICMA, ông Ricco Zhang, nhận định: Việt Nam cần tiếp cận việc phát triển thị trường vốn theo hướng xây dựng một hệ sinh thái tài chính thay vì kỳ vọng một sản phẩm đơn lẻ có thể giải quyết bài toán huy động vốn.

Theo ông, tài chính trực tiếp được phát triển mạnh tại Mỹ, trong khi tại châu Âu và phần lớn các nước châu Á, tín dụng ngân hàng vẫn chiếm ưu thế. Một trong những nguyên nhân là các định chế tài chính có hệ thống quản trị rủi ro tốt hơn để tài trợ cho các dự án, đồng thời có khả năng xử lý khoảng cách thông tin giữa bên cung cấp và sử dụng vốn. Do đó, thu hẹp khoảng cách thông tin là một nhiệm vụ quan trọng để phát triển thị trường vốn.
Ông cho rằng ba trụ cột để phát triển một hệ sinh thái tài chính đa dạng gồm:
Thứ nhất, đường cong lợi suất trái phiếu chính phủ chất lượng cao và hạ tầng thị trường nợ hiệu quả. Điều này bao gồm cơ chế định giá chuẩn đáng tin cậy, hoạt động tạo lập thị trường, hệ thống thanh toán DVP (giao chứng khoán đồng thời với nhận tiền) và hạ tầng doanh nghiệp phù hợp.
Những yếu tố này giúp nhà đầu tư và các bên môi giới có cơ sở định giá rủi ro dài hạn của các dự án hạ tầng hoặc doanh nghiệp.
Thị trường Repo (thị trường hợp đồng mua lại) cũng có vai trò quan trọng, vừa là công cụ phòng ngừa rủi ro cho các định chế tài chính, vừa là một kênh để ngân hàng trung ương truyền tải chính sách tiền tệ. Indonesia đã áp dụng Hợp đồng khung GMRA của ICMA cho thị trường Repo nội địa, trong khi Trung Quốc cũng công nhận GMRA cho thị trường Repo trong nước và xuyên biên giới, ông Ricco Zhang dẫn ví dụ
Thứ hai, kiến trúc pháp lý vững chắc. Theo ông Zhang, nhà đầu tư cần cơ chế bảo đảm tài sản có hiệu lực thi hành, chính sách thuế và kế toán rõ ràng, cùng sự hỗ trợ cụ thể từ Chính phủ đối với các biện pháp gia tăng tín nhiệm.
Thứ ba, hồ sơ công bố thông tin được chuẩn hóa. Tài liệu chào bán nhất quán, thẩm định đầy đủ, minh bạch về rủi ro, báo cáo tài chính và thông tin sau phát hành sẽ giúp thu hẹp khoảng cách thông tin và giảm rủi ro thực thi.
Tại nhiều thị trường châu Á, hoạt động quản lý thường mang tính áp đặt từ trên xuống. Tuy nhiên, khi thị trường vốn mở rộng, các thông lệ thị trường chung có thể đóng vai trò quan trọng không kém các quy định pháp lý chính thức, ông Ricco Zhang đánh giá.
Song song với xây dựng hạ tầng, các chuyên gia cũng đề ra những giải pháp nhằm mở rộng tệp khách hàng và nguồn.
Với thị trường trái phiếu, theo ông Ricco Zhang, bài toán cần giải là thu hút thêm các định chế tài chính trong nước và dòng vốn trực tiếp từ nhà đầu tư quốc tế.
Bà Tehmina Khan nhìn nhận sự hiện diện của nhà đầu tư nước ngoài không chỉ mang lại nguồn vốn mà còn tạo tín hiệu về chất lượng của khung khổ chính sách, pháp lý và hạ tầng thị trường.
Theo bà, dù dòng vốn nắm trái phiếu từ đầu tư nước ngoài có thể mang tính ngắn hạn và rút ra nhanh, nhưng sự hiện diện của nhà đầu tư quốc tế vẫn có ý nghĩa trong việc củng cố niềm tin của những nhà đầu tư khác, bao gồm cả nhà đầu tư trong nước.
Ông Isao Hishikawa, Giám đốc, phụ trách các vấn đề quốc tế và tài chính bền vững tại Hiệp hội Các nhà kinh doanh chứng khoán Nhật Bản, cũng cho biết các nhà đầu tư Nhật Bản có sự quan tâm nhất định đến doanh nghiệp Việt Nam, song các dự án cũng cần phù hợp với những yêu cầu về an ninh năng lượng và an ninh quốc gia. Theo đó, các dự án cơ sở hạ tầng tại Việt Nam cần được tiếp cận theo hướng toàn diện.
An Định