
Việt Nam có hàng loạt doanh nghiệp quy mô vốn hóa lớn từ 1 tỷ đến trên 10 tỷ USD
Dù thị trường chứng khoán tháng 9 có giảm về điểm số, quy mô vốn hóa của các công ty từ trên 1 tỷ USD đến trên 10 tỷ USD vẫn ít ảnh hưởng.
Doanh nghiệp giữ quy mô vốn hóa
Thống kê của Sở Giao dịch Chứng khoán TP HCM (HOSE) cho thấy, đến cuối tháng 9/2026, HOSE có 761 mã chứng khoán đang niêm yết và giao dịch, gồm 405 mã cổ phiếu, 03 mã chứng chỉ quỹ đóng, 21 mã chứng chỉ quỹ ETF và 332 mã chứng quyền có bảo đảm với tổng khối lượng chứng khoán niêm yết đạt hơn 235,11 tỷ chứng khoán và tổng giá trị chứng khoán niêm yết đạt 2,33 triệu tỷ đồng. Giá trị vốn hóa cổ phiếu trên HOSE đạt 8,55 triệu tỷ đồng, giảm 3,37% so với tháng trước và tương đương 66,52% GDP năm 2025, chiếm gần 95% tổng giá trị vốn hóa cổ phiếu niêm yết toàn thị trường.

Đáng chú ý, theo thống kê, tính đến ngày 30/9/2026, trên HOSE có 53 doanh nghiệp có vốn hóa hơn 1 tỷ USD, trong đó có 04 doanh nghiệp có vốn hóa trên 10 tỷ USD là Tập đoàn Vingroup (VIC), Công ty Cổ phần Vinhomes (VHM), Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCB), Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam (BID). Con số doanh nghiệp vốn hóa quy mô hơn 1 tỷ USD của tháng 9 tăng nhẹ so với 52 doanh nghiệp của tháng 8.
Trong nhóm doanh nghiệp vốn hóa trên 1 tỷ USD, có thể nhận thấy nhóm tài chính - ngân hàng chiếm số lượng lớn với 3 ngân hàng có vốn quốc doanh (VCB, BID và CTG). Ngoài ra nhóm ngân hàng TCMCP có những "ông lớn" dẫn đầu như MBB, TCB, VPB, HDB, SHB, STB, LPB, SSB, TPB, ACB, MSB, VIB, BVH; cùng với các CTCK như VCK, SSI, VPX, doanh nghiệp "họ Vin" như VIC, VRE, VPL. Các doanh nghiệp đầu ngành sản xuất công nghiệp, dịch vụ, bán lẻ, bất động sản, hạ tầng... như HPG, MSN, MCH, BSR, VNM, FPT, MWG, VJC, GVR, DXM, HVN, SAB, GAS, GEX, VIX, BCM, POW, GMD, GEE, NVL... Đây đều là những doanh nghiệp đang dẫn đầu các ngành, lĩnh vực quan trọng của nền kinh tế và có đóng góp tích cực vào ngành và GDP chung. Một số doanh nghiệp (số ít) trong khu vực dẫn đầu này, tuy vẫn có các thách thức lớn trong kinh doanh và phục hồi tăng trưởng, song điều này không ảnh hưởng đến quy mô vốn hóa đã đạt tới.
Diễn biến thị trường tháng 9
Trong tháng 9, theo nhận định của Chứng khoán Vietcap, mặc dù nền tảng vĩ mô vẫn vững chắc và Việt Nam đã chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9, tâm lý nhà đầu tư vẫn thận trọng. Thanh khoản giảm tháng thứ tư liên tiếp, trong khi giá trị bán ròng của khối ngoại tăng so với tháng 8.
Theo Vietcap phân tích, có một số yếu tố đã ảnh hưởng tiêu cực đến tâm lý thị trường trong tháng, bao gồm: Thứ nhất, Cục Dự trữ Liên bang Mỹ (Fed) đã nâng lãi suất điều hành thêm 25 điểm cơ bản trong tháng 9, trong khi lợi suất trái phiếu toàn cầu tiếp tục tăng. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chốt tháng ở mức 5,29% (tăng 54 điểm cơ bản so với tháng 8), cao nhất kể từ tháng 4/2002.
Giá dầu thế giới duy trì ở mức cao trong bối cảnh căng thẳng địa chính trị kéo dài. Giá dầu Brent bình quân tăng 14,4% so với tháng 8.
Thanh khoản thị trường tiếp tục ở mức thấp, một phần do mặt bằng lãi suất trong nước vẫn cao. Cùng với đó, áp lực bán từ khối ngoại gia tăng, với giá trị bán ròng tăng trong tháng 9.
Các cổ phiếu liên quan đến Vingroup giảm giá, gây áp lực đáng kể lên VN-Index và đóng góp khoảng 45% vào tổng mức giảm của chỉ số trong tháng.
Trong 9 tháng đầu năm 2026 (9T 2026), VN-Index giảm nhẹ 0,9%, diễn biến tích cực hơn chỉ số JCI của Indonesia (-29,8%) và PCOMP của Philippines (-6,2%), nhưng kém hơn chỉ số SET của Thái Lan (+23,8%).
Hơn một nửa số ngành giảm điểm, trong đó ngành dịch vụ tài chính giảm mạnh nhất. Trong 5 ngành tăng điểm trong tháng 9, ngành dầu khí tăng 10,4%, chủ yếu nhờ BSR (+18%), còn ngành bảo hiểm tăng 8,9%, chủ yếu nhờ BVH (+16%). Ngược lại, 3 ngành giảm mạnh nhất là dịch vụ tài chính (-11,4%), công nghệ (-5,4%) và bất động sản (-5,0%).
Thanh khoản tiếp tục ở mức thấp tháng thứ tư liên tiếp. Giá trị giao dịch bình quân (GTGDTB) trên HOSE và cả ba sàn lần lượt giảm 5,3% và 5,1% so với tháng 8, xuống còn 633 triệu USD và 682 triệu USD, đều là mức thấp nhất kể từ tháng 2/2025. Trong 9 tháng 2026, 2026, GTGDTB của cả ba sàn đạt 977 triệu USD, giảm 13,1% so với cùng kỳ.
Khối ngoại đẩy mạnh bán ròng trong tháng 9, kéo dài chuỗi bán ròng sang tháng thứ 9 liên tiếp. Trong tháng 9, khối ngoại bán ròng 185,8 triệu USD trên HOSE và 4,2 triệu USD trên HNX, trong khi mua ròng 11,0 triệu USD trên UPCoM. Tổng giá trị bán ròng trên cả ba sàn đạt 179,1 triệu USD.
Các mã bị khối ngoại bán ròng nhiều nhất là VHM (-92,6 triệu USD), VIC (-48,0 triệu USD) và VPB (-43,6 triệu USD). Ngược lại, các mã được khối ngoại mua ròng nhiều nhất là FPT (+33,2 triệu USD), BSR (+28,8 triệu USD) và MCH (+27,9 triệu USD).
Cũng theo thống kê, so sánh về quy mô bán ròng của khối ngoại, trong 9 tháng 2026, khối ngoại bán ròng 3,8 tỷ USD trên thị trường chứng khoán Việt Nam (VNI). Khối ngoại cũng bán ròng 4,7 tỷ USD trên thị trường Indonesia (JCI) và 536 triệu USD trên thị trường Philippines (PCOMP), trong khi mua ròng 814 triệu USD trên thị trường Thái Lan (SET).
Định giá hấp dẫn hơn sau đợt điều chỉnh
Vietcap cho rằng với bối cảnh hiện tại và diễn biến thị trường, VN-Index có thể được hỗ trợ trong tháng 10 nhờ mùa công bố kết quả kinh doanh quý 3 sắp tới, kết quả kinh tế tích cực của quý 3 và 9 tháng 2026, cùng mức định giá hấp dẫn hơn sau đợt điều chỉnh trong tháng 9.
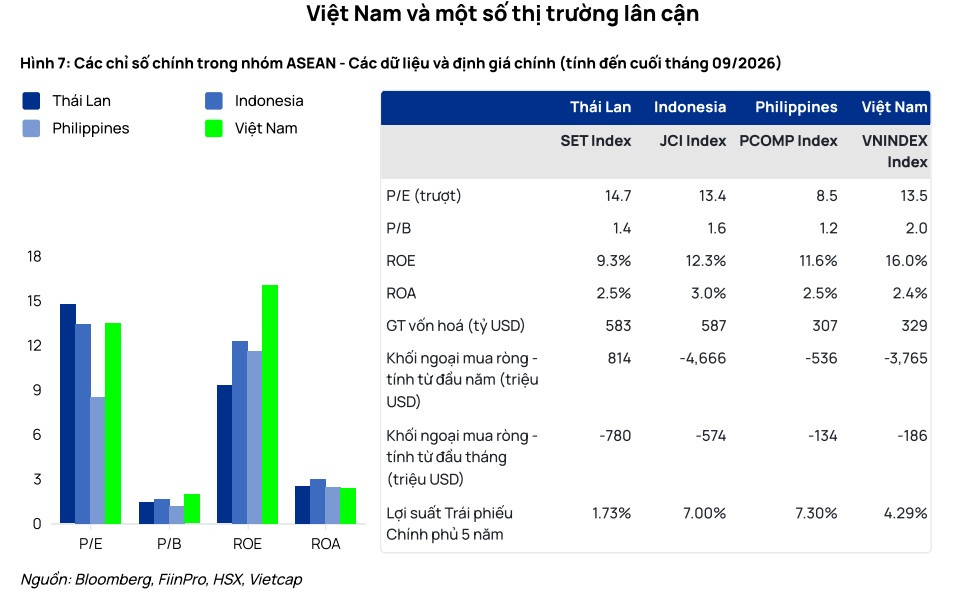
Cuối tháng 9, VN-Index có hệ số P/E tính trên lợi nhuận 12 tháng gần nhất ở mức 13,5 lần, gần tương đương với chỉ số JCI của Indonesia (13,4 lần), thấp hơn chỉ số SET của Thái Lan (14,7 lần), nhưng cao hơn chỉ số PCOMP của Philippines (8,5 lần).
Dòng vốn có thể đổ vào thị trường nhờ đợt nâng hạng của FTSE Russell có thể tạo thêm động lực cho thị trường, dù thời điểm và quy mô chưa rõ ràng. Tuy nhiên, mặt bằng lãi suất trong nước vẫn cao, thanh khoản thị trường thấp và áp lực bán ròng kéo dài từ khối ngoại nhiều khả năng sẽ tiếp tục ảnh hưởng tiêu cực đến tâm lý nhà đầu tư, theo Vietcap.
An Định