
Đông Nam Á đối mặt áp lực an ninh năng lượng
Dự kiến nhu cầu điện năng tại Đông Nam Á sẽ tăng trưởng trung bình 5,4% mỗi năm cho đến năm 2030.
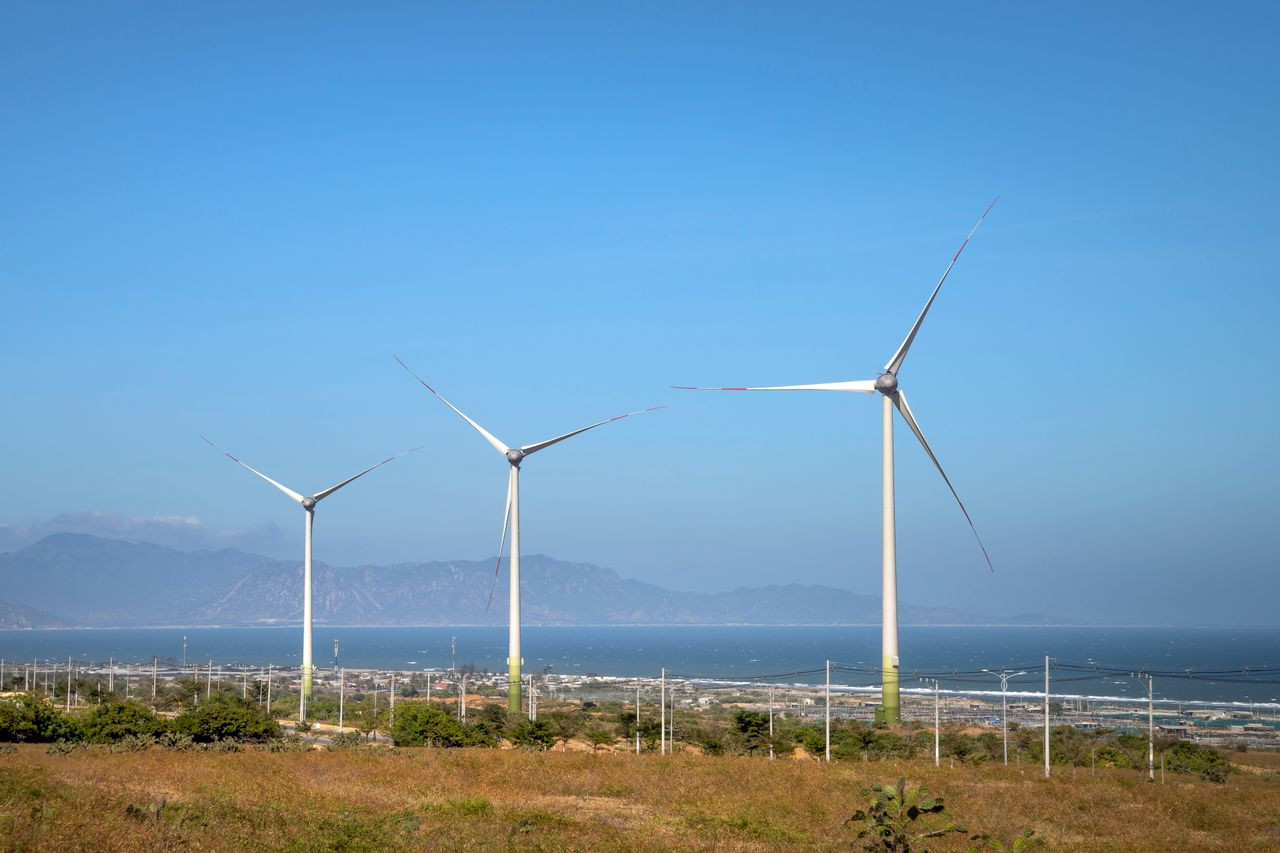
Nhu cầu năng lượng ngày càng tăng tại Đông Nam Á, cùng với những rủi ro về nguồn cung, được dự báo sẽ làm gia tăng sức ép lên các hệ thống điện trong khu vực, theo đánh giá của Cơ quan Năng lượng Quốc tế (IEA) mới được công bố gần đây.
“Khu vực ASEAN đang phải đối mặt với ngày càng nhiều thách thức về an ninh năng lượng điện do mất cân đối cán cân cung cầu, cơ cấu nguồn điện thay đổi với tỷ trọng ngày càng lớn của các nguồn năng lượng tái tạo biến đổi (VRE), trong khi mạng lưới điện vẫn còn nhiều hạn chế”, báo cáo nhận định.
Theo báo cáo, nhu cầu điện tại khu vực dự kiến tăng trung bình 5,4% mỗi năm cho đến năm 2030, được thúc đẩy bởi nhu cầu ngày càng cao về làm mát, trung tâm dữ liệu và sản xuất công nghiệp.
Indonesia được dự báo đóng góp tỷ trọng lớn nhất vào mức tăng nhu cầu điện, khoảng 40%, tiếp đến là Việt Nam với 26%. Trong khi đó, nguồn cung năng lượng vẫn nhạy cảm trước những diễn biến trên thị trường nhiên liệu và các yếu tố địa chính trị.
Việc tiếp tục phụ thuộc vào khí tự nhiên hóa lỏng (LNG) nhập khẩu và than đá để phát điện có thể khiến giá điện bán buôn và giá điện bán lẻ tăng lên cho đến năm 2030.
Khí tự nhiên nói chung hiện đóng góp gần 1/5 tổng nguồn cung năng lượng của ASEAN. Mức độ phụ thuộc vào LNG cũng đã và đang gia tăng, với lượng nhập khẩu tăng hơn 3 lần trong giai đoạn 2015-2025.
Trong giai đoạn 2025-2030, tiêu thụ khí đốt tại ASEAN dự kiến tăng khoảng 18%, tương đương hơn 30 tỷ m³ mỗi năm, với tốc độ tăng trưởng trung bình trên 3%/năm. Mức tăng này sẽ cao hơn đáng kể so với tốc độ tăng trưởng bình quân ghi nhận trong giai đoạn 2015-2025.
Động lực chính của tăng trưởng được dự báo đến từ ngành điện, khi khu vực dự kiến bổ sung khoảng 24 GW công suất điện khí. Lượng khí sử dụng cho phát điện đến năm 2030 sẽ tăng khoảng 30%, tương đương 25 tỷ m³ mỗi năm.
Tiêu thụ khí đốt trong lĩnh vực công nghiệp được dự báo tăng khiêm tốn hơn, trong khi việc sử dụng khí trong ngành năng lượng được dự báo giảm khi sản lượng khí tự nhiên và xuất khẩu LNG của khu vực tiếp tục đi xuống.
IEA nhận định: “Triển vọng cơ sở cho thấy sản lượng điện từ cả nhiên liệu hóa thạch và năng lượng tái tạo sẽ tiếp tục tăng. Tuy nhiên, biến động trên thị trường nhiên liệu có thể ảnh hưởng đến chi phí, khả năng chi trả và mức độ tin cậy của hệ thống trong quá trình mở rộng này, đặc biệt tại những hệ thống có mức độ phụ thuộc cao vào nhập khẩu”.
Khả năng mở rộng các nguồn thay thế như biomethane (khí methane sinh học) cũng vẫn hạn chế trong trung hạn. Ngay cả trong điều kiện chính sách thuận lợi, sản lượng biomethane của toàn khu vực ASEAN được dự báo khó vượt quá 1 tỷ m³ vào năm 2030.
IEA cho rằng hydro phát thải thấp cũng khó đạt được quy mô thương mại đáng kể trên toàn khu vực trước năm 2030, bất chấp sự hỗ trợ từ chính sách và danh mục dự án khá lớn.
Cả nguồn cung và nhu cầu đối với các nguồn năng lượng này được dự báo sẽ tăng nhẹ trong trung hạn do chi phí sản xuất và vốn đầu tư cao, cùng với việc thiếu các cơ chế hỗ trợ, mục tiêu mang tính ràng buộc và các chính sách khuyến khích từ phía nhu cầu.
Trong khi đó, IEA cho rằng sự phát triển nguồn cung các khoáng sản thiết yếu như nickel, cobalt và đồng đang đưa Đông Nam Á trở thành một nguồn cung quan trọng, góp phần đáp ứng nhu cầu toàn cầu đang tăng mạnh đối với các công nghệ năng lượng sạch.
Báo cáo cho biết, dù các đối tác bên ngoài khu vực vẫn giữ vai trò quan trọng, việc mở rộng thương mại nội khối, đầu tư và hợp tác trong chuỗi giá trị có thể góp phần xây dựng các chuỗi cung ứng khoáng sản đa dạng và có khả năng chống chịu tốt hơn.
Hiện khu vực Đông Nam Á nắm giữ hơn một nửa trữ lượng nickel toàn cầu, khoảng 2/5 trữ lượng bauxite và khoảng 17% trữ lượng thiếc. Khu vực này cũng sở hữu trữ lượng cobalt, đất hiếm và đồng. Đây đều là những nguyên liệu quan trọng đối với các ngành năng lượng, giao thông vận tải, sản xuất tiên tiến, điện tử và nhiều ngành công nghiệp chiến lược khác.
Các chuyên gia đánh giá, ASEAN có nhiều cơ hội về thu hút đầu tư, phát triển công nghiệp và tăng trưởng xuất khẩu. Tuy nhiên, khu vực này dễ bị tổn thương trước những yếu tố như sự tập trung nguồn cung và những thay đổi trong chính sách thương mại.
Trong bối cảnh xung đột tại Trung Đông làm gia tăng chi phí năng lượng và logistics đối với các hoạt động khai thác, chế biến khoáng sản, trong khi chi tiêu vốn toàn cầu cho các dự án khoáng sản thiết yếu giảm 9% so với cùng kỳ năm trước trong năm 2025, ASEAN cần tăng cường khả năng chống chịu của cả chuỗi cung ứng khoáng sản và chuỗi cung ứng công nghiệp hạ nguồn.
“Đối với ASEAN, vấn đề an ninh năng lượng không chỉ nằm ở việc tiếp cận các khoáng sản thiết yếu, mà còn phải tạo ra nhiều giá trị hơn từ lĩnh vực này cho cộng đồng địa phương và nền kinh tế, đồng thời giảm mức độ phơi nhiễm trước các chuỗi cung ứng toàn cầu tập trung”, IEA nhận định.
Cẩm Anh