
“Khuyếch đại” vị thế PLX
Ở vai trò doanh nghiệp có thị phần lớn nhất ngành phân phối xăng dầu, triển vọng của Tập đoàn Xăng dầu Việt Nam (HoSE: PLX) đang được nhìn qua lăng kính điều chỉnh chính sách với khả năng doanh nghiệp có quyền tự quyết giá xăng dầu theo cơ chế thị trường tới đây.
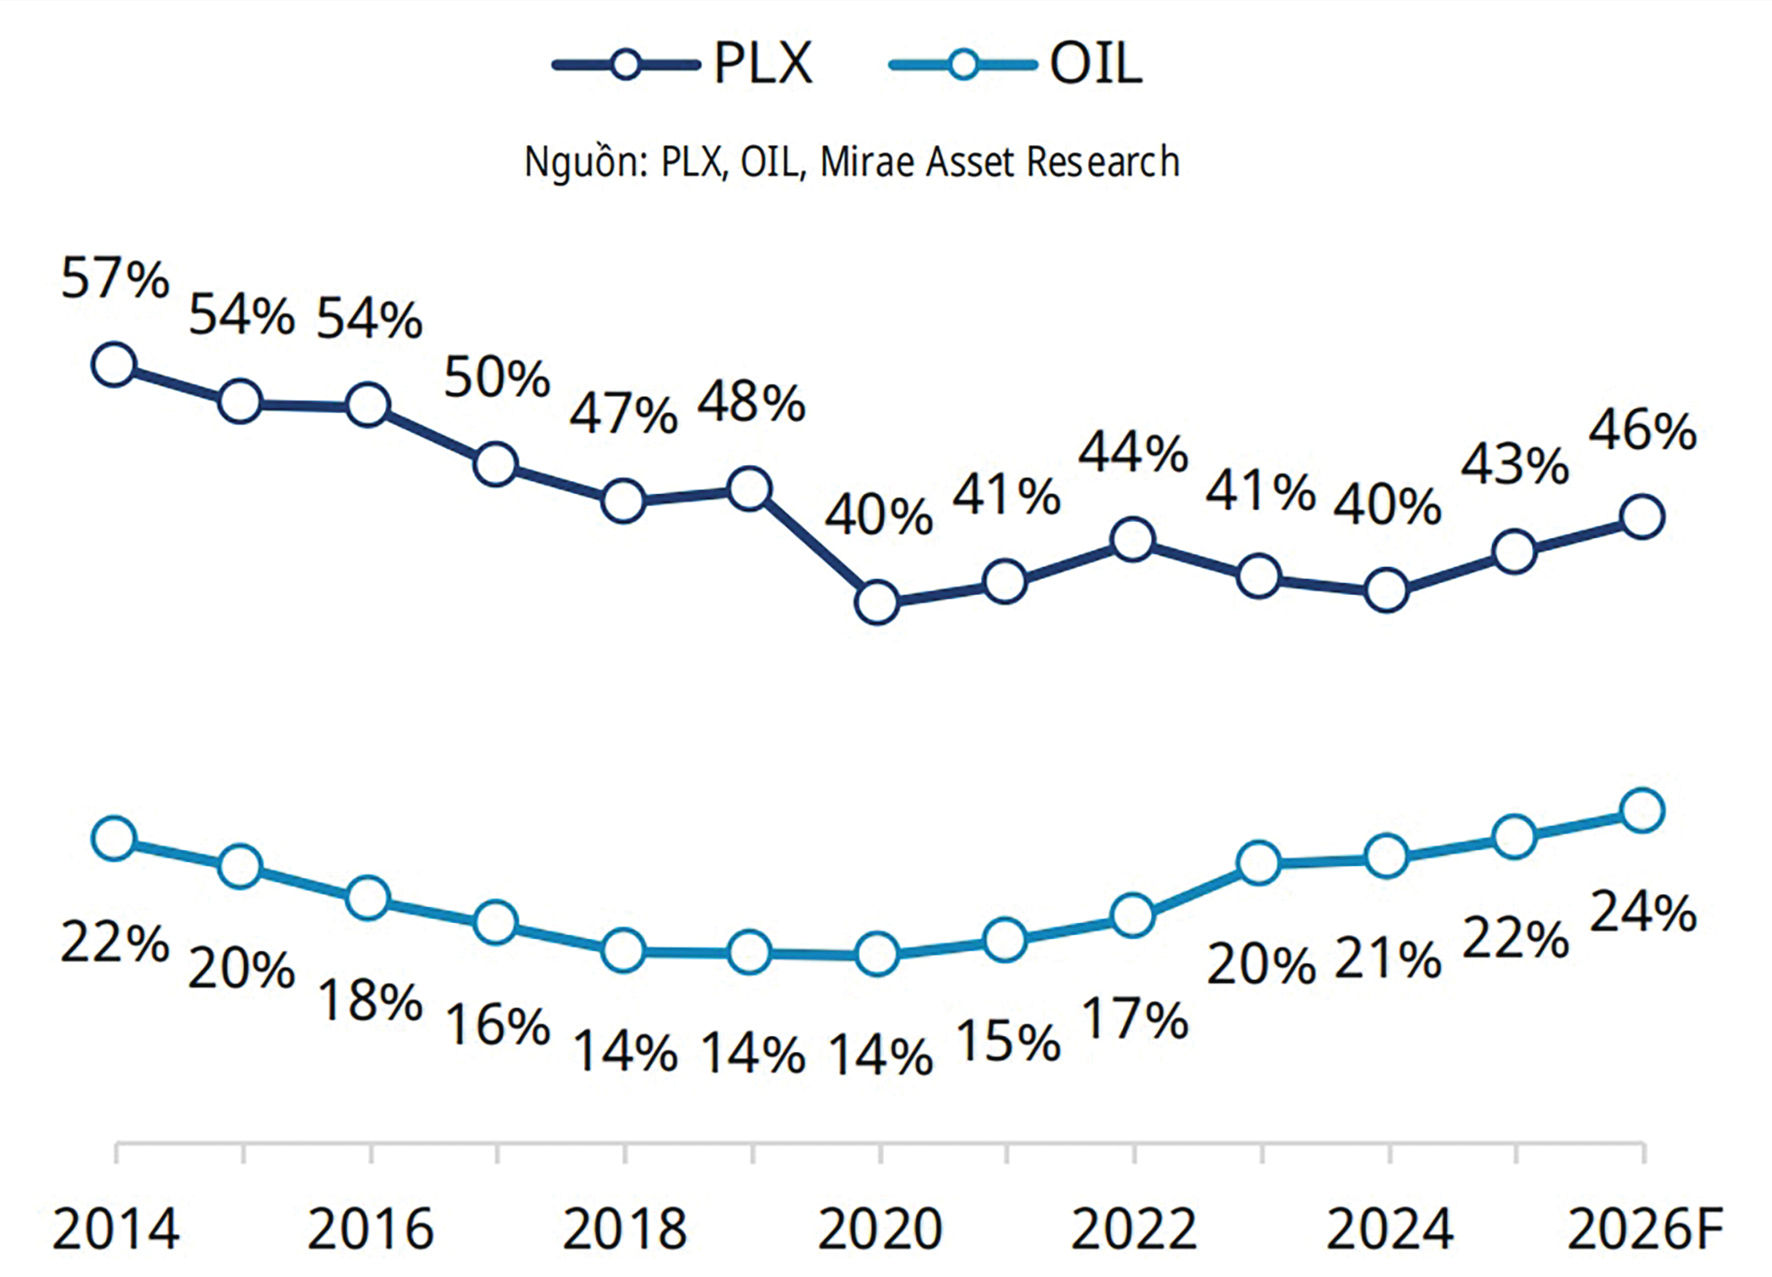
Bộ Công thương đang lấy ý kiến, sửa đổi Dự thảo Nghị định thay thế các quy định hiện hành về kinh doanh xăng dầu. Dự thảo đề xuất trao quyền quyết định giá xăng dầu cho doanh nghiệp; Nhà nước thực hiện kiểm tra, giám sát và không còn công bố giá cơ sở định kỳ. Thương nhân đầu mối, thương nhân phân phối ngoài hệ thống tự quyết định và kê khai giá; thương nhân trong hệ thống bán không cao hơn mức giá do thương nhân đầu mối công bố.
Cú hích cho PLX
Dự thảo Nghị định nói trên là quy đinh để thị trường vận hành theo cơ chế thị trường. Các chi phí nhập khẩu, tạo nguồn, kinh doanh sẽ do doanh nghiệp và hệ thống cung ứng quyết định, giúp thị trường xăng dầu vận hành sát nguyên tắc thị trường hơn. Dự thảo được kỳ vọng sẽ là cú hích chính sách tái cấu trúc đáng kể ngành xăng dầu trong thời gian tới. Và cú hích này cũng sẽ “khuyếch đại” các lợi thế của PLX, trên vị thế hiện hữu và triển vọng mới.
Trên thị trường, PLX là doanh nghiệp phân phối xăng dầu sở hữu thị phần lớn nhất cả nước (hơn 46%) thông qua sở hữu hạ tầng phân phối phủ rộng và đảm bảo khả cung ứng sản phẩm xăng dầu đến tay người tiêu dùng.
Trong thời gian 9 tháng 2026, khi thị trường xăng dầu chịu nhiều biến động do xung đột Trung Đông dẫn giá dầu thô leo thang, PLX vẫn giữ được vị thế nhà phân phối, cung cấp lớn, trong khi thị trường ghi nhận đã có 19 trường hợp bị thu hồi giấy phép, khiến số lượng thương nhân phân phối thu hẹp.
Với một thị trường phân phối sản phẩm đặc thù liên quan đến an ninh năng lượng và được giám sát chặt, khi hệ thống các thương nhân thu hẹp, lợi thế sẽ thuộc về những doanh nghiệp có cơ sở hạ tầng phân phối và nguồn cung đảm bảo, phủ rộng hơn, với mức chiết khấu tốt hơn.
Theo lãnh đạo PLX, từ ngày 1/6/2026, doanh nghiệp này đã triển khai bán xăng E10 trên toàn bộ hơn 1.800 cửa hàng cùng hơn 1.400 thương nhân nhượng quyền. PLX đã đầu tư hệ thống phối trộn với năng lực khoảng 7,7 triệu m3 mỗi năm, không chỉ đáp ứng nhu cầu nội bộ mà còn có thể hỗ trợ các doanh nghiệp khác trên thị trường. Trong 9 tháng năm 2026, sản lượng bình quân của PLX ước tính tăng 16% so với cùng kỳ năm ngoái, được dẫn dắt bởi sản lượng dầu DO tăng 25% so với cùng kỳ, vượt trội so với mức tăng 6% của toàn thị trường. Điều này cũng cho thấy các lợi thế giúp doanh nghiệp thích ứng và dẫn dắt mọi chuyển đổi trong biến động tốt hơn.
Kết quả kinh doanh khả quan
Cùng với BSR, PLX là một trong những doanh nghiệp “thắng thị trường” về kết quả kinh doanh trong bối cảnh biến động giá dầu và các áp lực hóa dầu, xanh hóa dòng chảy năng lượng của nền kinh tế. Điều này được minh chứng bằng kết quả kinh doanh 2 quý đầu năm: doanh thu thuần 234.916 tỷ đồng, tăng 63%, và lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 2.046 tỷ đồng, tăng 36% so với cùng kỳ năm ngoái. So với kế hoạch cả năm nay, doanh nghiệp này đã hoàn thành khoảng 75% mục tiêu doanh thu và 85% mục tiêu lợi nhuận trước thuế.
Trong quý III/2026, PLX được MASVN dự báo sẽ tiếp tục được mở rộng và hướng đến mục tiêu hoàn thành kế hoạch dự phóng nửa cuối năm với doanh thu đạt 312.678 tỷ đồng, tăng 89%, và lợi nhuận đạt 2.094 tỷ đồng, tăng 78% so với cùng kỳ năm ngoái. Cơ sở cho dự phóng tăng trưởng cao đến từ sản lượng tích cực như đã ghi nhận trong 9 tháng năm 2026. Cùng với đó là đóng góp của môi trường giá cao với mức bình quân 9 tháng 2026 ghi nhận tăng 89% so với cùng kỳ năm ngoái, và dự kiến sẽ tiếp tục duy trì ở mức cao trong thời gian tới.
Các nhà phân tích của VDSC nhấn mạnh hoàn thiện cơ chế điều hành giá theo cơ chế thị trường có thể tạo điều kiện để hiệu quả kinh doanh phản ánh sát hơn năng lực vận hành của doanh nghiệp. Trong kịch bản cơ sở, dự báo ROE của PLX đạt 12,0% năm 2026 và hướng đến vùng 12,7% trong giai đoạn 2027–2030. Ngoài ra, ước tính ROE của PLX có thể cải thiện được xấp xỉ 300 điểm phần trăm nếu lợi nhuận định mức được tăng thêm 100 đồng/lít xăng dầu.
Bên cạnh đó, PLX được đánh giá cao nhờ nền tảng tài chính lành mạnh cùng khả năng tạo dòng tiền ổn định hỗ trợ chính sách cổ tức tiền mặt ổn định. Với vị thế dẫn đầu thị trường, nhu cầu tiêu thụ mang tính thiết yếu và khả năng tạo dòng tiền tương đối ổn định qua các chu kỳ, PLX duy trì chính sách chi trả cổ tức tiền mặt đều đặn trong nhiều năm qua với bình quân 5 năm gần nhất là 1.160 đồng/cổ phiếu.
Trong tháng 8, PLX đã triển khai chi khoảng 1.524 tỷ đồng để trả cổ tức cho cổ đông hiện hữu. 2 cổ đông lớn là cổ đông Nhà nước sở hữu 75,87% vốn điều lệ và Công ty TNHH Eneos Việt Nam sở hữu 13,08% vốn điều lệ, sẽ nhận về lần lượt 1.156 tỷ đồng và 199,3 tỷ đồng tiền cổ tức từ PLX. Điều này cho thấy PLX sinh lời cổ tức đều đặn, dù mức chi không quá cao như nhóm “gà đẻ trứng vàng” cũng có gốc chi phối Nhà nước trước đây như BMP, VNM, SAB…
Ngoài ra, ở góc độ đầu tư, cùng với cơ chế thị trường kỳ vọng thay đổi động lực bán lẻ xăng dầu nội địa, PLX đang thuộc nhóm cơ cấu vốn Nhà nước theo Quyết định 40/2026/QĐ-TTg. Mới đây, doanh nghiệp này đã chốt bán hơn 23 triệu cổ phiếu nhằm thu về 800 tỷ đồng và đáp ứng tư cách đại chúng, duy trì niêm yết. Xa hơn, việc mở rộng lượng cổ phiếu dự do chuyển nhượng thực tế - khả năng chỉ được triển khai trong giai đoạn 2027-2028, sẽ không chỉ thúc đẩy hiệu suất giá thị trường trong ngắn hạn, mà còn giúp PLX thu hút vốn hiệu quả hơn.
2.094 tỷ đồng là lợi nhuận quý III/2026 của PLX theo dự báo của MASVN, tăng 78% so với cùng kỳ năm ngoái.
Lê Mỹ