
Để chính sách hải quan mới phát huy hiệu quả
Luật Hải quan sửa đổi có hiệu lực từ ngày 1/3/2027, đặt ra yêu cầu khẩn trương hoàn thiện các văn bản hướng dẫn, bảo đảm quy định mới được triển khai đồng bộ, khả thi, góp phần cải cách thủ tục cho doanh nghiệp xuất nhập khẩu.
Quốc hội khóa XVI đã thông qua Luật số 11 sửa đổi, bổ sung một số điều của Luật Hải quan, với nhiều nội dung đáng chú ý như hoàn thiện cơ chế một cửa quốc gia, bổ sung quy định kiểm tra, giám sát hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử và điều chỉnh quy định về kiểm tra sau thông quan, hồ sơ hải quan.
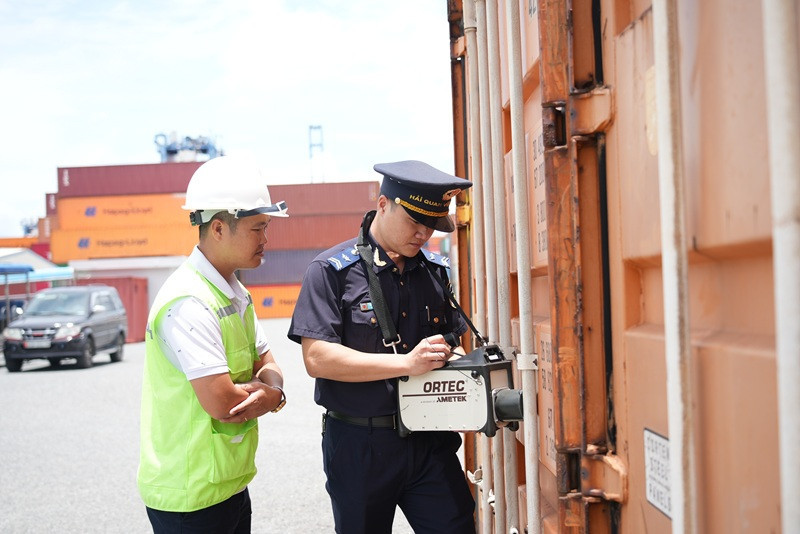
Để các chính sách mới sớm phát huy hiệu quả, yêu cầu đặt ra là khẩn trương hoàn thiện hệ thống văn bản hướng dẫn, đồng thời chuẩn bị đầy đủ điều kiện tổ chức thực hiện. Các quy định không chỉ cần bảo đảm tính thống nhất với luật mà còn phải rõ ràng, dễ áp dụng, hạn chế phát sinh thủ tục và chi phí không cần thiết cho doanh nghiệp.
Theo ông Đào Duy Tám, Phó trưởng Ban Giám sát hải quan (Cục Hải quan), cơ quan hải quan đang xây dựng, lấy ý kiến và hoàn thiện 3 dự thảo văn bản hướng dẫn Luật Hải quan sửa đổi, gồm 1 dự thảo nghị định và 2 dự thảo thông tư. Các dự thảo có tác động đến doanh nghiệp xuất nhập khẩu, hoạt động quá cảnh hàng hóa, logistics và đại lý làm thủ tục hải quan.
Cục Hải quan đã triển khai lấy ý kiến các đơn vị và tổ chức hội nghị tham vấn. Quá trình này nhằm rà soát tính khả thi của quy định, nhận diện những vướng mắc có thể phát sinh trong thực tiễn và hoàn thiện các nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu trước khi luật có hiệu lực.
Cũng theo ông Đào Duy Tám, việc tham vấn cần được thực hiện thực chất, tập trung vào những vấn đề doanh nghiệp thường gặp khi làm thủ tục, từ thành phần hồ sơ, trình tự xử lý đến thời hạn giải quyết và trách nhiệm phối hợp giữa các cơ quan. Những nội dung chưa rõ hoặc có nguy cơ tạo thêm thủ tục cần được xử lý ngay trong quá trình xây dựng văn bản, tránh tình trạng quy định đã có hiệu lực nhưng doanh nghiệp và cơ quan thực thi vẫn lúng túng.
Một trong những nội dung đáng chú ý của Luật Hải quan sửa đổi là định hướng kết hợp quản lý rủi ro với quản lý tuân thủ. Theo đó, người khai hải quan chấp hành tốt pháp luật được xem xét ưu tiên thủ tục, miễn, giảm mức độ kiểm tra, giám sát và kiểm tra sau thông quan theo quy định.
Để cơ chế này phát huy hiệu quả, các chuyên gia cho rằng, văn bản hướng dẫn cần làm rõ tiêu chí đánh giá mức độ tuân thủ, căn cứ phân loại rủi ro và cách thức áp dụng các biện pháp ưu tiên. Việc kiểm tra cần tập trung vào những trường hợp có dấu hiệu rủi ro, thay vì áp dụng mức độ kiểm soát tương tự đối với mọi doanh nghiệp.
Thực tế, kiểm tra trước thông quan nếu chưa được phân loại phù hợp có thể khiến cả những lô hàng ít nguy cơ cũng phải chờ xử lý, làm tăng chi phí lưu kho, lưu bãi và logistics. Với doanh nghiệp sản xuất phụ thuộc vào nguyên liệu nhập khẩu hoặc phải bảo đảm tiến độ giao hàng, chậm thông quan còn ảnh hưởng đến kế hoạch sản xuất và thực hiện hợp đồng.
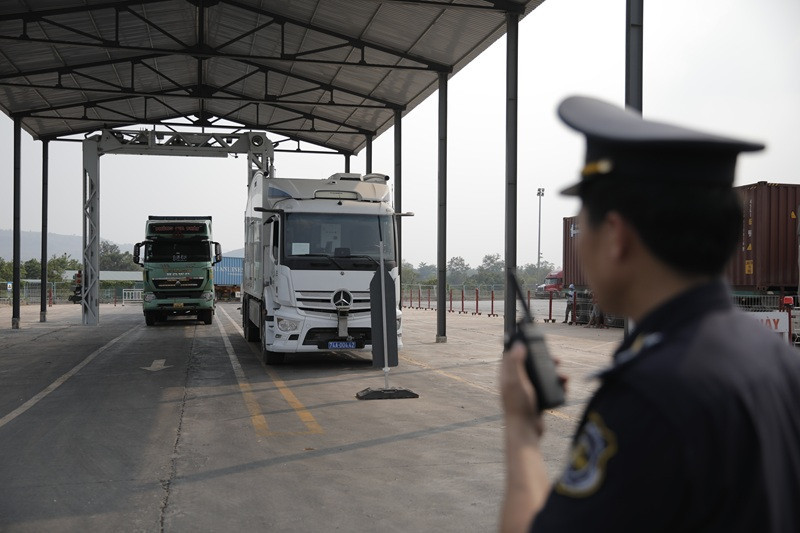
Cùng với đó, quy định về kiểm tra sau thông quan cần được hướng dẫn cụ thể về phạm vi, trình tự, thời hạn và trách nhiệm phối hợp. Luật Hải quan sửa đổi điều chỉnh thời hạn kiểm tra sau thông quan tại trụ sở người khai hải quan theo hướng không quá 20 ngày, thay cho quy định 10 ngày làm việc trước đây. Việc triển khai cần bảo đảm đủ thời gian xử lý hồ sơ phức tạp nhưng không kéo dài hoạt động kiểm tra, ảnh hưởng đến hoạt động bình thường của doanh nghiệp.
Từ góc độ doanh nghiệp, hiệu quả cải cách cần được thể hiện qua thời gian xử lý thủ tục, chi phí lưu kho, lưu bãi và tính minh bạch, nhất quán trong quá trình kiểm tra. Ông Lê Viết Thương, đại diện Công ty TNHH Minh Mỹ cho rằng doanh nghiệp cần quy trình hải quan thuận lợi, minh bạch và có khả năng dự đoán để chủ động kế hoạch nhập hàng, sản xuất, giao hàng. Việc phân loại chính xác đối tượng kiểm tra, hạn chế các khâu xử lý không cần thiết sẽ góp phần giảm chi phí và nâng cao hiệu quả kinh doanh.
Theo đó, chuyển từ tiền kiểm sang tăng cường hậu kiểm không chỉ là thay đổi phương thức quản lý mà còn đòi hỏi sự điều chỉnh đồng bộ trong quy trình nghiệp vụ và cách thức tổ chức thực hiện. Chỉ khi hậu kiểm được thực hiện có trọng tâm, dựa trên tiêu chí rõ ràng và không tạo thêm gánh nặng tuân thủ, mục tiêu vừa nâng cao hiệu quả quản lý nhà nước, vừa tạo thuận lợi cho doanh nghiệp mới có thể đạt được.
Yến Nhung