
Cần một con đường để rời khỏi thị trường
Doanh nghiệp ngừng hoạt động nhiều năm nhưng chưa giải thể không làm nợ thuế, tiền phạt và các nghĩa vụ pháp lý đã phát sinh tự động biến mất; tuy nhiên, việc một pháp nhân còn tên trên hệ thống cũng không có nghĩa doanh nghiệp ấy vẫn đang có đời sống kinh tế.
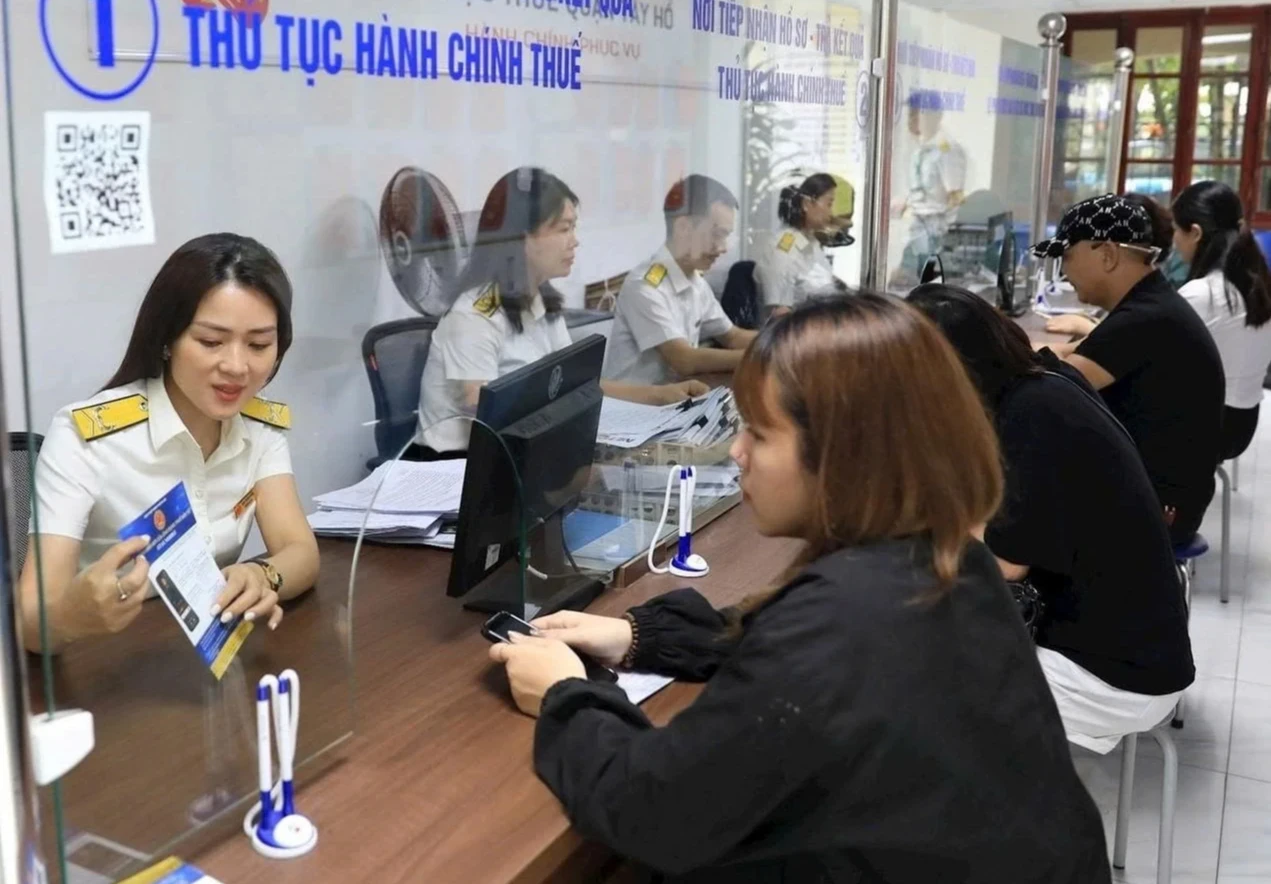
Gần 620.000 doanh nghiệp đang thuộc diện cần rà soát về tình trạng hoạt động, trong đó khoảng 292.000 doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế, giải thể và hơn 325.000 doanh nghiệp không còn hoạt động tại địa chỉ đăng ký.
Đằng sau những con số này không chỉ là yêu cầu làm sạch dữ liệu, mà còn đặt ra một vấn đề lớn hơn của môi trường kinh doanh: khi một doanh nghiệp đã thực sự rời khỏi thị trường, pháp luật mở cho họ con đường nào để rời khỏi hệ thống một cách có trách nhiệm? Muốn xử lý đúng, vấn đề cốt lõi là xác định đúng trạng thái thực tế, phân loại đúng nghĩa vụ và thiết kế một cơ chế đóng trạng thái pháp lý khả thi.
Không còn hoạt động nhưng vẫn “sống” về pháp lý
Ngừng kinh doanh trên thực tế và chấm dứt tồn tại về pháp lý là hai trạng thái khác nhau. Doanh nghiệp đóng cửa, không còn doanh thu hay nhân sự không làm các nghĩa vụ đã phát sinh đương nhiên chấm dứt; nếu còn nợ thuế hoặc có hành vi gian lận thì việc ngừng hoạt động càng không thể trở thành con đường xóa trách nhiệm.
Tuy nhiên, cũng có những doanh nghiệp đã không còn trụ sở, nhân sự, dòng tiền hay giao dịch từ nhiều năm nhưng vẫn tồn tại trên hệ thống vì chưa hoàn tất thủ tục. Đó là tình trạng “chết” về kinh tế nhưng vẫn “sống” trên dữ liệu pháp lý.
Khoảng cách này càng kéo dài thì việc xử lý càng khó, bởi kế toán có thể đã nghỉ, chứng từ thất lạc, mặt bằng đã trả và đối tác không còn tồn tại. Vì vậy, với những doanh nghiệp ngừng hoạt động lâu năm, việc xác minh không nên chỉ phụ thuộc vào khả năng phục dựng một bộ hồ sơ giấy hoàn chỉnh.
Dữ liệu về nhân sự, địa điểm, hóa đơn, dòng tiền và giao dịch có thể tạo thành “dấu chân hoạt động” của doanh nghiệp. Khi nhiều nguồn độc lập cùng cho thấy từ một thời điểm doanh nghiệp không còn hoạt động kinh doanh thực tế, những dữ liệu đó có thể hỗ trợ việc xác định trạng thái để tiếp tục phân loại nghĩa vụ và xử lý theo pháp luật.
Câu hỏi vì thế nên chuyển từ “doanh nghiệp còn đủ hồ sơ hay không?” sang “dữ liệu khách quan cho thấy doanh nghiệp thực tế ngừng hoạt động từ khi nào?”. Xác định được thời điểm đó không đồng nghĩa với xóa nghĩa vụ, nhưng là tiền đề để phân loại đúng những gì doanh nghiệp còn phải chịu trách nhiệm.
Doanh nghiệp cần làm gì?
Đây là điểm quyết định nếu muốn xử lý số lượng lớn doanh nghiệp tồn đọng mà vẫn giữ kỷ luật thị trường, bởi một khoản thuế thực tế chưa nộp, một hành vi gian lận và một tồn đọng thuần túy về thủ tục không thể được nhìn nhận giống nhau.
Cần phân biệt nghĩa vụ thuế thực tế với nghĩa vụ kê khai, lệ phí và thủ tục còn tồn tại, đồng thời xác định riêng tiền phạt, tiền chậm nộp và những khoản có căn cứ để miễn, giảm, xóa hoặc xử lý theo cơ chế pháp luật tương ứng. Thuế thực tế phải được thực hiện, gian lận và hành vi cố tình trốn tránh phải bị xử lý; nếu doanh nghiệp tuân thủ phải chịu chi phí trong khi doanh nghiệp bỏ mặc nhiều năm lại được xóa toàn bộ nghĩa vụ thì chính sách sẽ tạo động cơ ngược.
Nhưng kỷ luật thị trường cũng không có nghĩa mọi tồn đọng phải kéo dài vô thời hạn chỉ vì một pháp nhân đã “chết” về kinh tế nhưng chưa được đóng đúng thủ tục. Với những doanh nghiệp có dữ liệu khách quan cho thấy đã ngừng hoạt động trong thời gian dài, không còn khả năng phục hồi và không có dấu hiệu lợi dụng tình trạng này để che giấu tài sản hoặc trốn tránh nghĩa vụ, pháp luật nên nghiên cứu cơ chế xác minh trạng thái, phân loại và xử lý các nghĩa vụ còn tồn đọng trước khi đóng trạng thái pháp lý theo những điều kiện rõ ràng.
Có thể cô đọng hướng tiếp cận này bằng một nguyên tắc: phân loại thay vì đại xá. Mục tiêu không phải tha trách nhiệm cho doanh nghiệp vi phạm, mà là xác định đúng trách nhiệm để ngân sách và người tuân thủ được bảo vệ, trong khi những pháp nhân thực sự không còn tồn tại có một con đường hợp pháp để kết thúc.
Hướng tới một… thị trường tốt
Một cơ chế rời khỏi thị trường hợp lý không chỉ có lợi cho chủ doanh nghiệp. Khi những pháp nhân đã thực tế chấm dứt hoạt động được đưa về đúng trạng thái, dữ liệu quản lý sẽ sát với nền kinh tế hơn, nguồn lực công không phải tiếp tục dành cho những hồ sơ chỉ còn tồn tại trên hệ thống, trong khi nghĩa vụ thực tế và hành vi gian lận vẫn được xử lý.
Ngược lại, nếu việc chấm dứt doanh nghiệp quá khó, kéo dài hoặc chi phí không thể dự liệu, lựa chọn dễ xuất hiện là bỏ mặc pháp nhân; càng để lâu, hồ sơ càng khó phục dựng và cuối cùng cả doanh nghiệp lẫn Nhà nước đều phải dành thêm nguồn lực để giải quyết.
Vì vậy, một môi trường kinh doanh tốt không chỉ được đánh giá bằng việc thành lập doanh nghiệp nhanh đến đâu, mà còn bằng khả năng một doanh nghiệp không còn điều kiện tồn tại có thể rời khỏi thị trường trong trật tự. Một thị trường có cửa vào nhưng thiếu một cửa ra khả thi chưa phải là một thị trường được quản trị trọn vẹn.
Ở cấp độ từng doanh nghiệp, điều cần làm không phải chờ một chính sách xử lý chung, mà là chủ động rà soát trạng thái pháp lý, nghĩa vụ thuế và các nghĩa vụ còn tồn tại, đồng thời phục dựng những dữ liệu cần thiết để đánh giá khả năng hoàn tất thủ tục chấm dứt hoạt động.
Ở cấp độ chính sách, chiến dịch làm sạch dữ liệu lần này cũng là cơ hội để nhận diện những điểm nghẽn khiến một doanh nghiệp đã ngừng hoạt động nhiều năm vẫn không thể rời khỏi hệ thống. Pháp luật phải đủ nghiêm để việc chấm dứt doanh nghiệp không trở thành con đường xóa nợ, nhưng cũng phải đủ thực tế để một pháp nhân thực sự không còn hoạt động có thể được xử lý dứt điểm.
Một nền kinh tế khỏe mạnh không phải là nền kinh tế có thật nhiều doanh nghiệp còn tên trên dữ liệu, mà là nền kinh tế trong đó dữ liệu pháp lý phản ánh đúng những doanh nghiệp đang thực sự tồn tại..
Luật sư Trương Anh Tú - Chủ tịch TAT Law Firm